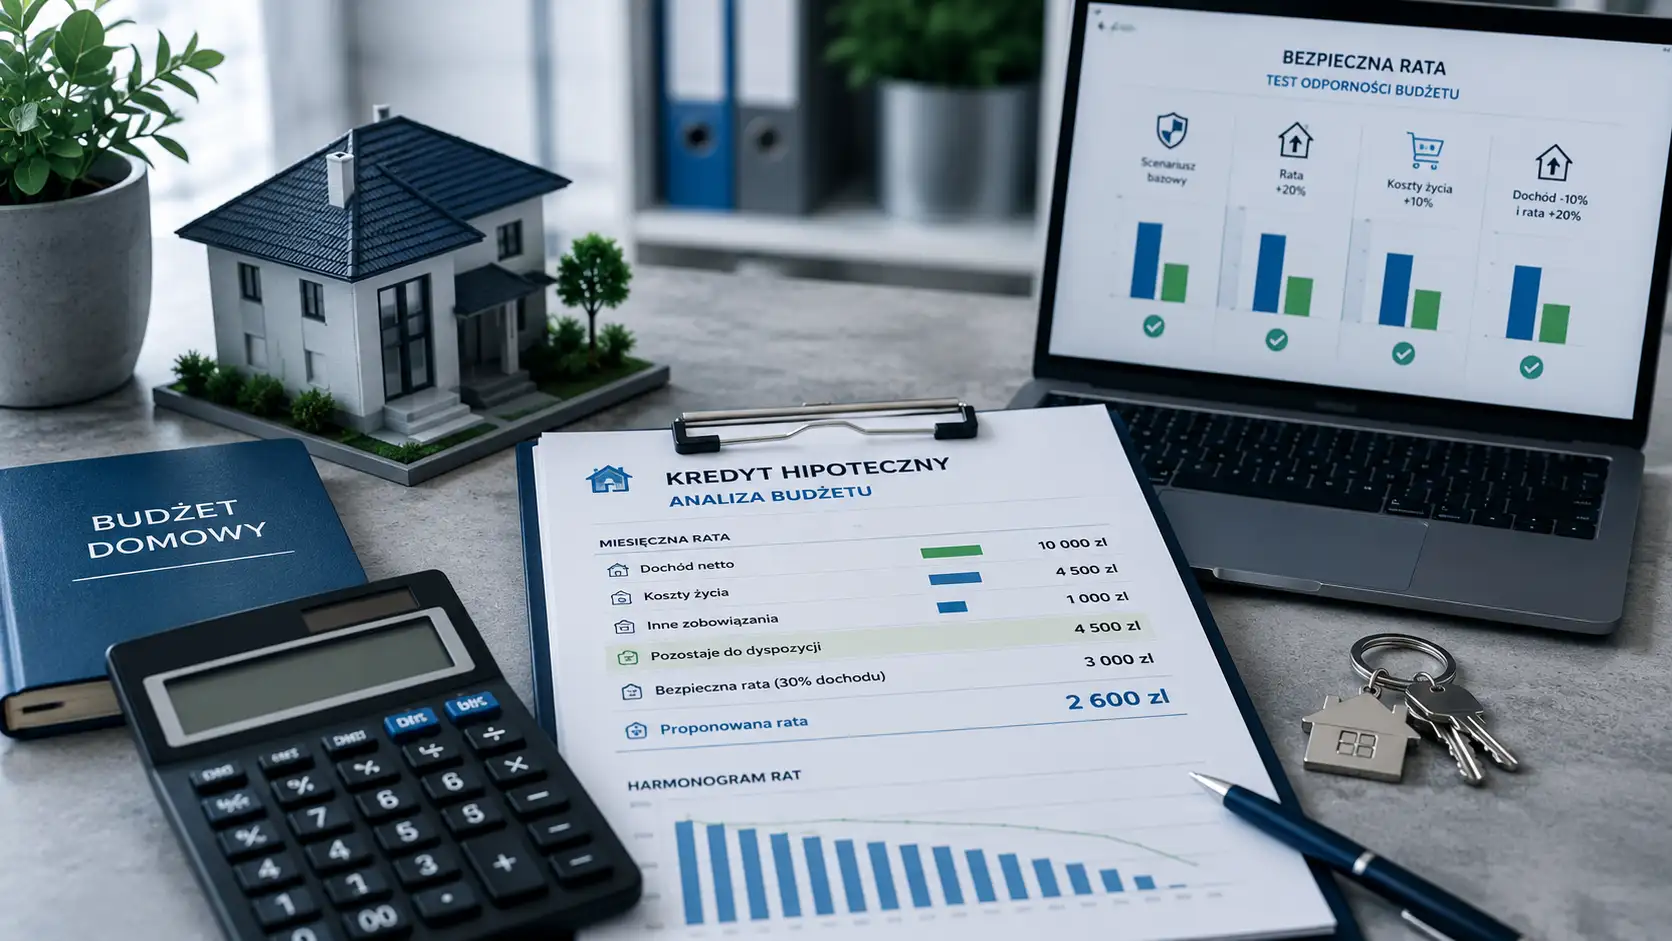
- Nie istnieje jeden ustawowy procent dochodu, który wyznacza bezpieczną ratę kredytu hipotecznego dla każdego kredytobiorcy. Bank ustala własne maksymalne poziomy DStI w ramach przyjętej strategii zarządzania ryzykiem i ocenia cały budżet gospodarstwa.
- BIK wskazuje, że bezpieczna wysokość miesięcznych rat wszystkich kredytów nie powinna przekraczać 30% dochodów gospodarstwa domowego. W tym artykule wartość 30% traktowana jest jako budżetowy punkt odniesienia, a nie limit regulacyjny banku.
- Rekomendacja S KNF wskazuje poziomy wymagające szczególnej uwagi: DStI powyżej 40% przy dochodach nieprzekraczających przeciętnego poziomu wynagrodzeń w danym regionie zamieszkania oraz powyżej 50% dla pozostałych klientów.
- Przy dochodzie netto 5000 zł, 8000 zł i 12 000 zł poziom 30% odpowiada wszystkim ratom w wysokości odpowiednio 1500 zł, 2400 zł i 3600 zł.
- Rata z oferty, obciążenie przyjmowane w teście zdolności i rata bezpieczna dla domowego budżetu to różne wartości.
- Domowy test bezpieczeństwa powinien uwzględniać jednocześnie wyższą ratę, wzrost kosztów życia oraz spadek dochodu.
Bank uzna ratę za dopuszczalną, jeżeli po uwzględnieniu dochodów, kosztów utrzymania, innych zobowiązań i ryzyka wzrostu oprocentowania spełnisz jego zasady zdolności kredytowej. Dla własnego budżetu 30% dochodu netto przeznaczone na wszystkie raty traktuj jako punkt odniesienia wskazywany przez BIK, a nie automatyczną granicę bezpieczeństwa.
Ten sam procent obciążenia nie oznacza takiego samego ryzyka dla każdego gospodarstwa. Singiel zarabiający 8000 zł netto i czteroosobowa rodzina z identycznym dochodem mają inne koszty utrzymania. Różnią się również zobowiązaniami, rezerwami finansowymi oraz odpornością na spadek dochodu.
Jak odróżnić ratę z oferty, obciążenie w teście zdolności i bezpieczną ratę budżetową?
| Element | Co oznacza? | Do czego służy? |
|---|---|---|
| Rata z oferty | Miesięczna płatność wynikająca z parametrów przedstawionego kredytu. | Pokazuje bieżące obciążenie po uruchomieniu kredytu. |
| Obciążenie w teście zdolności | Obciążenie analizowane przez bank przy założeniach stosowanych w ocenie zdolności, w tym przy odpowiednim buforze stopy procentowej, jeżeli dany produkt mu podlega. | Służy do sprawdzenia odporności zdolności kredytowej na mniej korzystne warunki oprocentowania. |
| Rata budżetowa | Kwota, którą jesteś w stanie regularnie spłacać przy zachowaniu odpowiedniej rezerwy finansowej. | Pomaga chronić domowy budżet przed nadmiernym obciążeniem. |
To, że bank akceptuje daną ratę, nie oznacza, że powinieneś wykorzystać pełną zdolność kredytową. Twój prywatny limit powinien uwzględniać również wydatki i plany finansowe, których bank nie zna z taką dokładnością jak Ty.
| Pytanie | Co sprawdza bank? | Co powinieneś sprawdzić sam? |
|---|---|---|
| Ile zarabiasz? | Dochód akceptowany przez bank, jego wysokość, regularność i stabilność. | Rzeczywisty dochód netto, którym dysponuje gospodarstwo domowe. |
| Ile kosztuje gospodarstwo? | Koszty utrzymania zgodnie z procedurą banku. | Rzeczywiste wydatki z ostatnich miesięcy. |
| Jakie masz zobowiązania? | Raty kredytów, limity oraz trwałe zobowiązania finansowe. | Wszystkie stałe wydatki, także niewidoczne w bazach kredytowych. |
| Jak wysokie jest obciążenie? | DStI i wynik testu zdolności przy odpowiednich założeniach. | Poziom 30% jako punkt odniesienia oraz własny limit budżetowy. |
| Co przy pogorszeniu sytuacji? | Bufor stopy procentowej i pozostałe elementy oceny ryzyka. | Test wyższej raty, wyższych kosztów i niższego dochodu. |
| Jaki jest wynik? | Maksymalna zdolność wynikająca z zasad banku. | Maksymalna rata, którą chcesz bezpiecznie płacić. |
Ile procent pensji netto powinna wynosić bezpieczna rata kredytu hipotecznego?
BIK wskazuje, że bezpieczna wysokość miesięcznych rat wszystkich kredytów nie powinna przekraczać 30% dochodów gospodarstwa domowego. Nie jest to limit wynikający z Rekomendacji S ani zasada obowiązująca każdy bank.
Przy dochodzie gospodarstwa 8000 zł netto poziom 30% oznacza 2400 zł wszystkich rat. Jeżeli spłacasz już kredyt z ratą 600 zł, w tym prostym teście na hipotekę pozostaje 1800 zł.
Sam procent dochodu nie wystarcza jednak do oceny bezpieczeństwa. Przy wysokich kosztach utrzymania nawet rata poniżej 30% może pozostawić zbyt małą miesięczną nadwyżkę. Przy wyższym dochodzie i niższych kosztach identyczna relacja rat do dochodu daje większy margines.
Jak DStI i Rekomendacja S wpływają na dopuszczalny poziom rat?
DStI (Debt Service to Income) przedstawia relację całkowitych rocznych kosztów obsługi zobowiązań kredytowych oraz trwałych i nieodwołalnych zobowiązań finansowych innych niż kredytowe do całkowitego rocznego dochodu klienta. Bank ustala własne maksymalne poziomy DStI w ramach przyjętej strategii zarządzania ryzykiem.
Rekomendacja S wskazuje poziom 40% dla klientów o dochodach nieprzekraczających przeciętnego poziomu wynagrodzeń w danym regionie zamieszkania oraz 50% dla pozostałych klientów. Po przekroczeniu tych wartości bank powinien zwrócić szczególną uwagę na ryzyko związane z wysokim obciążeniem dochodu.
Przekroczenie 40% albo 50% nie oznacza automatycznej odmowy kredytu. Rekomendacja S wskazuje jednak, że takie przypadki powinny być traktowane jako świadoma akceptacja podwyższonego ryzyka przez bank, a klient powinien zostać poinformowany o zwiększonym ryzyku finansowym.
| Wartość | Źródło | Jak ją rozumieć? | Czego nie oznacza? |
|---|---|---|---|
| 30% dochodu | BIK | Budżetowy punkt odniesienia dla wysokości wszystkich miesięcznych rat. | Nie jest ustawowym ani nadzorczym limitem zdolności. |
| DStI powyżej 40% | Rekomendacja S | Poziom wymagający szczególnej uwagi przy dochodach nieprzekraczających przeciętnego wynagrodzenia w regionie zamieszkania. | Nie oznacza automatycznej odmowy kredytu. |
| DStI powyżej 50% | Rekomendacja S | Poziom wymagający szczególnej uwagi przy pozostałych klientach. | Nie jest rekomendowanym poziomem obciążenia domowego budżetu. |
| 2,5 p.p. | UKNF / Rekomendacja S | Minimum dla stopy stałej przez 5 lat przy dłuższej umowie oraz dolna granica bufora dla stopy zmiennej. Przy dłuższym okresie stałości wzór może dać niższy bufor. | Nie oznacza, że każdy bank zawsze dodaje dokładnie 2,5 p.p. do oprocentowania oferty. |
| 25 lat | Rekomendacja S | Rekomendowany klientowi detalicznemu okres spłaty oraz zasadniczy maksymalny okres przyjmowany do oceny zdolności przy dłuższym kredycie. | Nie oznacza zakazu zawarcia umowy na dłuższy okres. |
| 35 lat | Rekomendacja S | Bank nie powinien udzielać klientowi detalicznemu kredytu zabezpieczonego hipotecznie z okresem spłaty dłuższym niż 35 lat. | Nie jest to ustawowy zakaz zawierania kredytów na okres dłuższy niż 35 lat. |
Bank, ustalając maksymalne poziomy DStI, powinien uwzględniać między innymi warunki makroekonomiczne, typowe wydatki gospodarstw domowych, liczbę osób w gospodarstwie, region zamieszkania, rodzaj produktu, okres kredytowania oraz własny apetyt na ryzyko.
Wskaźnik obejmuje koszty obsługi zobowiązań kredytowych oraz określone trwałe i nieodwołalne zobowiązania finansowe. Dlatego prostego udziału jednej raty w pensji nie należy utożsamiać z DStI liczonym przez bank.
Jakie koszty życia i osoby na utrzymaniu bank uwzględnia przy liczeniu raty?
Bank nie ocenia zdolności wyłącznie na podstawie wysokości pensji. Bada również regularność i stabilność dochodów, typowe koszty utrzymania gospodarstwa, istniejące zobowiązania oraz środki pozostające do dyspozycji.
Rekomendacja S wymaga rzetelnej oceny kosztów charakterystycznych dla danego kredytobiorcy. Znaczenie mają między innymi liczba osób w gospodarstwie, region zamieszkania, dzieci i inne osoby pozostające na utrzymaniu oraz trwałe zobowiązania finansowe.
| Element analizy | Wpływ na ocenę |
|---|---|
| Dochód | Bank bada jego wysokość, regularność i stabilność. |
| Koszty utrzymania gospodarstwa | Ich poziom zależy między innymi od liczebności gospodarstwa i regionu zamieszkania. |
| Trwałe zobowiązania pozakredytowe | Zmniejszają kwotę środków pozostających do dyspozycji. |
| Inne zobowiązania kredytowe | Ich obsługa ogranicza przestrzeń na nową ratę. |
Dochód rozporządzalny w rozumieniu Rekomendacji S to dochód pozostający do dyspozycji kredytobiorcy po pomniejszeniu o inne niż kredytowe zobowiązania finansowe, z których nie może się wycofać. Przy analizie zdolności bank powinien również uwzględniać ryzyko spadku środków pozostających do dyspozycji wskutek obniżenia dochodu lub wzrostu stałych wydatków.
dochód akceptowany przez bank → koszty utrzymania i trwałe zobowiązania → środki pozostające do dyspozycji → istniejące zadłużenie → test nowego kredytu → ocena DStI i zdolności kredytowej.
To schemat pokazujący mechanizm. Szczegółowe algorytmy oraz minimalne poziomy kosztów gospodarstwa różnią się pomiędzy bankami.
Dochody nieregularne nie wykluczają kredytu. Bank powinien jednak odpowiednio uwzględnić ich charakter podczas oceny możliwości regularnej obsługi zadłużenia. Premie, prowizje, dochód z działalności gospodarczej oraz inne zmienne wpływy nie muszą być traktowane w taki sam sposób jak stałe wynagrodzenie.
W jaki sposób karty kredytowe i limity w koncie zmniejszają dopuszczalną ratę?
Karta kredytowa lub limit w rachunku może ograniczyć zdolność także wtedy, gdy aktualnie nie wykorzystujesz całego przyznanego limitu. Dla banku jest to dostępne źródło dodatkowego zadłużenia.
Nie istnieje jedna publiczna stawka określająca, jaki procent limitu każdy bank przyjmie jako miesięczne obciążenie. Banki stosują własne metodologie. Dlatego podawanie jednej wartości, na przykład 3% albo 5% limitu, jako reguły obowiązującej na całym rynku byłoby nieprawidłowe.
| Zobowiązanie | Co bierze pod uwagę bank? | Co sprawdzić przed wnioskiem? |
|---|---|---|
| Karta kredytowa | Przyznany limit oraz historię zobowiązania. | Czy produkt jest potrzebny i czy po rezygnacji został formalnie zamknięty. |
| Limit w rachunku | Przyznany limit, który może zostać wykorzystany w dowolnym momencie. | Czy limit jest potrzebny oraz jaki efekt przyniesie jego zamknięcie. |
| Kredyt gotówkowy lub ratalny | Pozostałe zadłużenie i miesięczne obciążenie. | Czy wcześniejsza spłata poprawi zdolność i ile gotówki pozostanie po jej dokonaniu. |
Jaka rata jest bezpieczna przy dochodzie 5000, 8000 i 12 000 zł dla singla oraz rodziny?
Przy poziomie 30% wszystkich rat dochód 5000 zł daje 1500 zł, dochód 8000 zł daje 2400 zł, a dochód 12 000 zł daje 3600 zł miesięcznego obciążenia. Nie są to wyliczenia bankowej zdolności kredytowej.
| Dochód netto | 30% wszystkich rat | Przykład istniejących rat | Kwota pozostająca na hipotekę w teście 30% |
|---|---|---|---|
| 5000 zł | 1500 zł | 0 zł | 1500 zł |
| 8000 zł | 2400 zł | 600 zł | 1800 zł |
| 12 000 zł | 3600 zł | 1000 zł | 2600 zł |
Kwoty 600 zł i 1000 zł są wyłącznie przykładami użytymi do pokazania sposobu obliczenia. Nie opisują przeciętnego poziomu zadłużenia gospodarstw domowych.
Singiel i rodzina z takim samym dochodem mają identyczny matematyczny wynik 30%, lecz nie muszą mieć takiej samej bezpiecznej raty ani zdolności bankowej. Bank uwzględnia liczbę osób w gospodarstwie oraz koszty utrzymania, a we własnym budżecie powinieneś uwzględnić rzeczywiste wydatki całej rodziny.
- Policz 30% stabilnego dochodu netto gospodarstwa.
- Odejmij miesięczne raty istniejących kredytów.
- Osobno policz kwotę pozostającą po rzeczywistych kosztach życia.
- Odejmij sumę, którą chcesz zachować na oszczędności, rezerwę i większe wydatki.
- Jako własny limit przyjmij niższy z dwóch otrzymanych wyników.
Przykład autorskiego testu ostrożnościowego: gospodarstwo zarabia 10 000 zł netto i spłaca 400 zł innych rat. Limit wynikający z 30% dochodu to 2600 zł. Jeżeli po kosztach życia pozostaje 3300 zł, a gospodarstwo chce zachować 1000 zł na miesięczną rezerwę i oszczędności, drugi limit wynosi 2300 zł. W tym przykładzie bezpieczniejszym punktem odniesienia jest 2300 zł.
To autorski test budżetowy. Nie jest algorytmem banku ani zasadą KNF.
Dlaczego maksymalna rata wyliczona przez bank nie gwarantuje bezpieczeństwa budżetu?
Maksymalna zdolność odpowiada na pytanie, czy według zasad banku jesteś zdolny do obsługi zadłużenia. Nie określa, jaka rata pozostawi Ci odpowiednią rezerwę na oszczędności, awarie, remonty, utrzymanie rodziny lub okresowy spadek dochodu.
Rekomendacja S wskazuje, że wysoki poziom DStI ogranicza zdolność klienta do ponoszenia większych wydatków oraz tworzenia oszczędności. Z tego powodu wykorzystanie pełnej zdolności powinno zostać ocenione także z perspektywy własnego budżetu.
Porównanie samej raty kredytu z dotychczasowym czynszem najmu również nie daje pełnego obrazu. Po zakupie zmienia się struktura wydatków, a część kosztów utrzymania i napraw przechodzi bezpośrednio na właściciela.
Jak rodzaj rat, oprocentowania i okres kredytu wpływa na ocenę ryzyka?
Przy tej samej kwocie kredytu, oprocentowaniu i okresie spłaty początkowa rata równa jest niższa od pierwszej raty malejącej. Przy zmiennej i okresowo stałej stopie bank bada również odporność zdolności na wyższe oprocentowanie.
Przy okresowo stałej stopie ustalonej na 5 lat, gdy kredyt trwa dłużej niż 5 lat, minimalny bufor z Rekomendacji S wynosi 2,5 p.p. Przy dłuższym okresie stałego oprocentowania może być niższy, zgodnie ze wzorem uwzględniającym okres kredytu. Dla zmiennej stopy obowiązuje odrębny wzór: MAX(5 p.p. − stopa referencyjna NBP; 2,5 p.p.) + parametr zmienności. Bank może przyjąć ostrożniejsze założenia. Nie oznacza to jednak, że każdy bank zawsze bada zdolność po prostu przy oprocentowaniu oferty powiększonym dokładnie o 2,5 p.p. Faktyczny bufor zależy od zasad Rekomendacji S, rodzaju oprocentowania, charakterystyki produktu oraz czynników ryzyka uwzględnianych przez bank.
| Wariant | Co dzieje się z ratą? | Co powinieneś wiedzieć? |
|---|---|---|
| Raty równe | Początkowa rata jest niższa niż pierwsza rata malejąca przy tych samych podstawowych parametrach kredytu. | Szczegółowy wpływ rodzaju rat na zdolność zależy od metodologii banku. |
| Raty malejące | Pierwsza rata jest wyższa, a późniejsze raty stopniowo maleją. | Wyższe początkowe obciążenie trzeba uwzględnić we własnym budżecie. |
| Okresowo stała stopa | Oprocentowanie pozostaje niezmienne przez okres wskazany w umowie. | Przy ocenie zdolności stosowany jest odpowiedni bufor stopy procentowej. |
| Zmienna stopa | Oprocentowanie zmienia się zgodnie z konstrukcją umowy. | Zmiana oprocentowania wpływa na wysokość raty, dlatego bank stosuje odpowiedni bufor przy badaniu zdolności. |
Niższa początkowa rata równa nie oznacza niższego łącznego kosztu odsetkowego. Przy identycznej kwocie, oprocentowaniu i okresie spłaty raty malejące co do zasady szybciej obniżają kapitał, ale wymagają większego obciążenia budżetu na początku spłaty.
| Okres kredytu | Wpływ na miesięczną ratę | Wpływ na łączny koszt | Znaczenie przy ocenie zdolności |
|---|---|---|---|
| 20 lat | Rata jest wyższa niż przy dłuższym okresie. | Przy pozostałych parametrach bez zmian okres naliczania odsetek jest krótszy. | Wyższe miesięczne obciążenie może ograniczać zdolność. |
| 25 lat | Rata jest niższa niż przy 20 latach. | Łączny koszt jest zwykle wyższy niż przy krótszym okresie. | To okres rekomendowany klientowi detalicznemu przez Rekomendację S. |
| 30 lat | Rata jest niższa niż przy 25 latach. | Dłuższy czas spłaty zwiększa łączny koszt przy pozostałych parametrach bez zmian. | Wydłużenie okresu ponad 25 lat nie musi proporcjonalnie poprawić zdolności, ponieważ bank przy ocenie powinien co do zasady przyjąć okres nie dłuższy niż 25 lat. |
| 35 lat | Rata jest niższa niż przy krótszych wariantach. | Okres naliczania odsetek jest najdłuższy spośród pokazanych wariantów. | Bank nie powinien udzielać klientowi detalicznemu kredytu zabezpieczonego hipotecznie z okresem spłaty dłuższym niż 35 lat. |
Jeżeli wybierasz okres dłuższy niż 25 lat, niższa rata umowna nie musi przełożyć się na proporcjonalnie wyższą zdolność kredytową. Zgodnie z Rekomendacją S bank przy ocenie zdolności dla kredytu z okresem spłaty przekraczającym 25 lat powinien co do zasady przyjąć okres nie dłuższy niż 25 lat.
Nie zakładaj, że rata widoczna w ofercie jest jedynym obciążeniem analizowanym przy ocenie zdolności. Bank bada również odporność finansową klienta przy założeniach wynikających z zasad dotyczących danego produktu.
Jak samodzielnie przeprowadzić domowy test odporności raty?
Przetestuj budżet w czterech wariantach: z planowaną ratą, z wyższą ratą, z wyższymi kosztami życia oraz w scenariuszu łączącym wzrost raty ze spadkiem dochodu.
Procenty zastosowane w takim teście są Twoimi założeniami bezpieczeństwa, a nie prognozą stóp procentowych, inflacji lub wynagrodzeń. Celem jest sprawdzenie, czy budżet zachowuje odpowiednią nadwyżkę również wtedy, gdy kilka parametrów pogorszy się jednocześnie.
| Scenariusz | Dochód | Rata hipoteczna | Koszty życia | Inne raty | Pozostaje |
|---|---|---|---|---|---|
| Bazowy | 10 000 zł | 2800 zł | 4500 zł | 300 zł | 2400 zł |
| Rata +20% | 10 000 zł | 3360 zł | 4500 zł | 300 zł | 1840 zł |
| Koszty życia +10% | 10 000 zł | 2800 zł | 4950 zł | 300 zł | 1950 zł |
| Dochód -10% i rata +20% | 9000 zł | 3360 zł | 4500 zł | 300 zł | 840 zł |
Na mniejszym ekranie przesuń tabelę poziomo, aby zobaczyć wszystkie kolumny.
Założenia +20%, +10% i -10% służą wyłącznie do testu odporności. Nie są prognozą przyszłych stóp procentowych, kosztów życia ani dochodów.
Jak bezpiecznie zwiększyć dopuszczalną ratę przed złożeniem wniosku?
Najpierw uporządkuj istniejące zobowiązania, limity oraz dokumentację dochodu. Nie próbuj zwiększać zdolności przez deklarowanie kosztów utrzymania niższych od rzeczywistych ani przez przeznaczanie całej rezerwy finansowej na spłatę innych zobowiązań.
- Sprawdź wszystkie aktywne kredyty i limity – również te, z których obecnie nie korzystasz.
- Zamknij zbędne karty kredytowe i limity – jeśli ich utrzymywanie nie ma uzasadnienia.
- Policz efekt wcześniejszej spłaty mniejszych kredytów – nie przeznaczaj jednak na ten cel środków potrzebnych na wkład własny, koszty transakcji i rezerwę.
- Nie zaciągaj nowych zobowiązań przed analizą hipoteczną – jeśli nie są konieczne.
- Udokumentuj stabilne źródła dochodu – zgodnie z wymaganiami banku.
- Przy dochodach zmiennych przygotuj historię wpływów – powinna pozwalać ocenić ich regularność i stabilność.
- Porównaj kilka okresów kredytowania – dłuższy okres obniża miesięczną ratę, ale zwiększa łączny koszt i wydłuża czas spłaty.
- Zachowaj rezerwę finansową po zakupie nieruchomości – nie buduj maksymalnej zdolności kosztem całej posiadanej gotówki.
Checklista: jak sprawdzić bezpieczną ratę przed złożeniem wniosku?
- Ustal stabilny miesięczny dochód netto gospodarstwa – uwzględnij przede wszystkim dochody, które są rzeczywiście powtarzalne.
- Policz 30% dochodu – potraktuj wynik jako pierwszy punkt odniesienia dla wszystkich rat.
- Odejmij raty istniejących kredytów – uwzględnij również pozostałe zobowiązania.
- Sprawdź karty kredytowe i limity – saldo 0 zł nie oznacza, że produkt został zamknięty.
- Policz rzeczywiste koszty życia – najlepiej na podstawie wydatków z kilku ostatnich miesięcy.
- Uwzględnij koszty nieruchomości po zakupie – nie tylko ratę, ale też opłaty, ubezpieczenie i wydatki na utrzymanie.
- Ustal minimalną miesięczną kwotę oszczędności i rezerwy – nie przeznaczaj całej nadwyżki na kredyt.
- Przeprowadź test odporności – sprawdź wariant wyższej raty, wyższych kosztów i niższego dochodu.
- Porównaj własny limit z wynikiem banku – maksymalna zdolność nie musi być bezpiecznym poziomem zadłużenia.
- Wybierz niższe obciążenie – jeżeli maksymalna zdolność usuwa bezpieczny margines budżetowy.
Słowniczek pojęć
FAQ, najczęściej zadawane pytania
Ile procent dochodu powinna wynosić rata kredytu hipotecznego?
BIK wskazuje, że bezpieczna wysokość miesięcznych rat wszystkich kredytów nie powinna przekraczać 30% dochodów gospodarstwa domowego. Nie jest to ustawowy ani bankowy limit zdolności.
Czy rata kredytu hipotecznego może przekraczać 30% dochodu?
Tak. Bank stosuje własne limity DStI i pełną ocenę zdolności. 30% jest wskazówką BIK dotyczącą bezpieczeństwa domowego budżetu, a nie limitem regulacyjnym banku.
Co oznacza DStI 40% i 50%?
To poziomy, po których przekroczeniu Rekomendacja S wymaga od banku szczególnej uwagi przy ocenie ryzyka. Nie oznaczają automatycznej odmowy kredytu.
Czy niewykorzystana karta kredytowa obniża zdolność?
Tak, przyznany limit może być uwzględniany jako potencjalne zadłużenie. Samo saldo 0 zł nie oznacza zamknięcia limitu.
Czy dziecko obniża maksymalną ratę kredytu hipotecznego?
Liczba osób w gospodarstwie wpływa na koszty utrzymania uwzględniane przez bank, dlatego rodzina i singiel z takim samym dochodem nie muszą mieć identycznej zdolności.
Czy 800+ zwiększa zdolność kredytową?
Świadczenie może być uwzględniane, ale sposób jego traktowania zależy od banku i sytuacji klienta. Znaczenie mają między innymi wiek dziecka, okres dalszego pobierania 800+ oraz koszty jego utrzymania.
Czy bank bada zdolność przy wyższej stopie niż stopa z oferty?
Przy okresowo stałej stopie ustalonej na 5 lat, gdy kredyt trwa dłużej niż 5 lat, minimalny bufor z Rekomendacji S wynosi 2,5 p.p. Przy dłuższym okresie stałego oprocentowania może być niższy, zgodnie ze wzorem uwzględniającym okres kredytu. Dla zmiennej stopy obowiązuje odrębny wzór: MAX(5 p.p. − stopa referencyjna NBP; 2,5 p.p.) + parametr zmienności. Bank może przyjąć ostrożniejsze założenia.
Źródła i podstawa merytoryczna
- Komisja Nadzoru Finansowego, Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie, tekst uwzględniający nowelizację z 2023 r.
- Dziennik Urzędowy KNF, Uchwała nr 242/2023 Komisji Nadzoru Finansowego z 19/06/2023 r.
- Urząd Komisji Nadzoru Finansowego, stanowisko w sprawie oceny zdolności kredytowej przy kredytach ze zmienną i okresowo stałą stopą procentową, 07/02/2023 r.
- Blog Nadzorczy UKNF, Ocena zdolności kredytowej a świadczenie „Rodzina 800 plus” – czego oczekuje UKNF?, 30 czerwca 2026 r.
- Biuro Informacji Kredytowej, Bezpieczny kredyt hipoteczny
Stan regulacyjny i informacje sprawdzone na dzień: 30/08/2026 r.
Jak liczone są przykłady: wartości procentowe i scenariusze pokazują mechanikę obciążenia budżetu. Nie są ofertą banku, prognozą stóp procentowych ani indywidualnym wyliczeniem zdolności kredytowej.
Jak ustalić bezpieczną ratę kredytu hipotecznego przed decyzją?
Nie zaczynaj od pytania, ile maksymalnie pożyczy bank. Najpierw ustal, jaką ratę wytrzyma Twój budżet przy mniej korzystnym scenariuszu.
- Ustal własny limit raty na podstawie 30% stabilnego dochodu netto, istniejących zobowiązań i rzeczywistych kosztów życia.
- Sprawdź budżet w scenariuszu wyższej raty, wyższych kosztów i niższego dochodu.
- Porównaj własny limit z wynikiem bankowej analizy zdolności i wybierz niższe, bezpieczniejsze obciążenie.
Jeżeli rata mieści się w 30% dochodu, ale usuwa Twoją rezerwę finansową, obniż ją. Jeżeli bank akceptuje wyższe DStI, nie traktuj tego jako argumentu za wykorzystaniem pełnej zdolności.
Aktualizacja artykułu: 30 sierpnia 2026 r.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.