Kredyt hipoteczny a zmiana pracy. Kiedy nowa umowa zwiększy zdolność, a kiedy zablokuje wniosek?
Kredyt hipoteczny a zmiana pracy. Kiedy nowa umowa zwiększy zdolność, a kiedy zablokuje wniosek?

Najważniejsze informacje w skrócie: Zmiana pracy nie oznacza automatycznej odmowy kredytu hipotecznego. Znaczenie ma to, czy bank może zaakceptować nowe źródło dochodu według swoich zasad. Nie istnieje jeden minimalny staż u nowego pracodawcy obowiązujący we wszystkich bankach. Przepisy wymagają oceny zdolności kredytowej, natomiast szczegółowe kryteria dotyczące zatrudnienia i dokumentowania dochodu ustalają banki. Wyższa pensja nie … Dowiedz się więcej
Premie, prowizje i nadgodziny a kredyt hipoteczny. Jak bank policzy Twój dochód?

Premie, prowizje i nadgodziny a kredyt hipoteczny. Jak bank policzy Twój dochód?

Najważniejsze informacje w skrócie: Premie, prowizje i nadgodziny mogą być uwzględniane przy ocenie zdolności kredytowej, jeżeli bank otrzyma dokumenty pozwalające ocenić ich wysokość, historię i stabilność. Przy dochodach nieregularnych bank analizuje ich poziom i stabilność, a w odpowiednich przypadkach również cykliczność. Nie istnieje jeden okres obowiązujący wszystkie banki i wszystkie składniki pensji. Formularz ING dla … Dowiedz się więcej

Czy dochód z najmu zwiększa zdolność kredytową? Zasady banków, staż i kalkulacja

Czy dochód z najmu zwiększa zdolność kredytową? Zasady banków, staż i kalkulacja

Najważniejsze informacje w skrócie: Dochód z najmu może zwiększyć zdolność kredytową, jeżeli bank zaakceptuje go jako odpowiednio udokumentowane, regularne i stabilne źródło dochodu. Przepisy ani Rekomendacja S KNF nie określają jednego minimalnego okresu uzyskiwania dochodu z najmu ani procentu czynszu, który każdy bank ma obowiązek przyjąć do kalkulacji. Trzeba rozróżnić czynsz z umowy, przychód podatkowy, … Dowiedz się więcej

Operat szacunkowy niższy niż cena zakupu – jak uratować kredyt hipoteczny i zadatek?

Operat szacunkowy niższy niż cena zakupu - jak uratować kredyt hipoteczny i zadatek?

Najważniejsze informacje w skrócie: Operat szacunkowy niższy niż cena zakupu nie oznacza automatycznie odmowy kredytu ani konieczności dopłacenia całej różnicy między ceną a wyceną. Najpierw trzeba zestawić potrzebną kwotę kredytu z wartością zabezpieczenia zaakceptowaną przez bank i policzyć LTV. Przy cenie 600 000 zł, kredycie 540 000 zł i wartości zabezpieczenia 560 000 zł LTV … Dowiedz się więcej

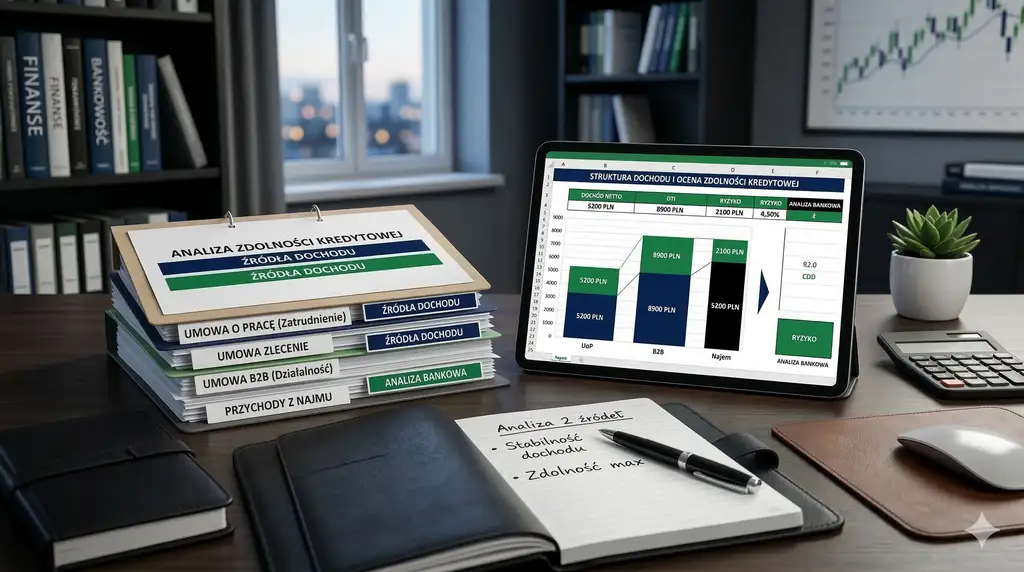
Zdolność kredytowa przy dwóch źródłach dochodu – umowa o pracę, zlecenie, B2B i najem

Zdolność kredytowa przy dwóch źródłach dochodu - umowa o pracę, zlecenie, B2B i najem

Najważniejsze informacje w skrócie: Dwa źródła dochodu mogą zwiększyć zdolność kredytową – pod warunkiem że bank zaakceptuje oba i uzna je za wystarczająco stabilne oraz udokumentowane. Bank nie sumuje automatycznie wszystkich wpływów 1:1 – sposób ustalenia dochodu zależy od źródła, kosztów, podatków, składek i metodologii konkretnej instytucji. Umowa o pracę jest jednym z najłatwiejszych do … Dowiedz się więcej