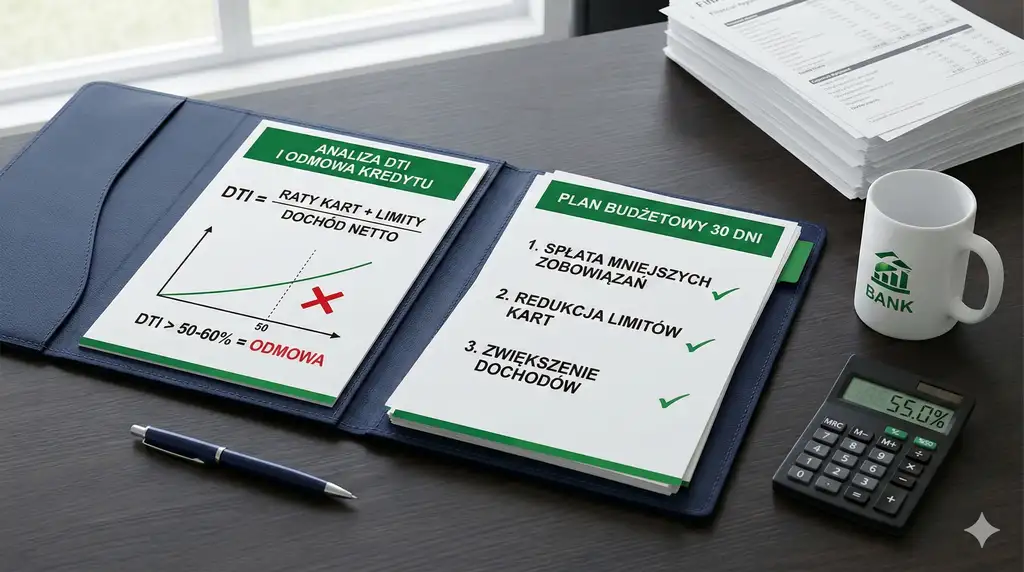
Ilustracja jest poglądowa. DTI obejmuje obsługę zobowiązań uwzględnianych przez bank, nie tylko karty i limity. Nie istnieje jeden powszechny próg 50–60% oznaczający automatyczną odmowę; bank ustala własne kryteria.
- Kredyt gotówkowy lub konsolidacyjny może zastąpić zadłużenie na kartach i limitach jedną ratą, ale bank przed udzieleniem finansowania ocenia zdolność kredytową i ryzyko klienta według własnej metodologii.
- Ocena punktowa BIK i scoring banku to nie to samo. Zapytania kredytowe nie są uwzględniane przy wyliczaniu aktualnej oceny punktowej BIK, natomiast bank może stosować własne modele oceny i wykorzystywać dane dostępne mu zgodnie z prawem.
- Na aktualną ocenę punktową BIK wpływają m.in. historia i bieżąca terminowość spłat, staż kredytowy, nowe kredyty, wykorzystanie limitów oraz liczba kredytów i pożyczek gotówkowych uwzględnianych przez model.
- Od 1 lipca 2026 r. zapytanie kredytowe niezakończone udzieleniem finansowania jest automatycznie usuwane z bazy BIK po 14 dniach i nie jest następnie przekazywane instytucjom finansowym.
- 30 dni to praktyczny horyzont porządkowania finansów przyjęty w tym poradniku, a nie okres wymagany przez banki. W tym czasie można zmniejszyć wykorzystanie limitów, zamknąć zbędne produkty, sprawdzić dane w BIK i ponownie policzyć budżet.
- Niższa rata po konsolidacji nie oznacza automatycznie niższego kosztu. Porównuj również RRSO, całkowity koszt kredytu, całkowitą kwotę do zapłaty i okres spłaty.
- Po spłacie karty lub limitu sprawdź, czy produkt rzeczywiście został zamknięty albo limit został obniżony. Wyzerowanie salda nie oznacza automatycznie zakończenia umowy.
Jeżeli chcesz zaciągnąć kredyt na spłatę kart kredytowych, limitów w rachunku lub innych zobowiązań, sama deklaracja celu nie przesądza o decyzji banku. Kredytodawca ocenia zdolność kredytową na podstawie informacji od klienta, odpowiednich baz danych oraz własnych zbiorów danych wykorzystywanych zgodnie z prawem i obowiązującymi procedurami.
Znaczenie mają m.in. wysokość i stabilność dochodu, miesięczne obciążenia, aktywne limity, historia spłat oraz część dochodu pozostająca po uwzględnieniu zobowiązań i kosztów przyjmowanych w analizie. Poniżej znajdziesz aktualne zasady dotyczące BIK, konsolidacji, DTI, limitów odnawialnych oraz praktyczny plan działania przed i po decyzji banku.
Jakie są główne sposoby spłaty kart i limitów?
| Rozwiązanie | Kiedy rozważyć | Korzyść | Na co uważać |
|---|---|---|---|
| Kredyt gotówkowy przeznaczony na spłatę zadłużenia | Gdy nowa rata i całkowity koszt są akceptowalne, a dotychczasowe limity zostaną odpowiednio ograniczone | Jedna rata i określony termin zakończenia spłaty | Ponowne wykorzystanie kart lub limitów po ich spłacie |
| Kredyt konsolidacyjny | Gdy bank pozwala objąć konsolidacją posiadane zobowiązania | Połączenie kwalifikujących się zobowiązań w jeden harmonogram | Dłuższy okres może obniżyć ratę, ale zwiększyć całkowity koszt |
| Spłata bez nowego kredytu | Gdy budżet pozwala stopniowo redukować zadłużenie własnymi środkami | Brak nowego zobowiązania i możliwość stopniowego zamykania limitów | Wymaga regularnej nadwyżki i konsekwentnego planu spłat |
| Rozłożenie zadłużenia karty na raty | Jeżeli bank oferuje taką funkcję dla danej karty i konkretnej transakcji lub salda | Może uporządkować spłatę bez zaciągania odrębnego kredytu w innym banku | Dostępność, koszt, okres i zasady zależą od konkretnej oferty karty |
Nie każdy bank pozwala skonsolidować każdy rodzaj zobowiązania. Zakres kart, limitów, kredytów i pożyczek możliwych do spłaty wynika z warunków konkretnego produktu.
Na czym polega kredyt na spłatę kart i limitów i czym różni się od konsolidacji?
Kredyt na spłatę zadłużenia pozwala zamienić zobowiązania odnawialne na zadłużenie spłacane według harmonogramu. Kredyt konsolidacyjny jest natomiast produktem przeznaczonym do spłaty wskazanych zobowiązań na zasadach określonych przez konkretny bank.
Różnica może dotyczyć sposobu wypłaty pieniędzy, listy zobowiązań kwalifikujących się do spłaty, dokumentowania celu oraz warunków zamknięcia lub zmniejszenia wcześniejszych limitów. W części ofert bank sam przelewa środki do wierzycieli, w innych sposób rozliczenia zależy od konstrukcji produktu.
- Karta kredytowa – zadłużenie może być ponownie wykorzystane do wysokości dostępnego limitu.
- Limit kredytowy w rachunku – przyznana umową możliwość korzystania ze środków banku do określonej kwoty.
- Kredyt ratalny lub gotówkowy – zobowiązanie spłacane według ustalonego harmonogramu.
Jeżeli celem nowego finansowania jest uporządkowanie zadłużenia, warto sprawdzić nie tylko wysokość nowej raty, lecz także to, co stanie się ze spłaconymi kartami i limitami. Pozostawienie ich w pełnej wysokości utrzymuje możliwość ponownego zadłużenia.
Jakie zobowiązania mogą zostać objęte konsolidacją?
| Zobowiązanie | Czy może być objęte konsolidacją? | Co sprawdzić po spłacie |
|---|---|---|
| Karta kredytowa | Tak, jeżeli dopuszcza to oferta konkretnego banku | Czy saldo wynosi 0 zł i czy karta lub limit zostały zamknięte albo obniżone |
| Limit kredytowy w rachunku | Tak, jeżeli dany produkt kwalifikuje się do konsolidacji | Czy limit nadal jest aktywny po rozliczeniu zadłużenia |
| Kredyt gotówkowy | Jest typowym zobowiązaniem obejmowanym konsolidacją, jeśli spełnia warunki banku | Czy poprzednie zobowiązanie zostało całkowicie rozliczone |
| Kredyt lub zakup ratalny | Zależy od oferty oraz rodzaju zobowiązania | Saldo potrzebne do całkowitej spłaty i status umowy po rozliczeniu |
| Pożyczka pozabankowa | Nie każdy bank dopuszcza jej konsolidację | Czy wierzyciel i rodzaj zobowiązania są akceptowane w konkretnej ofercie |
Dlaczego bank może odmówić kredytu na spłatę kart i limitów?
Bank może odmówić, jeżeli według przeprowadzonej oceny klient nie ma wystarczającej zdolności kredytowej albo poziom ryzyka przekracza zasady przyjęte przez daną instytucję. Nie istnieje jedna lista warunków gwarantujących pozytywną decyzję we wszystkich bankach.
Ustawa o kredycie konsumenckim zobowiązuje kredytodawcę do dokonania oceny zdolności kredytowej przed zawarciem umowy. Ocena może opierać się na informacjach uzyskanych od konsumenta, odpowiednich bazach danych oraz zbiorach danych kredytodawcy.
| Obszar | Co może mieć znaczenie w ocenie | Co można sprawdzić przed wnioskiem |
|---|---|---|
| Dochód | Wysokość, źródło, regularność i sposób dokumentowania | Czy deklarowane dochody są aktualne i możliwe do potwierdzenia |
| Obciążenia | Raty, limity kredytowe i inne zobowiązania uwzględniane według metodologii banku | Saldo, wysokość limitów, raty i aktywne produkty odnawialne |
| Historia kredytowa | Terminowość oraz informacje dostępne w bazach wykorzystywanych przez bank | Aktualność informacji w Raporcie BIK i ewentualne zaległości |
| Budżet | Dochód pozostający po uwzględnieniu zobowiązań i kosztów przyjmowanych przez bank | Czy nowa rata pozostawia wystarczającą nadwyżkę na bieżące wydatki |
Jeżeli bank ma dostęp do historii rachunku w ramach stosowanej procedury, może wykorzystywać informacje ze swoich zbiorów danych. Nie oznacza to jednak, że pojedyncza konkretna transakcja automatycznie powoduje odmowę.
Jak bank może uwzględniać DTI, raty i limity przy ocenie zdolności?
DTI pokazuje relację obciążeń związanych z zadłużeniem do dochodu, ale nie ma jednego obowiązkowego progu DTI dla wszystkich banków przy kredycie gotówkowym. Rekomendacja T KNF przewiduje, że bank indywidualnie określa akceptowalny poziom wskaźnika adekwatnie do prowadzonej działalności i poziomu ryzyka.
Przykład poglądowy: miesięczny dochód netto wynosi 6000 zł, a miesięczne obciążenia dłużne przyjęte do przykładu 3200 zł. DTI = 3200 / 6000 × 100% = 53,3%. Sam wynik nie przesądza o decyzji kredytowej.
Bank ustala własny sposób kwalifikowania poszczególnych obciążeń. Przy aktywnej karcie kredytowej lub limicie w rachunku znaczenie może mieć nie tylko aktualnie wykorzystana kwota, ale również dostępność limitu, jeżeli metodologia banku przypisuje takiemu produktowi określone obciążenie.
| Produkt | Co należy sprawdzić | Dlaczego może mieć znaczenie |
|---|---|---|
| Karta kredytowa | Saldo, całkowity limit i status produktu | Jest produktem odnawialnym i po spłacie może być ponownie wykorzystana |
| Limit kredytowy w rachunku | Przyznany limit, wykorzystanie i możliwość jego zmniejszenia | Stanowi dostępne finansowanie odnawialne |
| Kredyt lub pożyczka ratalna | Miesięczna rata i pozostały okres spłaty | Rata stanowi regularne obciążenie budżetu |
| BNPL i płatności ratalne | Rodzaj umowy, harmonogram i faktyczne obciążenie budżetu | Sposób uwzględnienia zależy od rodzaju produktu, dostępnych danych i metodologii kredytodawcy |
Nie należy przyjmować jednej uniwersalnej „raty technicznej” dla kart i limitów. Sposób przeliczenia oraz wysokość obciążenia stosowanego w analizie zależą od zasad konkretnego banku.
Jak karty i limity wpływają na ocenę punktową BIK w 2026 r.?
W aktualnym modelu oceny punktowej BIK jednym z sześciu czynników jest wykorzystanie limitów kredytowych. BIK analizuje w tej kategorii m.in. karty kredytowe, limity kredytowe i kredyty odnawialne oraz stopień ich wykorzystania w poprzednim miesiącu.
Według BIK zbyt wysokie wykorzystanie dostępnych limitów obniża ocenę punktową i może wskazywać na problemy z płynnością. Samo terminowe wykonanie minimalnej spłaty nie powoduje więc automatycznie, że sposób wykorzystania limitu przestaje mieć znaczenie.
- historię spłat,
- bieżące spłaty,
- staż kredytowy,
- nowe kredyty,
- wykorzystanie limitów,
- kredyty gotówkowe.
BIK precyzuje również, że w czynniku „wykorzystanie limitów” nie uwzględnia zakupów z odroczoną płatnością BNPL ani bezumownych debetów w koncie. BNPL nie jest także uwzględniany w czynniku „nowe kredyty”. Nie przesądza to o tym, jak konkretne zobowiązanie zostanie potraktowane w szerszej analizie zdolności prowadzonej przez kredytodawcę.
Czy minimalna spłata karty poprawia scoring?
Terminowe wykonanie wymaganej płatności pozwala uniknąć zaległości, ale nie powoduje automatycznie, że wykorzystanie limitu przestaje mieć znaczenie. Jeżeli po minimalnej spłacie karta pozostaje w wysokim stopniu wykorzystana, poziom wykorzystania nadal może wpływać na czynnik dotyczący limitów.
Kiedy spłata karty pojawi się w BIK?
BIK informuje, że banki i inne zobowiązane instytucje mają do 7 dni na przekazanie określonych informacji o zmianie zobowiązania, a BIK ma do 7 dni na wprowadzenie otrzymanej informacji do systemu. Dane mogą być przekazywane i aktualizowane częściej.
Czym różni się ocena punktowa BIK od scoringu i decyzji banku?
Ocena punktowa widoczna w Raporcie BIK nie jest decyzją kredytową banku i nie jest tym samym co wewnętrzny scoring konkretnej instytucji. BIK wskazuje, że jego ocena stanowi przybliżenie tego, jak instytucje finansowe mogą oceniać klienta na podstawie danych znajdujących się w BIK.
| Element | Ocena punktowa BIK | Ocena banku |
|---|---|---|
| Cel | Oszacowanie ryzyka na podstawie informacji uwzględnianych przez aktualny model BIK | Ocena zdolności, ryzyka i zgodności wniosku z zasadami kredytowymi banku |
| Zakres danych | Dane wykorzystywane w aktualnym modelu BIK | Dane z wniosku, odpowiednich baz i zbiorów banku zgodnie z prawem i procedurą |
| Dochód i koszty gospodarstwa | Nie są elementami sześciu grup czynników aktualnej oceny punktowej BIK | Mają znaczenie dla badania zdolności kredytowej |
| Decyzja | Nie gwarantuje uzyskania finansowania | Bank podejmuje własną decyzję po przeprowadzeniu oceny |
Dlatego wysoka ocena punktowa BIK nie gwarantuje uzyskania kredytu, a brak wyliczonej oceny punktowej nie oznacza automatycznie odmowy. Bank bierze pod uwagę również informacje, których sama ocena punktowa BIK nie obejmuje.
Czy zapytania kredytowe obniżają scoring BIK i co zmieniło się od 1 lipca 2026 r.?
Nie. BIK podaje wprost, że przy wyliczaniu aktualnej oceny punktowej nie uwzględnia żadnych zapytań, w tym zapytań kredytowych. Samodzielne sprawdzanie własnego Raportu BIK również nie obniża tej oceny.
To istotne rozróżnienie względem starszych materiałów, w których liczba zapytań była opisywana jako jeden z czynników scoringu. Przy ocenie aktualnych zasad należy opierać się na modelu stosowanym przez BIK w 2026 r.
Czy można więc składać dowolną liczbę wniosków?
Brak wpływu zapytań na ocenę punktową BIK nie oznacza, że liczba i sposób składania wniosków są obojętne dla każdego banku. Bank może stosować własny model scoringowy i analizować informacje dostępne mu zgodnie z prawem oraz własnymi procedurami. Nie należy utożsamiać zasad scoringu BIK z pełnym algorytmem decyzyjnym banku.
Co ma znaczenie dla scoringu BIK zamiast zapytań?
Według aktualnych informacji BIK znaczenie mają m.in. faktycznie zaciągnięte nowe kredyty spełniające kryteria modelu, historia i bieżąca terminowość spłat, staż kredytowy oraz wykorzystanie limitów.
Co można poprawić w finansach w ciągu 30 dni przed złożeniem wniosku?
30 dni nie jest okresem wymaganym przez banki ani gwarancją poprawy zdolności kredytowej. To praktyczny horyzont, w którym można uporządkować część bieżących zobowiązań, sprawdzić dane i ocenić, czy planowana rata mieści się w budżecie.
- Sprawdź wszystkie zobowiązania – karty, limity kredytowe, kredyty, pożyczki oraz płatności ratalne.
- Zmniejsz wykorzystanie limitów – jeżeli pozwala na to budżet, spłać część zadłużenia zamiast ograniczać się do minimalnej wymaganej wpłaty.
- Oceń potrzebę utrzymywania wysokich limitów – niewykorzystywany produkt można obniżyć lub zamknąć, jeżeli nie jest potrzebny.
- Sprawdź Raport BIK – zweryfikuj, czy dane o zobowiązaniach i spłatach są aktualne.
- Policz realną nadwyżkę – po stałych wydatkach i ratach powinny pozostać środki na bieżące wydatki i nieprzewidziane koszty.
- Porównaj warianty – sprawdź ratę, okres spłaty, RRSO, całkowity koszt i całkowitą kwotę do zapłaty.
- Spłać saldo zgodnie z aktualną kwotą zadłużenia.
- Złóż dyspozycję obniżenia limitu lub zamknięcia produktu, jeżeli taką decyzję podejmujesz.
- Zachowaj potwierdzenie dyspozycji i jej realizacji.
- Po aktualizacji danych sprawdź status zobowiązania w Raporcie BIK.
Jednorazowa poprawa sytuacji na rachunku nie zastępuje trwałej zdolności do obsługi nowego kredytu. Jeżeli budżet pozostaje napięty po ograniczeniu limitów, bardziej racjonalnym rozwiązaniem może być stopniowe zmniejszanie zadłużenia bez zaciągania kolejnego zobowiązania.
Jak przygotować plan spłaty kart i limitów bez nowego kredytu?
Plan bez nowego finansowania powinien określać kolejność spłat, miesięczną kwotę przeznaczaną na zadłużenie oraz sposób postępowania ze spłaconymi limitami. Dwie popularne strategie to metoda lawiny zadłużenia i metoda kuli śnieżnej.
| Metoda | Kolejność spłaty | Główna zaleta | Ograniczenie |
|---|---|---|---|
| Lawina zadłużenia | Od zobowiązania o najwyższym koszcie do najtańszego | Może ograniczyć koszt odsetkowy w porównaniu ze spłatą droższych zobowiązań później | Pierwsze całkowicie spłacone zobowiązanie może pojawić się później |
| Kula śnieżna | Od najmniejszego salda do największego | Pozwala szybciej zamykać pojedyncze zobowiązania | Nie zawsze minimalizuje całkowity koszt odsetek |
- Spisz zadłużenie – saldo, limit, oprocentowanie lub koszt, minimalną płatność i termin spłaty.
- Ustal miesięczną nadwyżkę – kwotę możliwą do przeznaczenia na szybszą redukcję zadłużenia.
- Wybierz kolejność – lawinę zadłużenia albo kulę śnieżną.
- Reguluj wymagane płatności pozostałych zobowiązań – dodatkową nadwyżkę kieruj na produkt wybrany jako pierwszy.
- Po spłacie zdecyduj o limicie – pozostawienie pełnego limitu odnawialnego utrzymuje możliwość ponownego zadłużenia.
Strategia spłaty własnego zadłużenia nie jest metodą optymalizacji scoringu bankowego. Jej podstawowym celem jest zmniejszenie zadłużenia i kosztów przy zachowaniu płynności finansowej.
Jak porównać kredyt z konsolidacją i spłatą bez nowego finansowania?
Nie porównuj wyłącznie wysokości miesięcznej raty. Niższą ratę można uzyskać przez wydłużenie okresu spłaty, co może jednocześnie zwiększyć całkowity koszt zobowiązania.
| Parametr | Co porównać | Dlaczego to ważne |
|---|---|---|
| Rata | Miesięczne obciążenie w każdym wariancie | Pokazuje wpływ zobowiązania na bieżący budżet |
| Okres spłaty | Liczbę miesięcy do całkowitej spłaty | Dłuższy okres może obniżyć ratę, ale zwiększyć łączny koszt |
| RRSO | Rzeczywistą roczną stopę oprocentowania podaną dla oferty | Ułatwia porównywanie kosztu finansowania zgodnie z zasadami właściwymi dla kredytu konsumenckiego |
| Całkowity koszt kredytu | Koszty ponoszone przez konsumenta w związku z umową zgodnie z przepisami | Pozwala ocenić więcej niż samą ratę |
| Całkowita kwota do zapłaty | Łączną kwotę do zwrotu zgodnie z warunkami umowy | Pokazuje finalne obciążenie finansowe wynikające z oferty |
| Status starych limitów | Czy zostaną zamknięte, zmniejszone czy pozostaną aktywne | Pozostawienie limitów utrzymuje możliwość ponownego zadłużenia |
Jak zmienia się sytuacja przed i po konsolidacji?
| Element | Przed konsolidacją | Po prawidłowym rozliczeniu konsolidacji |
|---|---|---|
| Liczba płatności | Kilka zobowiązań lub produktów odnawialnych | Jedna rata nowego kredytu dla zobowiązań objętych konsolidacją |
| Karty i limity | Aktywne zadłużenie lub dostępne limity | Zadłużenie objęte konsolidacją powinno zostać rozliczone; status samych limitów trzeba sprawdzić osobno |
| Terminy spłat | Różne terminy i harmonogramy | Harmonogram nowego kredytu dla skonsolidowanej części zadłużenia |
| Miesięczne obciążenie | Suma dotychczasowych rat i obciążeń | Nowa rata może być niższa, podobna lub wyższa w zależności od parametrów finansowania |
| Całkowity koszt | Koszty dotychczasowych produktów | Zależy od oprocentowania, RRSO, okresu i pozostałych kosztów nowego kredytu |
| Ryzyko ponownego zadłużenia | Zależy m.in. od wykorzystania produktów odnawialnych | Nadal istnieje, jeżeli spłacone karty lub limity pozostaną aktywne |
- Pobierz z każdej rzeczywistej oferty ratę, okres, RRSO, całkowity koszt kredytu i całkowitą kwotę do zapłaty.
- Sprawdź, czy oferta obejmuje wszystkie zobowiązania, które chcesz spłacić.
- Porównaj koszt dla tego samego zakresu spłacanego zadłużenia.
- Oceń, czy niższa rata nie wynika przede wszystkim ze znacznego wydłużenia okresu.
- Uwzględnij decyzję dotyczącą kart i limitów po ich spłacie.
Nie należy obliczać całkowitego kosztu kredytu wyłącznie jako „suma rat minus wypłacona kwota”, jeżeli występują koszty rozliczane poza ratami. Do porównania najlepiej wykorzystywać wartości podawane w dokumentach konkretnej oferty.
Czy zamiast nowego kredytu można rozłożyć zadłużenie karty na raty?
W części banków dostępna jest możliwość rozłożenia określonych transakcji lub zadłużenia karty kredytowej na raty. Nie jest to jednak rozwiązanie dostępne na identycznych zasadach dla każdej karty. Przed wyborem trzeba sprawdzić oprocentowanie, prowizję lub inne koszty, liczbę rat, minimalną kwotę objętą usługą oraz wpływ operacji na dostępny limit karty.
Taką opcję warto porównać z kredytem gotówkowym, konsolidacją i samodzielną spłatą zadłużenia. Sama zamiana salda karty na raty nie oznacza automatycznie, że będzie to najtańszy wariant.
Co zrobić, gdy bank odmówi kredytu?
Odmowa w jednym banku nie wyjaśnia sama w sobie, który element oceny był decydujący. Zamiast od razu składać kolejne wnioski, warto ustalić przyczynę decyzji, sprawdzić dane wykorzystywane w procesie i ocenić, czy sytuację da się poprawić.
- Poproś bank o wyjaśnienie oceny zdolności kredytowej – Prawo bankowe przewiduje możliwość uzyskania informacji dotyczących dokonanej oceny na zasadach określonych w art. 70a.
- Sprawdź Raport BIK – zweryfikuj aktywne zobowiązania, historię spłat, limity i poprawność danych.
- Porównaj dane z wniosku ze stanem faktycznym – dochód, źródło zatrudnienia, liczba osób w gospodarstwie, raty i zobowiązania powinny być prawidłowo podane.
- Policz budżet ponownie – sprawdź, czy problemem nie jest zbyt wysoka suma obciążeń względem dochodu.
- Oceń możliwość redukcji zadłużenia lub limitów – przed kolejnym wnioskiem warto usunąć rzeczywisty problem, jeżeli da się go zidentyfikować.
Co jeśli odmowa wynikała z danych w bazie?
Jeżeli decyzja została podjęta na podstawie informacji zawartych w bazie danych, zastosowanie mają obowiązki informacyjne wynikające z przepisów o kredycie konsumenckim. W praktyce warto ustalić, z jakiej bazy korzystano, a następnie sprawdzić poprawność znajdujących się tam danych.
Nie warto usuwać prawidłowych danych z BIK tylko dlatego, że bank odmówił kredytu. Jeżeli dane są nieprawidłowe, ich korekta odbywa się zgodnie z zasadami właściwymi dla instytucji, która przekazała informacje do BIK.
Checklista przed złożeniem wniosku
- Spisz wszystkie zobowiązania – karty, limity, kredyty, pożyczki i płatności ratalne.
- Sprawdź wykorzystanie kart i limitów – samo saldo 0 zł nie oznacza zamknięcia produktu.
- Zweryfikuj Raport BIK – sprawdź historię spłat, aktualne zobowiązania i ocenę punktową, jeżeli jest wyliczona.
- Policz miesięczne obciążenia – uwzględnij raty i pozostałe zobowiązania wynikające z posiadanych umów.
- Policz nadwyżkę budżetową – sprawdź, ile realnie zostaje po ratach i podstawowych wydatkach.
- Ogranicz zbędne limity – jeżeli nie są potrzebne, rozważ ich obniżenie lub zamknięcie.
- Zachowaj potwierdzenia – spłat, dyspozycji zamknięcia i zmniejszenia limitów.
- Porównaj więcej niż ratę – RRSO, całkowity koszt, całkowitą kwotę do zapłaty i okres.
- Sprawdź zakres konsolidacji – upewnij się, które zobowiązania bank rzeczywiście spłaci.
- Nie traktuj wyniku BIK jako decyzji banku – każda instytucja dokonuje własnej oceny.
FAQ – najczęściej zadawane pytania
Czy bank może uwzględnić kartę kredytową, jeśli jej nie używam?
Tak, aktywny limit może mieć znaczenie w ocenie zdolności według metodologii banku nawet wtedy, gdy aktualne zadłużenie jest niskie lub wynosi 0 zł. Sposób przeliczenia zależy od konkretnej instytucji.
Czy spłata karty od razu poprawi ocenę BIK?
Zmiana musi zostać przekazana i wprowadzona do BIK. Instytucje mają określone terminy aktualizacji, a dane mogą być przekazywane częściej. Po spłacie warto sprawdzić aktualny Raport BIK.
Czy zapytania kredytowe obniżają ocenę punktową BIK w 2026 r.?
Nie. BIK podaje, że przy wyliczaniu aktualnej oceny punktowej nie uwzględnia żadnych zapytań, w tym zapytań kredytowych.
Co dzieje się z zapytaniem kredytowym po odmowie banku?
Od 1 lipca 2026 r. zapytanie, które nie zakończyło się udzieleniem finansowania, jest automatycznie usuwane z bazy BIK po 14 dniach i nie jest następnie przekazywane instytucjom finansowym.
Czy BNPL i raty 0% obniżają scoring BIK?
Aktualny model BIK nie uwzględnia zakupów BNPL w czynnikach „nowe kredyty” i „wykorzystanie limitów”. Nie przesądza to o sposobie uwzględnienia konkretnego zobowiązania w szerszej ocenie zdolności prowadzonej przez kredytodawcę.
Czy wysoki scoring BIK gwarantuje kredyt?
Nie. Ocena punktowa BIK jest jednym z elementów informacji o historii kredytowej. Bank sam ocenia zdolność kredytową i ryzyko na podstawie własnej metodologii oraz danych dostępnych w procesie.
Czy 30 dni wystarczy, aby poprawić zdolność kredytową?
Nie ma takiej gwarancji ani uniwersalnej reguły bankowej. W ciągu 30 dni można jednak zmniejszyć część zadłużenia, ograniczyć zbędne limity, sprawdzić aktualność danych i ponownie policzyć własny budżet.
Słowniczek pojęć
Źródła i podstawa prawna
- Biuro Informacji Kredytowej, „Czym jest ocena punktowa BIK i co na nią wpływa?”: bik.pl
- Biuro Informacji Kredytowej, „Czy zapytania kredytowe wpływają na moją ocenę punktową BIK?”: bik.pl
- Biuro Informacji Kredytowej, „Kiedy BIK aktualizuje informacje?”: bik.pl
- Biuro Informacji Kredytowej, informacja o zmianach modelu scoringowego i zasadach dotyczących zapytań od 1 lipca 2026 r.: media.bik.pl
- Komisja Nadzoru Finansowego, Rekomendacja T dotycząca dobrych praktyk w zakresie zarządzania ryzykiem detalicznych ekspozycji kredytowych: knf.gov.pl
- Ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim, tekst jednolity ogłoszony w Dz.U. z 2025 r. poz. 1362: isap.sejm.gov.pl
- Ustawa z dnia 29 sierpnia 1997 r. – Prawo bankowe, w szczególności art. 70a dotyczący wyjaśnienia oceny zdolności kredytowej: isap.sejm.gov.pl
- Urząd Ochrony Danych Osobowych, materiały dotyczące stosowania art. 70a Prawa bankowego i wyjaśniania oceny zdolności kredytowej: uodo.gov.pl
Przykłady liczbowe mają charakter poglądowy i nie przedstawiają parametrów aktualnej oferty konkretnego banku. Sposób oceny limitów, obciążeń, dochodu i kosztów gospodarstwa domowego zależy od zasad stosowanych przez daną instytucję.
Co możesz zrobić po przeczytaniu tego artykułu?
- Spisz wszystkie aktywne karty, limity, kredyty i pożyczki wraz z saldem oraz miesięcznym obciążeniem.
- Sprawdź Raport BIK i zweryfikuj, czy informacje o spłatach oraz aktywnych zobowiązaniach są aktualne.
- Policz realny budżet po spłacie obecnych zobowiązań oraz po planowanej nowej racie.
- Jeżeli rozważasz kredyt lub konsolidację, porównaj RRSO, całkowity koszt, całkowitą kwotę do zapłaty i okres spłaty.
- Ustal, czy po spłacie zadłużenia karty i limity pozostaną aktywne, zostaną zmniejszone czy zamknięte.
- Po odmowie nie składaj kolejnego wniosku bez analizy – najpierw ustal możliwą przyczynę decyzji i sprawdź dane wykorzystane w ocenie.
Aktualizacja artykułu: 23 października 2026 r. (objaśnienie DTI na ilustracji; weryfikacja BIK i Prawa bankowego).
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z odpowiednim specjalistą.