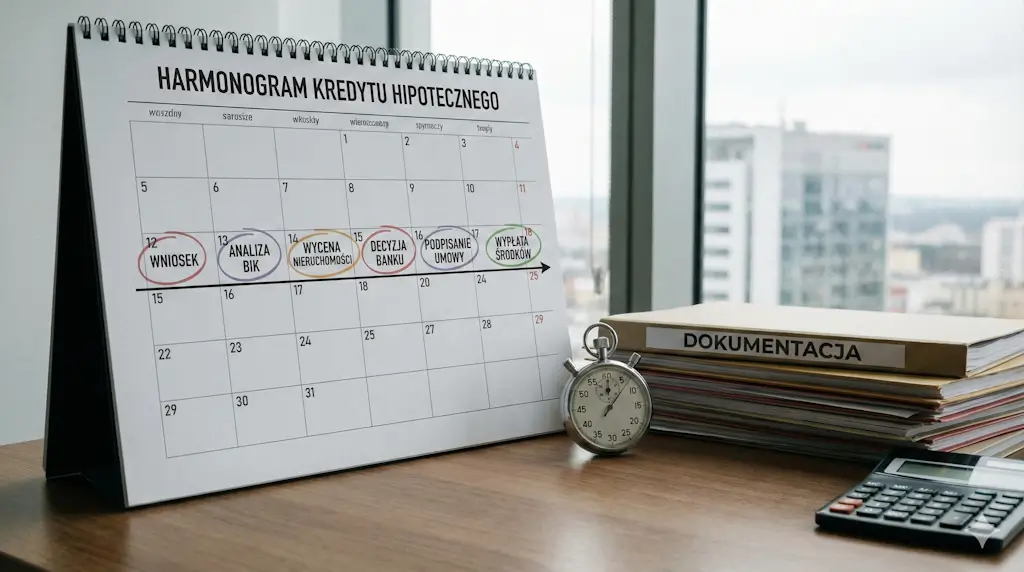
- Nie ma jednego ustawowego terminu od złożenia wniosku do wypłaty kredytu hipotecznego. Proces obejmuje dokumenty, ocenę zdolności kredytowej, wycenę nieruchomości, decyzję, podpisanie umowy i spełnienie warunków wypłaty.
- Termin 21 dni dotyczy przekazania decyzji kredytowej, a nie uruchomienia kredytu. UKNF wskazuje, że jego bieg rozpoczyna się po przekazaniu kredytodawcy wszystkich dokumentów i informacji niezbędnych do oceny zdolności kredytowej.
- Pozytywna decyzja nie oznacza jeszcze wypłaty pieniędzy. Po decyzji pozostają podpisanie umowy oraz warunki uruchomienia określone przez bank.
- Najczęstsze źródła opóźnień – niekompletne lub niespójne dokumenty, oczekiwanie na wycenę, niejasności dotyczące nieruchomości oraz niespełnione warunki wypłaty.
- Przy napiętym terminie transakcji warto przewidzieć bufor czasowy i wariant alternatywny, zamiast zakładać, że decyzja kredytowa automatycznie zakończy proces.
Ile trwa załatwienie kredytu hipotecznego? Nie da się wskazać jednego terminu właściwego dla każdego banku i każdej transakcji. W praktyce cały proces trzeba planować w perspektywie kilku tygodni, a przy nietypowym dochodzie, problemach z dokumentacją nieruchomości, budowie domu lub dodatkowych warunkach banku może potrwać dłużej.
Najważniejsze jest rozdzielenie czasu potrzebnego na decyzję kredytową od czasu potrzebnego na podpisanie umowy i wypłatę środków. Ustawowe 21 dni nie oznacza, że w tym terminie pieniądze znajdą się na rachunku sprzedającego.
- decyzja kredytowa – formalna decyzja kredytodawcy w sprawie udzielenia kredytu; zgodnie z ustawą stanowi ofertę;
- umowa kredytu – określa warunki finansowania, zabezpieczenia i wymagania dotyczące wypłaty;
- wypłata lub uruchomienie kredytu – następuje po spełnieniu warunków określonych w umowie i wykonaniu czynności wymaganych przez bank.
Jak zaplanować proces kredytowy, gdy termin transakcji jest ważny?
| Sposób | Kiedy ma sens | Korzyść | Ograniczenie |
|---|---|---|---|
| Jeden bank | Prosta sytuacja dochodowa, kompletna dokumentacja i odpowiedni bufor do terminu płatności | Mniej formalności i prostsza komunikacja | Brak alternatywy, jeżeli analiza się wydłuży lub bank odmówi finansowania |
| Dwa banki równolegle | Termin transakcji jest napięty albo dochód lub nieruchomość wymagają bardziej złożonej analizy | Alternatywa w razie opóźnienia lub odmowy w jednym banku | Więcej dokumentów i konieczność zachowania pełnej spójności informacji |
| Budowa lub kredyt w transzach | Finansowanie prac etapami | Wypłaty są powiązane z harmonogramem inwestycji | Kolejna transza może zależeć od udokumentowania lub kontroli wykonania wcześniejszego etapu |
Ile trwa załatwienie kredytu hipotecznego od wniosku do wypłaty pieniędzy?
Cały proces nie ma jednego ustawowego terminu. Ustawa reguluje między innymi moment przekazania decyzji kredytowej, ale nie ustanawia jednego limitu czasu obejmującego przygotowanie dokumentów, wycenę, podpisanie umowy i wypłatę.
Dlatego przy planowaniu zakupu mieszkania lub domu bezpieczniej zakładać proces liczony w tygodniach i ustalać harmonogram od końca: najpierw termin, w którym środki powinny trafić do sprzedającego lub dewelopera, następnie warunki wypłaty, podpisanie umowy, decyzja, wycena i komplet dokumentów.
Od czego zależy czas procesu i kiedy rozpoczyna się ustawowy termin 21 dni?
UKNF wskazuje, że bieg 21-dniowego terminu na przekazanie decyzji kredytowej rozpoczyna się wraz ze złożeniem kredytodawcy wszystkich dokumentów i informacji niezbędnych do oceny zdolności kredytowej. Samo przesłanie formularza bez informacji potrzebnych do przeprowadzenia oceny nie powinno być utożsamiane z rozpoczęciem tego terminu.
- sytuacja dochodowa – przy bardziej złożonych źródłach dochodu bank może potrzebować dodatkowych informacji i dokumentów;
- zobowiązania – bank ocenia istniejące kredyty, limity oraz inne obciążenia mające znaczenie dla zdolności kredytowej;
- nieruchomość – znaczenie mają jej wartość, stan prawny i dokumenty potrzebne do ustanowienia zabezpieczenia;
- wycena – sposób jej wykonania i czas pozyskania dokumentu zależą od procedury konkretnego banku;
- organizacja procesu w banku – czas obsługi może zależeć od liczby spraw i wewnętrznego przebiegu analizy.
Jak wygląda harmonogram kredytu hipotecznego krok po kroku?
Poszczególne banki organizują proces w różny sposób, dlatego nie należy traktować orientacyjnych czasów spotykanych w poradnikach jako gwarantowanych terminów. Pewniejsze jest rozpisanie etapów i sprawdzenie, co musi wydarzyć się przed przejściem do kolejnego kroku.
| Etap | Co się dzieje | Czy istnieje jeden termin ustawowy? | Co może wydłużyć etap |
|---|---|---|---|
| Dokumenty i wniosek | Przygotowanie danych o dochodach, zobowiązaniach, wkładzie własnym i nieruchomości | Nie | Braki, nieaktualne dokumenty, niespójne informacje |
| Wycena nieruchomości | Ustalenie wartości zabezpieczenia w formie akceptowanej przez bank | Nie ma jednego terminu dla całego rynku | Dostępność rzeczoznawcy, brak dokumentów, niejasności dotyczące nieruchomości |
| Ocena zdolności i decyzja | Analiza sytuacji konsumenta oraz zabezpieczenia | Dla przekazania decyzji – tak; dla całego etapu analizy – nie. Art. 14 reguluje przekazanie decyzji, a UKNF wiąże rozpoczęcie biegu 21 dni z przekazaniem wszystkich dokumentów i informacji potrzebnych do oceny zdolności | Uzupełnienia, dodatkowe wyjaśnienia, brak dokumentu potrzebnego do oceny |
| Umowa | Zapoznanie się z warunkami i podpisanie umowy kredytowej | Decyzja wraz z formularzem informacyjnym wiąże kredytodawcę co najmniej 14 dni; wcześniejsze przekazanie decyzji odpowiednio wydłuża ten okres | Konieczność wyjaśnienia warunków, organizacja podpisania dokumentów |
| Warunki wypłaty i uruchomienie | Spełnienie wymagań umowy i przekazanie środków | Termin wynika przede wszystkim z umowy i procedury banku | Brak dokumentów, zabezpieczeń, dyspozycji albo innych warunków wymaganych przed wypłatą |
Terminy ustawowe a czas praktyczny – czego nie należy ze sobą mylić?
| Zdarzenie | Termin lub zasada | Co trzeba wiedzieć |
|---|---|---|
| Przekazanie decyzji kredytowej | 21. dzień, chyba że konsument zgodzi się na wcześniejsze przekazanie | Według UKNF bieg terminu rozpoczyna się po przekazaniu wszystkich dokumentów i informacji niezbędnych do oceny zdolności kredytowej |
| Związanie kredytodawcy decyzją | co najmniej 14 dni | Przy wcześniejszym przekazaniu decyzji okres związania wydłuża się o czas, o który skrócono termin 21 dni |
| Odstąpienie od umowy | 14 dni od dnia zawarcia umowy | Ustawa przewiduje szczególną regułę, jeżeli umowa nie zawiera wymaganych elementów określonych w art. 29 ust. 1 i 3 |
| Zwrot kapitału po odstąpieniu | nie później niż 30 dni od złożenia oświadczenia | Konsument zwraca udostępniony kapitał wraz z odsetkami należnymi za okres od wypłaty do spłaty |
| Wycena i wypłata kredytu | Brak jednego uniwersalnego terminu dla całego rynku | Znaczenie mają procedura banku, dokumenty i warunki wynikające z umowy |
Co wynika z prawa, a co zależy od procedury banku?
| Element | Co wynika z prawa | Co zależy od banku lub umowy |
|---|---|---|
| Decyzja kredytowa | Art. 14 określa termin jej przekazania i okres związania kredytodawcy ofertą | Organizacja analizy i wewnętrzny przebieg procesu |
| Ocena zdolności kredytowej | Kredytodawca ma obowiązek przeprowadzić ocenę przed zawarciem umowy | Szczegółowa metodologia, modele ryzyka i wymagane dokumenty |
| Dokumenty dochodowe | Konsument przekazuje informacje i dokumenty potrzebne do oceny zdolności | Konkretny zestaw dokumentów, zakres danych i okres ich akceptowania |
| Wycena zabezpieczenia | Wartość zabezpieczenia ma znaczenie dla prawidłowej oceny kredytu hipotecznego | Sposób wykonania wyceny, dopuszczany dokument i organizacja procesu |
| Wypłata kredytu | Brak jednego terminu wypłaty obowiązującego cały rynek; art. 15 reguluje skutki niewypłacenia kredytu w terminie wskazanym w umowie | Termin uruchomienia i warunki wymagane przed wypłatą |
| Koszt do czasu wpisu hipoteki | Po dokonaniu wpisu dodatkowy koszt podlega zwrotowi albo zaliczeniu na poczet spłaty | Wysokość kosztu oraz szczegółowe zasady rozliczenia wynikają z umowy |
Ile trwa kompletowanie dokumentów i co najczęściej opóźnia złożenie wniosku?
Nie istnieje jeden termin na skompletowanie dokumentów. Zakres wymaganych załączników zależy między innymi od źródła dochodu, rodzaju nieruchomości, celu kredytu i procedury banku.
- dokumenty dochodowe – sprawdź, czy obejmują okres wymagany przez bank i zawierają aktualne dane;
- zobowiązania – przygotuj aktualne informacje o kredytach, kartach i limitach;
- wkład własny – ustal, w jaki sposób bank wymaga jego udokumentowania;
- nieruchomość – zgromadź dokumenty odpowiednie dla rynku wtórnego, pierwotnego albo budowy;
- wniosek – sprawdź zgodność danych z dokumentami źródłowymi przed jego złożeniem.
Ile trwa wycena nieruchomości i kiedy jest potrzebna do kredytu?
Bank musi ocenić wartość nieruchomości stanowiącej zabezpieczenie kredytu, ale sposób przeprowadzenia tej oceny zależy od jego procedury. Bank może organizować wycenę we własnym trybie albo dopuścić dokument przygotowany przez rzeczoznawcę majątkowego zgodnie ze swoimi wymaganiami.
Nie ma jednego ustawowego czasu wykonania wyceny obowiązującego wszystkie banki i wszystkie nieruchomości. Proces może się wydłużyć, gdy potrzebne są dodatkowe dokumenty, występują rozbieżności dotyczące powierzchni lub stanu prawnego albo rzeczoznawca nie ma dostępu do wszystkich informacji potrzebnych do sporządzenia operatu.
- rynek wtórny – znaczenie mają dokumenty lokalu lub domu, stan prawny i możliwość przeprowadzenia wymaganej oceny;
- rynek pierwotny – bank analizuje dokumentację inwestycji i umowę dotyczącą nabycia nieruchomości;
- budowa domu – poza wartością zabezpieczenia istotne są kosztorys, harmonogram prac i zasady wypłaty kolejnych transz.
Ile trwa analiza kredytowa w banku i dlaczego wniosek może wymagać uzupełnień?
W ramach analizy bank ocenia zdolność konsumenta do spłaty kredytu, źródła dochodu, istniejące zobowiązania oraz informacje dotyczące zabezpieczenia. Jeżeli do wykonania tej oceny potrzebny jest dodatkowy dokument lub wyjaśnienie, bank może o nie poprosić.
Nie należy utożsamiać statusu „w analizie” z gwarancją, że wszystkie wymagane elementy zostały już zebrane. W procesie mogą występować kolejne etapy oceny finansowej, prawnej lub dotyczącej zabezpieczenia.
- dochód – dodatkowych wyjaśnień mogą wymagać nieregularne wpływy, kilka źródeł dochodu lub zmiany w zatrudnieniu;
- zobowiązania – bank uwzględnia dane istotne dla oceny zdolności kredytowej;
- nieruchomość – analiza może wymagać wyjaśnienia stanu prawnego albo uzupełnienia dokumentów dotyczących zabezpieczenia;
- dokumenty – bank może wymagać ich aktualizacji, jeżeli wcześniejsze dokumenty przestały spełniać jego wymogi.
Ile trwa decyzja kredytowa, podpisanie umowy i spełnienie warunków wypłaty?
Zgodnie z art. 14 ustawy decyzja kredytowa stanowi ofertę w rozumieniu Kodeksu cywilnego. Decyzja wraz z formularzem informacyjnym jest wiążąca dla kredytodawcy co najmniej przez 14 dni od dnia jej przekazania. Jeżeli decyzja została przekazana przed dwudziestym pierwszym dniem, okres związania ulega odpowiedniemu wydłużeniu.
Po otrzymaniu decyzji pozostaje podpisanie umowy oraz spełnienie wskazanych w niej warunków. To właśnie ten etap wyjaśnia, dlaczego pozytywna decyzja nie jest równoznaczna z natychmiastowym przelewem.
- akt notarialny lub inne dokumenty transakcji – jeżeli są wymagane przed uruchomieniem;
- udokumentowanie wkładu własnego – w sposób określony przez bank;
- ubezpieczenie i cesja – jeżeli obowiązek wynika z umowy;
- dokumenty dotyczące zabezpieczenia – zgodnie z warunkami kredytu;
- dyspozycja wypłaty – jeżeli procedura banku wymaga jej złożenia;
- dokumenty dotyczące transzy – przy budowie lub finansowaniu etapowym.
Ile trwa uruchomienie kredytu na rynku wtórnym, pierwotnym i przy budowie domu?
Termin wypłaty należy sprawdzić w umowie kredytowej i procedurze konkretnego banku. Przepisy nie ustanawiają jednego uniwersalnego terminu uruchomienia dla wszystkich rodzajów kredytów hipotecznych.
| Rodzaj finansowania | Jak wygląda wypłata | Co sprawdzić przed terminem płatności |
|---|---|---|
| Rynek wtórny | Środki są przekazywane zgodnie z warunkami umowy i dokumentami dotyczącymi transakcji | Dokumenty wymagane po akcie, sposób złożenia dyspozycji oraz termin wykonania przelewu przez bank |
| Rynek pierwotny | Jednorazowo albo zgodnie z harmonogramem płatności dotyczącym inwestycji | Terminy z umowy z deweloperem i warunki wymagane przez bank przed każdą wypłatą |
| Budowa domu | Najczęściej w transzach powiązanych z kolejnymi etapami inwestycji | Harmonogram, kosztorys oraz sposób potwierdzania wykorzystania wcześniejszej transzy i postępu prac |
Co sprawdzić w umowie przed podpisaniem, aby ograniczyć ryzyko opóźnienia wypłaty?
| Punkt do sprawdzenia | Dlaczego ma znaczenie dla terminu |
|---|---|
| Termin wypłaty | Pozwala ustalić, kiedy bank powinien przekazać środki po spełnieniu wymaganych warunków |
| Warunki uruchomienia | Niespełniony warunek może zatrzymać wypłatę mimo podpisanej umowy |
| Sposób złożenia dyspozycji | Niektóre procedury wymagają osobnej dyspozycji klienta przed wykonaniem przelewu |
| Dokumenty wymagane po akcie | Brak jednego z wymaganych dokumentów może przesunąć uruchomienie środków |
| Zasady wypłaty transz | Przy budowie określają warunki uruchomienia kolejnych części finansowania |
| Koszt do czasu wpisu hipoteki | Umowa określa wysokość tego kosztu oraz sposób jego późniejszego zwrotu albo zaliczenia na poczet spłaty |
Jak przyspieszyć kredyt hipoteczny bez zwiększania ryzyka błędów?
Najwięcej można zrobić przed rozpoczęciem właściwej analizy. Przygotowanie dokumentów i sprawdzenie warunków transakcji ogranicza liczbę sytuacji, w których bank musi wracać po dodatkowe informacje.
- zacznij od terminu płatności – ustal dzień, do którego środki mają trafić do sprzedającego lub dewelopera;
- przygotuj dokumenty jako jeden spójny pakiet – sprawdź dochody, zobowiązania, wkład własny i dokumentację nieruchomości;
- ustal sposób wyceny na początku – sprawdź, kto ją zamawia i jaki dokument zaakceptuje bank;
- reaguj na prośby o uzupełnienia bez zwłoki – brakujący dokument może blokować dalszy etap oceny;
- po decyzji przeczytaj warunki wypłaty osobno – nie zakładaj, że podpisanie umowy automatycznie uruchamia przelew;
- przewiduj bufor w umowie ze sprzedającym – szczególnie gdy transakcja nie pozwala na łatwe przesunięcie terminu;
- przy podwyższonym ryzyku opóźnienia rozważ alternatywny bank – zachowując zgodność danych we wszystkich wnioskach.
Checklista: jak zaplanować czas kredytu hipotecznego krok po kroku
- Ustal ostateczny termin wypłaty wynikający z umowy ze sprzedającym, deweloperem albo harmonogramu inwestycji.
- Sprawdź listę dokumentów dotyczącą dochodu, zobowiązań, wkładu własnego i nieruchomości.
- Porównaj dane przed złożeniem wniosku, aby kwoty, daty i informacje były zgodne z dokumentami źródłowymi.
- Ustal sposób wykonania wyceny oraz moment, w którym bank jej potrzebuje.
- Zapytaj, kiedy bank uznaje dokumentację za wystarczającą do oceny zdolności kredytowej.
- Po otrzymaniu decyzji oddzielnie przeanalizuj umowę i wszystkie warunki wymagane przed wypłatą.
- Sprawdź sposób złożenia dyspozycji uruchomienia, jeżeli jest wymagana.
- Zachowaj bufor czasowy między planowanym zakończeniem procesu a ostatecznym terminem płatności.
- Przy większym ryzyku opóźnienia przygotuj wariant alternatywny, zanim termin transakcji stanie się krytyczny.
Słowniczek pojęć
FAQ: najczęściej zadawane pytania
Ile bank ma czasu na przekazanie decyzji dotyczącej kredytu hipotecznego?
Art. 14 ustawy przewiduje przekazanie decyzji w 21. dniu od otrzymania wniosku, chyba że konsument zgodzi się na wcześniejsze jej przekazanie. UKNF wskazuje, że bieg terminu rozpoczyna się po złożeniu wszystkich dokumentów i informacji niezbędnych do oceny zdolności kredytowej.
Czy 21 dni oznacza, że w tym czasie bank wypłaci kredyt?
Nie. Termin dotyczy decyzji kredytowej. Wypłata następuje później, po zawarciu umowy i spełnieniu warunków uruchomienia określonych przez bank.
Co najbardziej wydłuża proces kredytu hipotecznego?
Najczęściej są to brakujące lub niespójne dokumenty, dodatkowe pytania dotyczące dochodu, oczekiwanie na wycenę, niejasności dotyczące nieruchomości oraz niespełnione warunki wypłaty.
Czy zapytania kredytowe wpływają na ocenę punktową BIK?
Według informacji BIK opublikowanej i zaktualizowanej 28 czerwca 2026 r. przy wyliczaniu oceny punktowej BIK nie są uwzględniane żadne zapytania, w tym zapytania kredytowe. Bank dokonuje jednak własnej oceny zdolności kredytowej i ryzyka.
Czy pozytywna decyzja kredytowa gwarantuje wypłatę środków?
Nie. Przed wypłatą trzeba zawrzeć umowę i spełnić wskazane w niej warunki uruchomienia kredytu. Ich zakres zależy od banku i rodzaju transakcji.
Czy dodatkowy koszt za oczekiwanie na wpis hipoteki jest zwracany?
Jeżeli umowa przewiduje dodatkowy koszt związany z oczekiwaniem na wpis hipoteki do księgi wieczystej, po dokonaniu wpisu koszt ten podlega zwrotowi konsumentowi albo zaliczeniu na poczet spłaty kredytu na zasadach określonych w umowie.
Ile czasu mam na odstąpienie od umowy kredytu hipotecznego?
Co do zasady konsument ma 14 dni od zawarcia umowy. Jeżeli kredyt został wypłacony, udostępniony kapitał wraz z należnymi odsetkami trzeba zwrócić nie później niż w ciągu 30 dni od złożenia oświadczenia o odstąpieniu.
Źródła i podstawa prawna
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami – tekst jednolity, Dz.U. 2025 poz. 720, ELI
- UKNF – stanowisko w sprawie interpretacji art. 14 ust. 2 ustawy o kredycie hipotecznym
- BIK – czy zapytania kredytowe wpływają na ocenę punktową BIK?
Podane w artykule informacje dotyczące czasu poszczególnych etapów należy traktować jako wskazówki organizacyjne, a nie gwarantowane terminy obsługi. Szczegółowe wymagania, terminy uruchomienia oraz dokumenty należy sprawdzić w procedurze i umowie konkretnego banku.
Co możesz zrobić po przeczytaniu tego artykułu?
- Ustal termin wypłaty i sprawdź, jaki bufor pozostaje do dnia płatności za nieruchomość.
- Przygotuj dokumenty przed złożeniem wniosku oraz porównaj dane dotyczące dochodów, zobowiązań i nieruchomości.
- Oddziel termin decyzji od terminu wypłaty i po otrzymaniu umowy sprawdź każdy warunek wymagany przed uruchomieniem.
- Przy napiętym harmonogramie przygotuj wariant alternatywny, zanim opóźnienie zacznie zagrażać terminowi transakcji.
Autor: Jacek Grudniewski
Analityk produktów finansowych
Data aktualizacji artykułu: 15 sierpnia 2026 r.
Kontakt przez LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Ten artykuł ma charakter informacyjny i nie stanowi porady finansowej ani prawnej. Treści nie obejmują każdej sytuacji. Decyzje konsultuj z pośrednikiem kredytu hipotecznego lub ekspertem finansowym, na przykład Expander lub NOTUS. Część linków ma charakter partnerski, bez kosztu dla Ciebie. Ostateczne decyzje podejmujesz na własną odpowiedzialność.