Historia konta a kredyt hipoteczny – co widzi analityk, jakie przelewy sprawdza bank i jak przygotować wyciąg?
Historia konta a kredyt hipoteczny - co widzi analityk, jakie przelewy sprawdza bank i jak przygotować wyciąg?

Najważniejsze informacje w skrócie: Bank nie zawsze otrzymuje pełną historię wszystkich zakupów i płatności z rachunku. Zakres danych zależy od dokumentów wymaganych przy danym źródle dochodu oraz od informacji, które bank już posiada. Pełny wyciąg z rachunku, potwierdzenie wpływów wynagrodzenia, dane z BIK, informacje z wniosku i dane znajdujące się w systemach banku to odrębne … Dowiedz się więcej
Operat szacunkowy niższy niż cena zakupu – jak uratować kredyt hipoteczny i zadatek?

Operat szacunkowy niższy niż cena zakupu - jak uratować kredyt hipoteczny i zadatek?

Najważniejsze informacje w skrócie: Operat szacunkowy niższy niż cena zakupu nie oznacza automatycznie odmowy kredytu ani konieczności dopłacenia całej różnicy między ceną a wyceną. Najpierw trzeba zestawić potrzebną kwotę kredytu z wartością zabezpieczenia zaakceptowaną przez bank i policzyć LTV. Przy cenie 600 000 zł, kredycie 540 000 zł i wartości zabezpieczenia 560 000 zł LTV … Dowiedz się więcej

Zastrzeżony PESEL a kredyt, pożyczka i zakupy na raty – jak i kiedy blokada wstrzymuje umowę?

Zastrzeżony PESEL a kredyt, pożyczka i zakupy na raty - jak i kiedy blokada wstrzymuje umowę?

Najważniejsze informacje w skrócie: Zastrzeżony PESEL uniemożliwia zawarcie kredytu, pożyczki lub typowej umowy kredytu ratalnego, jeżeli przed daną czynnością przepisy wymagają sprawdzenia Rejestru Zastrzeżeń Numerów PESEL. Obowiązkowa weryfikacja przy wskazanych czynnościach finansowych obowiązuje od 1 czerwca 2024 r. Samo porównanie ofert, przygotowanie dokumentów, złożenie wniosku ani wydanie decyzji kredytowej nie są w ustawach wskazane jako … Dowiedz się więcej

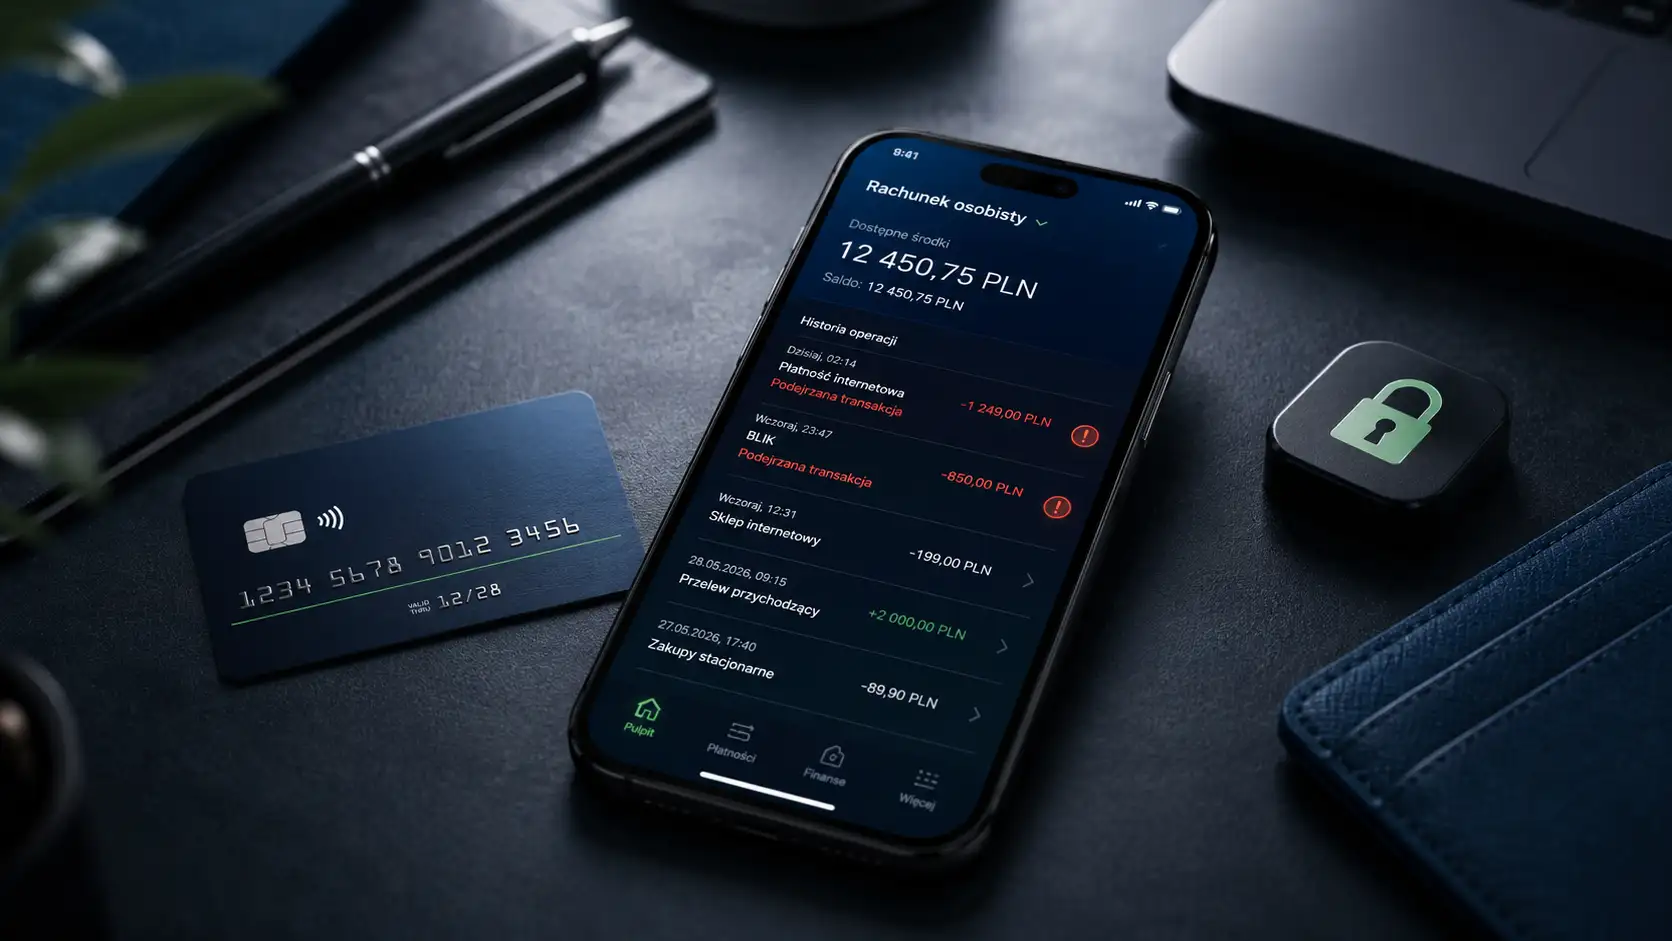
Nieautoryzowana transakcja w banku – jak odzyskać pieniądze i złożyć skuteczną reklamację?

Nieautoryzowana transakcja w banku - jak odzyskać pieniądze i złożyć skuteczną reklamację?

Najważniejsze informacje w skrócie: Nieautoryzowana transakcja płatnicza to transakcja, na której wykonanie płatnik nie wyraził zgody. Po jej wykryciu należy niezwłocznie zgłosić ją bankowi i zażądać zwrotu pieniędzy. Bank co do zasady zwraca kwotę nieautoryzowanej transakcji niezwłocznie, najpóźniej do końca następnego dnia roboczego, czyli w D+1. Termin odpowiedzi na reklamację jest odrębną kwestią. Samo prawidłowe … Dowiedz się więcej

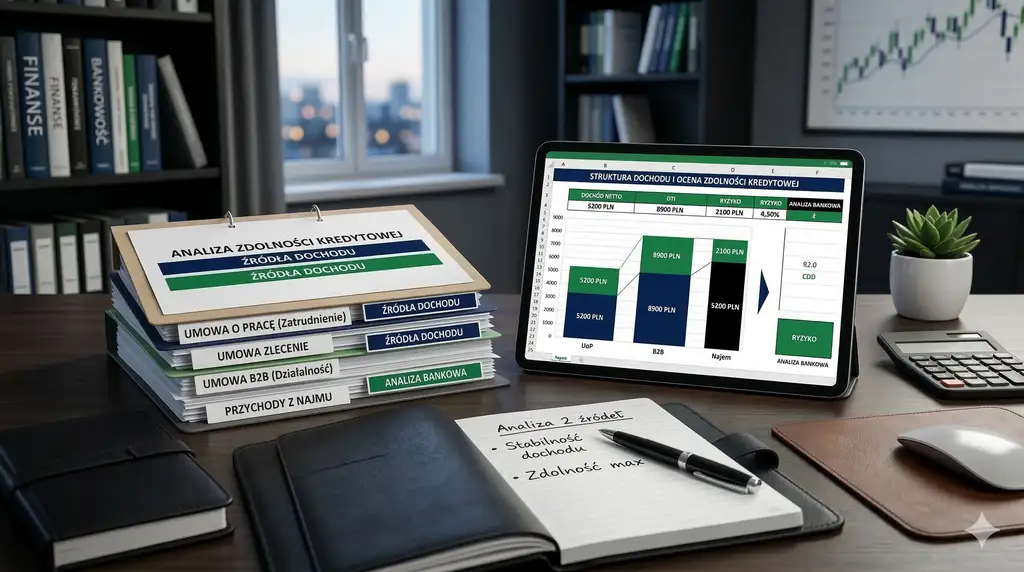
Zdolność kredytowa przy dwóch źródłach dochodu – umowa o pracę, zlecenie, B2B i najem

Zdolność kredytowa przy dwóch źródłach dochodu - umowa o pracę, zlecenie, B2B i najem

Najważniejsze informacje w skrócie: Dwa źródła dochodu mogą zwiększyć zdolność kredytową – pod warunkiem że bank zaakceptuje oba i uzna je za wystarczająco stabilne oraz udokumentowane. Bank nie sumuje automatycznie wszystkich wpływów 1:1 – sposób ustalenia dochodu zależy od źródła, kosztów, podatków, składek i metodologii konkretnej instytucji. Umowa o pracę jest jednym z najłatwiejszych do … Dowiedz się więcej