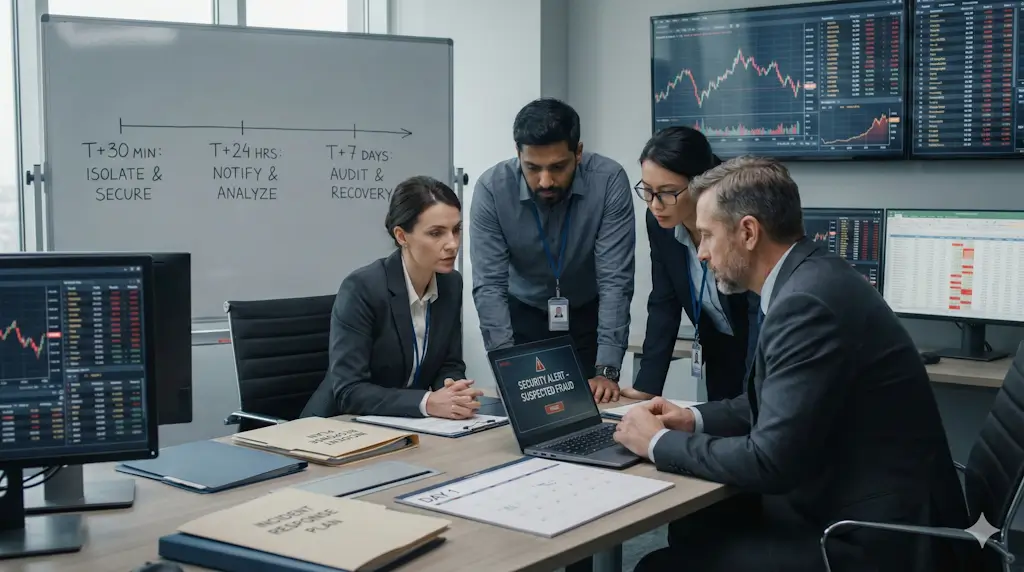
Ilustracja poglądowa. Etapy 30 minut, 24 godziny i 7 dni porządkują działania; nie zastępują niezwłocznego zgłoszenia zdarzenia ani terminów ustawowych.
- Najpierw odetnij sprawcę od pieniędzy i dostępu – zakończ kontakt, zabezpiecz kanał wykorzystany w ataku i skontaktuj się z bankiem przez oficjalny numer.
- Jeżeli karta została skradziona, ujawniono jej dane albo pojawiła się nieznana transakcja, zastrzeż kartę. Gdy nie masz dostępu do bankowości, możesz skorzystać z Systemu Zastrzegania Kart pod numerem +48 828 828 828.
- Jeżeli istnieje ryzyko wykorzystania Twoich danych do wyłudzenia kredytu, pożyczki lub zawarcia innej umowy, zastrzeż PESEL niezwłocznie.
- Nieautoryzowaną transakcję zgłoś bankowi jak najszybciej. Co do zasady bank powinien zwrócić jej kwotę najpóźniej do końca następnego dnia roboczego, z wyjątkami określonymi w ustawie o usługach płatniczych.
- Podejrzany SMS możesz bezpłatnie przekazać do CERT Polska na numer 8080. Podejrzane strony i incydenty zgłaszaj przez incydent.cert.pl.
- Przedziały 30 minut, 24 godziny i 7 dni są praktycznym planem reakcji, a nie terminami ustawowymi. Jeżeli możesz wykonać dane działanie wcześniej, zrób to od razu.
Po podejrzeniu oszustwa finansowego najpierw trzeba zatrzymać możliwość dalszej utraty pieniędzy i przejęcia kont, a dopiero później porządkować hasła, urządzenia oraz dokumentację.
Telefon od rzekomego pracownika banku, wiadomość z linkiem, prośba o kod BLIK, instalację programu do zdalnej obsługi albo wykonanie „przelewu technicznego” powinny skłonić Cię do przerwania kontaktu i samodzielnej weryfikacji sytuacji. Poniżej znajdziesz kolejność działań po incydencie, sposób zabezpieczenia dowodów oraz zasady zgłaszania nieautoryzowanych transakcji.
Co zrobić w zależności od rodzaju oszustwa?
| Sytuacja | Co robisz najpierw | Gdzie zgłaszasz | Co zabezpieczasz | Ryzyko przy zwłoce |
|---|---|---|---|---|
| Nieznana transakcja kartą lub przejęte dane karty | Zastrzegasz kartę i kontaktujesz się z bankiem | Bank; przy podejrzeniu przestępstwa także Policja | ID transakcji, datę, kwotę i dane odbiorcy | Kolejne obciążenia i dalsze wykorzystanie danych karty |
| Kod BLIK lub operacja zatwierdzona pod wpływem oszusta | Kontaktujesz się z bankiem; jeżeli bank udostępnia taką funkcję, wyłączasz BLIK lub obniżasz jego limity i zabezpieczasz dostęp mobilny | Bank, Policja; CERT Polska przy phishingu lub smishingu | Treść rozmowy lub SMS, godzinę, kwotę i komunikaty z aplikacji | Kolejne operacje i utrata dowodów dotyczących sposobu manipulacji |
| Przelew wysłany oszustowi | Natychmiast kontaktujesz się z bankiem i pytasz o możliwość zatrzymania lub odzyskania środków | Bank nadawcy; przy podejrzeniu oszustwa także Policja | Status przelewu, numer rachunku, czas dyspozycji i korespondencję | Po wykonaniu przelewu odzyskanie pieniędzy może być trudniejsze |
| Podejrzenie przejęcia aplikacji lub bankowości internetowej | Kontaktujesz się z bankiem i blokujesz dostęp, który mógł zostać przejęty | Bank; CERT Polska przy phishingu lub złośliwym oprogramowaniu | Historię logowań, urządzenia, wiadomości i zmiany ustawień | Dalsze logowania, zmiana danych i kolejne transakcje |
| Kliknięcie podejrzanego linku bez podania danych | Zamykasz stronę, niczego nie wpisujesz ani nie pobierasz i sprawdzasz, czy nie doszło do pobrania pliku | CERT Polska; bank, jeśli link dotyczył bankowości lub później pojawiły się podejrzane zdarzenia | Adres strony, treść wiadomości i informacje o ewentualnie pobranych plikach | Dalszy phishing lub uruchomienie szkodliwego pliku |
| Instalacja programu do zdalnego dostępu na polecenie oszusta | Przerywasz sesję zdalną i odłączasz urządzenie od internetu, jeśli sprawca nadal może mieć do niego dostęp | Bank z innego zaufanego urządzenia; CERT Polska; Policja przy utracie pieniędzy lub danych | Nazwę programu, historię rozmowy, zrzuty ekranu i czas trwania sesji | Dalszy dostęp do urządzenia, poczty i bankowości |
| Wyciek danych osobowych lub utrata dokumentu | Zastrzegasz PESEL i uruchamiasz właściwą procedurę dotyczącą dokumentu | mObywatel/GOV, System Dokumenty Zastrzeżone; Policja przy kradzieży lub próbie wyłudzenia | Informację o wycieku, zapytania kredytowe i alerty | Próba zawarcia umowy lub uzyskania finansowania na Twoje dane |
Jeżeli nie rozpoznajesz operacji lub podejrzewasz przejęcie dostępu, najpierw zatrzymaj możliwość dalszych transakcji, następnie zabezpiecz dowody i uruchom odpowiednią procedurę reklamacyjną lub zgłoszeniową.
Jak rozpoznać oszustwo finansowe?
Jeżeli rozmówca wywiera presję, prosi o kod BLIK, PIN, hasło, kod SMS, dane karty, instalację programu albo przelew na „bezpieczny” lub „techniczny” rachunek, przerwij kontakt i samodzielnie skontaktuj się z bankiem.
Oszust może podszywać się pod bank, Policję, urząd, operatora telekomunikacyjnego, firmę kurierską lub inną znaną instytucję. Sam numer wyświetlany podczas rozmowy nie potwierdza tożsamości rozmówcy, ponieważ przestępcy wykorzystują spoofing.
Sygnałem ostrzegawczym jest również nieznane logowanie, dodanie nowego urządzenia, zmiana numeru telefonu lub adresu e-mail w bankowości, dodanie nieznanego odbiorcy, transakcja bez Twojej zgody albo wiadomość z linkiem prowadzącym do strony przypominającej serwis banku.
Po podejrzanym telefonie rozłącz się i samodzielnie wybierz numer banku z oficjalnej strony, aplikacji, umowy albo karty. Nie oddzwaniaj na numer podany przez rozmówcę.
Co zrobić w pierwszych 30 minutach po incydencie?
Pierwsze działania mają zatrzymać dalsze straty. Podany przedział 30 minut jest praktycznym celem reakcji, a nie terminem wynikającym z prawa.
- Przerwij kontakt – zakończ rozmowę, zamknij czat i nie odpowiadaj na kolejne polecenia sprawcy.
- Zabezpiecz kanał wykorzystany w ataku – zastrzeż kartę, jeżeli została skradziona lub ujawniono jej dane. Jeżeli bank udostępnia taką funkcję, wyłącz BLIK lub obniż jego limity. Zablokuj także dostęp do aplikacji lub bankowości internetowej, jeśli istnieje ryzyko ich przejęcia.
- Skontaktuj się z bankiem – poproś o zabezpieczenie dostępu, sprawdzenie ostatnich operacji, wyrejestrowanie nieznanych urządzeń i odnotowanie incydentu.
- Spróbuj zatrzymać przelew – jeżeli wysłałeś pieniądze oszustowi, natychmiast zapytaj bank, czy dyspozycję można jeszcze wstrzymać albo czy można uruchomić procedurę odzyskania środków.
- Zabezpiecz podstawowe dowody – wykonaj zrzuty ekranu, zapisz wiadomości, numery telefonów, adresy stron, identyfikatory i godziny transakcji.
- Użyj zaufanego urządzenia – jeżeli podejrzewasz przejęcie telefonu lub komputera, nie zmieniaj z niego haseł do banku i poczty.
Jak zablokować kartę, BLIK, przelew, aplikację i dostęp do konta?
Reakcja powinna odpowiadać kanałowi ataku. Inne działania są właściwe przy utracie karty, inne przy przejęciu aplikacji, a jeszcze inne po wysłaniu przelewu oszustowi.
- Karta – jeżeli karta tylko się zawieruszyła i nie ma oznak przejęcia jej danych, możesz skorzystać z czasowej blokady dostępnej w części banków. Jeżeli została skradziona, ujawniono jej dane albo pojawiła się nieznana transakcja, zastrzeż ją i poproś bank o wydanie nowej karty.
- System Zastrzegania Kart – gdy nie masz szybkiego dostępu do aplikacji lub numeru swojego banku, możesz zadzwonić pod +48 828 828 828. System działa całodobowo i przekierowuje połączenie do infolinii wskazanego banku uczestniczącego w systemie.
- BLIK – jeżeli bank udostępnia taką funkcję, wyłącz BLIK lub obniż jego limity. Przy podejrzeniu przejęcia aplikacji poproś bank o zabezpieczenie dostępu mobilnego i usunięcie nieznanych urządzeń. Reklamację transakcji BLIK składa się do banku obsługującego Twoją aplikację bankową.
- Przelew – natychmiast skontaktuj się z bankiem. Jeżeli dyspozycja nie została jeszcze wykonana, zapytaj o możliwość jej zatrzymania. Po wykonaniu przelewu bank może podjąć próbę odzyskania środków, ale jej wynik zależy od okoliczności i czasu reakcji.
- Aplikacja mobilna i bankowość internetowa – poproś o zablokowanie dostępu, który mógł zostać przejęty, wyrejestrowanie obcych urządzeń oraz ustalenie bezpiecznej procedury ponownej aktywacji.
- Dane osobowe – jeżeli mogły posłużyć do wyłudzenia kredytu, pożyczki lub zawarcia innej umowy, zastrzeż PESEL niezwłocznie.
Jak zabezpieczyć dowody po oszustwie finansowym?
Dokumentacja powinna pozwolić odtworzyć kolejność zdarzeń: sposób kontaktu sprawcy, przekazane informacje, wykonane operacje, moment wykrycia problemu oraz czas podjętych blokad i zgłoszeń.
Zapisz identyfikatory transakcji, daty, godziny, kwoty i odbiorców. Wykonaj zrzuty ekranu historii operacji, logowań, listy urządzeń oraz zmian danych kontaktowych. Zachowaj SMS-y, e-maile, wiadomości z komunikatorów i adresy stron, do których prowadziły linki.
Przy oszustwie telefonicznym zapisz numer telefonu, godzinę połączenia, deklarowaną tożsamość rozmówcy i polecenia, które otrzymałeś. Jeżeli podałeś kod, zatwierdziłeś operację albo zainstalowałeś program na polecenie sprawcy, uwzględnij to w opisie zdarzenia.
Co zgłosić po wykryciu oszustwa?
Nie czekaj z podstawowymi zgłoszeniami do końca pierwszej doby. Jeżeli możesz poinformować bank, zastrzec PESEL albo zabezpieczyć inne konto wcześniej, zrób to od razu.
- Bank – zgłoś nieautoryzowaną transakcję, przejęcie dostępu lub oszustwo i poproś o numer sprawy. Przy transakcji, której nie autoryzowałeś, wskaż jednoznacznie brak zgody na jej wykonanie.
- CERT Polska – podejrzane strony i incydenty zgłaszaj przez incydent.cert.pl. Podejrzany SMS przekaż na bezpłatny numer 8080, najlepiej używając funkcji „Przekaż” lub „Udostępnij”. Numer 8080 służy do odbierania SMS-ów, a nie do telefonicznych zgłoszeń.
- Policja – zawiadom ją przy kradzieży pieniędzy, danych lub dokumentów oraz w innych sytuacjach, gdy podejrzewasz popełnienie przestępstwa.
- Poczta elektroniczna – jeżeli mogła zostać przejęta, zmień hasło z bezpiecznego urządzenia, wyloguj obce sesje, włącz uwierzytelnianie wieloskładnikowe i sprawdź reguły automatycznego przekazywania wiadomości.
- Operator telekomunikacyjny – jeżeli istnieje ryzyko przejęcia numeru telefonu, skontaktuj się z operatorem i sprawdź, czy nie wystawiono duplikatu karty SIM lub eSIM. Warto również zabezpieczyć obsługę konta dodatkowym hasłem lub PIN-em, jeżeli operator oferuje taką funkcję.
- PESEL – przy ryzyku wykorzystania danych do zawarcia umowy zastrzeż numer przez mObywatel, usługę internetową administracji albo urząd gminy.
Zawiadomienie Policji przez klienta nie jest warunkiem samego zgłoszenia bankowi nieautoryzowanej transakcji ani ustawowego mechanizmu zwrotu D+1. Ustawa osobno reguluje sytuację, w której bank ma uzasadnione i należycie udokumentowane podstawy, aby podejrzewać oszustwo ze strony płatnika.
Kiedy stosuje się chargeback, a kiedy reklamację transakcji nieautoryzowanej?
Wyrok TSUE z 15 października 2026 r., C-70/25: zarzut rażącego niedbalstwa płatnika nie pozwala bankowi wstrzymać niezwłocznego zwrotu nieautoryzowanej transakcji. Późniejsze dochodzenie przez bank odpowiedzialności klienta wymaga wykazania odpowiednich przesłanek. Pełna treść wyroku TSUE.
Chargeback i ustawowy zwrot nieautoryzowanej transakcji to różne procedury. Nie należy używać tych pojęć zamiennie.
Chargeback dotyczy płatności kartowych i jest prowadzony przez bank według zasad organizacji płatniczych. Może mieć zastosowanie m.in. w sporze dotyczącym niedostarczonego towaru lub usługi, błędnego rozliczenia albo innych sytuacji przewidzianych przez reguły właściwej organizacji kartowej.
Jeżeli natomiast zaprzeczasz, że wyraziłeś zgodę na wykonanie transakcji płatniczej, zgłaszasz ją bankowi jako transakcję nieautoryzowaną.
| Co się wydarzyło? | Podstawowy tryb działania | Gdzie kierujesz sprawę |
|---|---|---|
| Ktoś wykonał transakcję bez Twojej zgody | Reklamacja transakcji nieautoryzowanej | Bank lub inny dostawca usług płatniczych |
| Sam wykonałeś przelew po manipulacji oszusta | Natychmiastowy kontakt z bankiem i zgłoszenie oszustwa; kwalifikacja prawna zależy od okoliczności | Bank, a przy podejrzeniu przestępstwa także Policja |
| Zapłaciłeś kartą, ale sprzedawca nie dostarczył towaru lub usługi | Reklamacja; w zależności od przypadku możliwy chargeback | Bank wydający kartę |
| Otrzymałeś podejrzany SMS, e-mail lub link | Zgłoszenie phishingu lub smishingu | CERT Polska; bank, jeśli wykorzystano jego wizerunek lub dane |
| Wyciekły dane tożsamości lub utraciłeś dokument | Zastrzeżenie PESEL i właściwa procedura dotycząca dokumentu | mObywatel/GOV, System Dokumenty Zastrzeżone, Policja przy kradzieży |
Samo prawidłowe techniczne uwierzytelnienie operacji nie oznacza jeszcze, że bank automatycznie wykazał jej autoryzację. Ocena odpowiedzialności klienta, w tym ewentualnego umyślnego działania lub rażącego niedbalstwa, jest odrębną kwestią od ustawowego mechanizmu zwrotu.
„Zgłaszam transakcję nr [ID] z dnia [data i godzina] na kwotę [kwota] na rzecz [odbiorca / rachunek]. Nie wyraziłem zgody na wykonanie tej transakcji płatniczej. Wnoszę o zwrot kwoty transakcji oraz przywrócenie rachunku do stanu, jaki istniałby, gdyby transakcja nie miała miejsca. Załączam posiadaną dokumentację zdarzenia. Proszę o potwierdzenie przyjęcia zgłoszenia i podanie numeru sprawy.”
Jeżeli sam wykonałeś przelew na rachunek oszusta, sytuacja może wymagać innej oceny niż klasyczna nieautoryzowana transakcja. Opisz bankowi dokładny przebieg zdarzenia i sposób działania sprawcy, zamiast automatycznie kwalifikować każdą utratę pieniędzy jako nieautoryzowaną operację.
Jak zabezpieczyć PESEL i dokumenty po wycieku danych?
Zastrzeżenie PESEL, unieważnienie dowodu osobistego i wpis dokumentu do Systemu Dokumenty Zastrzeżone służą różnym celom. Przy rzeczywistym ryzyku wykorzystania tożsamości zastosuj odpowiednie zabezpieczenia bez zwłoki.
Od 1 czerwca 2024 r. określone ustawą podmioty, w tym banki, mają obowiązek sprawdzać zastrzeżenie PESEL przed wykonaniem wskazanych czynności, np. zawarciem umowy kredytu lub pożyczki. Zastrzeżony PESEL nie blokuje zwykłego przelewu, wypłaty z bankomatu, wizyty u lekarza, realizacji recepty ani typowych spraw urzędowych.
| Działanie | Co powoduje | Kiedy jest szczególnie ważne |
|---|---|---|
| Zastrzeżenie PESEL | Uruchamia ustawową ochronę przy czynnościach, dla których podmiot ma obowiązek sprawdzić rejestr zastrzeżeń | Wyciek danych, utrata dokumentów, podejrzenie próby wyłudzenia |
| Unieważnienie dowodu osobistego | Powoduje utratę ważności dokumentu | Utrata lub kradzież dowodu |
| System Dokumenty Zastrzeżone | Przekazuje informację o zastrzeżonym dokumencie podmiotom korzystającym z systemu | Utrata, kradzież lub ryzyko wykorzystania dokumentu przez inną osobę |
Jeżeli zgłosisz utratę własnego dowodu osobistego i masz ukończone 18 lat, Twój numer PESEL zostanie zastrzeżony z urzędu. Przy kradzieży dowodu możesz zgłosić zdarzenie Policji; dokument zostanie unieważniony z dniem zgłoszenia kradzieży.
W aplikacji mObywatel można zastrzec w Systemie Dokumenty Zastrzeżone dowód osobisty, paszport i prawo jazdy. Dokument można również zastrzec za pośrednictwem banku. Zgłoszenie w jednym banku uczestniczącym w Systemie DZ wystarczy, aby informacja została przekazana pozostałym uczestnikom systemu.
Jeżeli dokument jedynie się zawieruszył i jest to e-dowód spełniający warunki usługi zawieszenia, można rozważyć jego czasowe zawieszenie. Przy rzeczywistej utracie lub kradzieży należy go unieważnić.
Co sprawdzić w kolejnych dniach po incydencie?
Po zatrzymaniu bezpośredniego zagrożenia sprawdź, czy sprawca nie pozostawił sobie innego sposobu dostępu do Twoich pieniędzy, poczty, numeru telefonu lub danych osobowych.
- Korespondencja – zachowaj numery reklamacji, zgłoszeń oraz potwierdzenia kontaktu z bankiem, CERT Polska i Policją, jeżeli sprawa została zgłoszona.
- Bankowość – sprawdź listę urządzeń, odbiorców przelewów, limity, dane kontaktowe i historię operacji.
- Hasła – zmień przejęte lub powtarzane hasła, zaczynając od poczty elektronicznej i usług pozwalających resetować dostęp do innych kont.
- Poczta – sprawdź aktywne sesje, filtry, reguły przekierowania i adresy odzyskiwania konta.
- Urządzenia – po zabezpieczeniu dowodów usuń oprogramowanie instalowane na polecenie oszusta, zaktualizuj system i aplikacje oraz wykonaj kontrolę bezpieczeństwa urządzenia.
- Numer telefonu – sprawdź u operatora zmiany dotyczące SIM/eSIM i zabezpieczenia konta abonenckiego.
- Tożsamość – zweryfikuj status PESEL i dokumentów oraz reaguj na informacje o zapytaniach kredytowych lub próbach zawarcia umowy.
- Limity – ustaw wartości dostosowane do codziennych potrzeb zamiast utrzymywać maksymalne limity przelewów, kart i BLIK.
- Poproś o wskazanie podstawy prawnej i okoliczności, na których bank opiera swoje stanowisko.
- Uzupełnij reklamację o oś czasu, potwierdzenia zgłoszeń, komunikaty autoryzacyjne i pozostałe dowody.
- Po wyczerpaniu właściwej procedury reklamacyjnej możesz rozważyć skorzystanie z pomocy Rzecznika Finansowego.
- Jeżeli problem dotyczy praktyki mogącej naruszać zbiorowe interesy konsumentów, możesz przekazać informację do UOKiK.
Jak ograniczyć ryzyko kolejnego oszustwa?
Największą ochronę daje połączenie niskich limitów, powiadomień o operacjach, unikalnych haseł i zasady, że kodów autoryzacyjnych oraz danych logowania nie przekazuje się innym osobom.
- Limity – dostosuj dzienne limity przelewów, BLIK i kart do rzeczywistych potrzeb. Podwyższaj je tylko wtedy, gdy jest to potrzebne.
- Powiadomienia – włącz dostępne w banku alerty o transakcjach, nowych urządzeniach, zmianach danych i innych istotnych zdarzeniach.
- Kody – nie przekazuj kodów BLIK, PIN-ów, haseł ani kodów SMS podczas rozmowy telefonicznej, przez komunikator ani w formularzu otwartym z otrzymanego linku.
- Komunikaty autoryzacyjne – przed zatwierdzeniem sprawdź kwotę, odbiorcę i rodzaj operacji, zamiast potwierdzać ją automatycznie.
- Poczta elektroniczna – stosuj unikalne hasło i MFA. Konto e-mail jest szczególnie ważne, ponieważ często służy do odzyskiwania dostępu do innych usług.
- Urządzenia – aktualizuj system i aplikacje, korzystaj z blokady ekranu i instaluj programy tylko z zaufanych źródeł.
- Rozmowy z bankiem – jeżeli ktoś wywołuje presję czasu, zakończ rozmowę i samodzielnie skontaktuj się z bankiem.
- PESEL – jeżeli nie potrzebujesz wykonywać czynności wymagających cofnięcia zastrzeżenia, możesz utrzymywać numer PESEL zastrzeżony.
Checklista – co zrobić krok po kroku po podejrzeniu oszustwa?
Przedziały czasowe poniżej są praktyczną kolejnością reakcji, a nie ustawowymi terminami. Jeżeli możesz wykonać dane działanie szybciej, nie czekaj.
- Natychmiast – przerwij kontakt ze sprawcą i nie wykonuj kolejnych poleceń.
- Jak najszybciej – zastrzeż kartę, jeżeli została skradziona lub ujawniono jej dane, zablokuj dostęp do bankowości, który mógł zostać przejęty, i skontaktuj się z bankiem.
- Przy ryzyku wykorzystania danych – zastrzeż PESEL, zgłoś utratę dowodu zgodnie z właściwą procedurą i zastrzeż utracony dokument w Systemie Dokumenty Zastrzeżone.
- W pierwszych minutach i godzinach – spróbuj zatrzymać niewykonany przelew i zabezpiecz zrzuty ekranu, wiadomości, logowania oraz dane transakcji.
- Bez zbędnej zwłoki – zgłoś bankowi transakcję, której nie autoryzowałeś, albo inne zdarzenie wymagające reklamacji.
- Po phishingu lub smishingu – zgłoś incydent do CERT Polska; podejrzany SMS przekaż na numer 8080.
- Przy podejrzeniu popełnienia przestępstwa – zawiadom Policję i zachowaj potwierdzenie zgłoszenia.
- W kolejnych dniach – sprawdź pocztę, urządzenia, operatora telefonu, limity, dane kontaktowe, dokumenty i próby wykorzystania Twojej tożsamości.
- Po pierwszym oszustwie – zachowaj szczególną ostrożność wobec osób oferujących odpłatne odzyskanie utraconych pieniędzy.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Ile czasu ma bank na zwrot pieniędzy po zgłoszeniu nieautoryzowanej transakcji?
Co do zasady bank powinien zwrócić kwotę nieautoryzowanej transakcji niezwłocznie, najpóźniej do końca następnego dnia roboczego po jej stwierdzeniu lub otrzymaniu zgłoszenia. Wyjątek od niezwłocznego zwrotu dotyczy uzasadnionego i należycie udokumentowanego podejrzenia oszustwa płatnika zgłoszonego pisemnie organom ścigania. Osobno trzeba uwzględnić termin zgłoszenia i wyjątek informacyjny z art. 44, opisane w artykule.
Czy bank może odmówić zwrotu tylko dlatego, że wpisałem kod lub zatwierdziłem operację w aplikacji?
Samo techniczne uwierzytelnienie operacji nie przesądza automatycznie o jej autoryzacji. Znaczenie ma m.in. to, czy wyraziłeś zgodę na konkretną transakcję oraz jakie były okoliczności jej wykonania. Bank może również analizować odpowiedzialność klienta, w tym ewentualne umyślne działanie lub rażące niedbalstwo.
Czy muszę najpierw zgłosić oszustwo na Policji, aby złożyć reklamację w banku?
Nie. Zawiadomienie Policji przez klienta nie jest warunkiem złożenia bankowi reklamacji dotyczącej nieautoryzowanej transakcji. Przy podejrzeniu przestępstwa warto jednak zawiadomić Policję niezależnie od reklamacji bankowej.
Gdzie zgłosić phishing lub podejrzany SMS podszywający się pod bank?
Podejrzaną stronę lub incydent możesz zgłosić przez incydent.cert.pl. Podejrzany SMS przekaż na numer 8080, najlepiej używając funkcji „Przekaż” lub „Udostępnij”. Numer 8080 nie jest telefoniczną infolinią.
Czy chargeback działa przy każdej kradzieży pieniędzy z karty?
Nie. Chargeback jest procedurą dotyczącą płatności kartowych prowadzoną według zasad organizacji płatniczych. Jeżeli zaprzeczasz, że wyraziłeś zgodę na konkretną transakcję, zgłaszasz bankowi transakcję nieautoryzowaną w trybie przewidzianym w ustawie o usługach płatniczych.
Co zrobić po utracie albo kradzieży dowodu osobistego?
Utratę dowodu zgłoś jak najszybciej, aby dokument został unieważniony. Przy kradzieży możesz zgłosić zdarzenie Policji, a dokument zostanie unieważniony z dniem zgłoszenia. Jeżeli masz ukończone 18 lat i zgłosisz utratę dowodu, Twój PESEL zostanie zastrzeżony z urzędu. Dokument warto również zastrzec w Systemie Dokumenty Zastrzeżone.
Jak sprawdzić, czy ktoś próbował wziąć kredyt na moje dane?
Możesz sprawdzić informacje dotyczące swojej historii kredytowej i zapytań w BIK oraz skorzystać z Alertów BIK. Raport BIK i Alerty BIK są usługami komercyjnymi. Przy ryzyku wykorzystania danych zastrzeż również PESEL.
Czy zastrzeżony PESEL blokuje przelewy i wypłatę z bankomatu?
Nie. Zastrzeżenie PESEL nie blokuje zwykłych przelewów ani wypłat z bankomatu. Jeżeli jednak pojedyncza wypłata albo kolejna wypłata gotówkowa w placówce banku powoduje przekroczenie ustawowego progu trzykrotności minimalnego wynagrodzenia w danym dniu, bank sprawdza zastrzeżenie PESEL i przy aktywnym zastrzeżeniu stosuje 12-godzinne wstrzymanie tej wypłaty.
Czy zawsze odpowiadam maksymalnie do równowartości 50 euro za transakcje wykonane przed zgłoszeniem?
Nie. Limit równowartości 50 euro dotyczy określonych w ustawie przypadków odpowiedzialności płatnika przed zgłoszeniem utraty, kradzieży lub nieuprawnionego użycia instrumentu płatniczego. Nie jest ogólnym limitem odpowiedzialności za każde oszustwo, a znaczenie mają również okoliczności konkretnej sprawy.
Źródła i podstawa prawna
- ELI – Ustawa o usługach płatniczych, tekst jednolity ogłoszony w Dz.U. 2026 poz. 623
- ELI – Prawo bankowe, przepisy dotyczące zastrzeżenia PESEL i wypłat gotówkowych
- UOKiK – Nieautoryzowane transakcje
- Rzecznik Finansowy – Transakcje nieautoryzowane w pytaniach i odpowiedziach
- Gov.pl – Zastrzeż swój numer PESEL lub cofnij zastrzeżenie
- Gov.pl – Zgłoś utratę lub uszkodzenie dowodu osobistego
- mObywatel – Zastrzeż dokument
- CERT Polska – Zgłoś incydent
- CERT Polska – Zgłaszanie podejrzanych stron i wiadomości SMS
- Związek Banków Polskich – System Dokumenty Zastrzeżone
- System Zastrzegania Kart – +48 828 828 828
- KNF – Vishing i podszywanie się pod pracownika banku
- CSIRT KNF – Raport roczny 2025, oszustwa związane z odzyskiwaniem utraconych środków
- BLIK – Kontakt i reklamacje transakcji
- BIK – Alerty BIK
Dane, procedury i podstawy prawne zweryfikowane według stanu na 29 sierpnia 2026 r.
Co zrobić po przeczytaniu artykułu?
- Sprawdź limity – przelewów, kart, BLIK i płatności internetowych.
- Włącz powiadomienia – szczególnie o transakcjach, logowaniach i zmianach danych, jeżeli bank je oferuje.
- Zapisz numer +48 828 828 828 – może przydać się, gdy trzeba szybko zastrzec kartę.
- Zapamiętaj numer 8080 – służy do przekazywania podejrzanych SMS-ów do CERT Polska.
- Rozważ utrzymywanie zastrzeżonego PESEL – cofaj zastrzeżenie wtedy, gdy wymaga tego planowana czynność.
- Zapisz procedurę również poza telefonem – podczas incydentu dostęp do bankowości, poczty lub urządzenia może być ograniczony.
Aktualizacja źródłowa: 29 sierpnia 2026 r. Kontrola i korekta 23 października 2026 r.: przepisy o płatnościach, pełny wyrok TSUE C-70/25, procedury bezpieczeństwa i ilustracja.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.