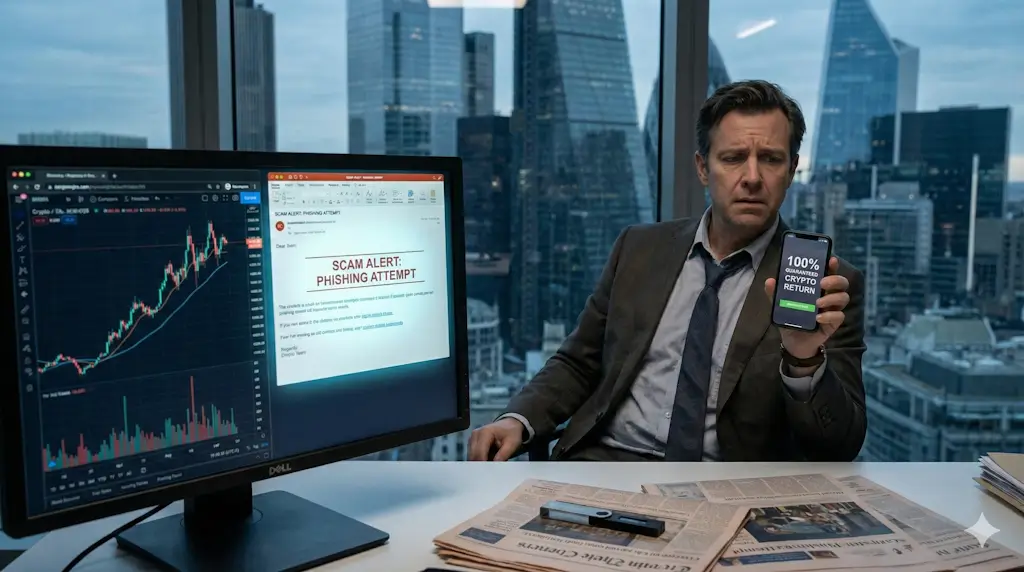
Ilustracja pokazuje przykładowe sygnały oszustwa. Obietnica „100%” na telefonie jest elementem ostrzegawczego scenariusza, a nie ofertą ani prognozą zysku.
- Oszustwa inwestycyjne i krypto rozpoznasz przede wszystkim po obietnicy szybkiego lub pewnego zysku, presji czasu, fałszywym autorytecie oraz próbie przejęcia kontroli nad urządzeniem, bankowością albo płatnością.
- Od 2 lipca 2026 r. sam wpis do dawnego polskiego Rejestru Działalności w zakresie Walut Wirtualnych nie uprawnia do świadczenia usług objętych MiCA. Przy usługach krypto sprawdzaj status podmiotu i zakres jego uprawnień w rejestrach ESMA.
- Podmiot może świadczyć usługi na podstawie zezwolenia CASP albo, w przypadkach przewidzianych w art. 60 MiCA, jako uprawniona instytucja finansowa po spełnieniu określonych warunków i dokonaniu wymaganej notyfikacji.
- Obietnica 2% dziennie oznacza około 81,1% wzrostu w 30 dni przy codziennej kapitalizacji. Takie liczby powinny uruchomić dokładną weryfikację ryzyka, a nie skłaniać do szybkiej wpłaty.
- Udana wypłata małej kwoty nie potwierdza legalności platformy. Oszuści mogą pozwolić na niewielką wypłatę, aby zbudować zaufanie przed żądaniem większych wpłat.
- Nie instaluj aplikacji do zdalnego dostępu na polecenie osoby poznanej przez reklamę, telefon lub komunikator. Nie przekazuj kodów BLIK, kodów autoryzacyjnych, haseł ani frazy odzyskiwania portfela.
- Jeżeli doszło do wpłaty, utraty danych lub przejęcia urządzenia, natychmiast skontaktuj się z bankiem, zabezpiecz konta i urządzenia, zachowaj dowody oraz zgłoś sprawę Policji i CERT Polska.
Fałszywa oferta inwestycyjna często zaczyna się od reklamy lub telefonu z obietnicą łatwego zysku, a kończy próbą wyłudzenia pieniędzy, danych albo dostępu do urządzenia.
Najbezpieczniej oceniać nie wygląd strony i wysokość pokazywanego „zysku”, lecz cały proces: status prawny podmiotu, zakres jego uprawnień, zgodność danych rejestrowych, dokumenty, sposób kontaktu, odbiorcę płatności oraz możliwość samodzielnego zarządzania rachunkiem. Profesjonalna grafika, certyfikat HTTPS, pozytywne opinie czy wizerunek znanej osoby nie potwierdzają legalności oferty.
Jak postąpić, gdy trafisz na podejrzaną ofertę inwestycyjną?
| Sytuacja | Co zrobić | Co sprawdzić | Czego nie robić | Największe ryzyko |
|---|---|---|---|---|
| Oferta z reklamy, telefonu lub komunikatora | Przerwij rozmowę i zweryfikuj ofertę poza kanałem wskazanym przez rozmówcę. | Firmę, domenę, uprawnienia, ostrzeżenia KNF i dane kontaktowe. | Nie wpłacaj pieniędzy podczas rozmowy i nie klikaj w przesłane linki do logowania. | Presja prowadząca do natychmiastowej wpłaty. |
| Oferta dotycząca kryptoaktywów | Sprawdź status podmiotu i zakres jego uprawnień zgodnie z MiCA. | Rejestry ESMA oraz, gdy ma to zastosowanie, informacje właściwego organu nadzoru. | Nie traktuj dawnego wpisu VASP jako aktualnego zezwolenia MiCA. | Podszycie pod legalny podmiot albo świadczenie usług bez wymaganych uprawnień. |
| Prośba o AnyDesk, TeamViewer lub inną aplikację zdalną | Zakończ kontakt. | Czy aplikacja została zainstalowana i jakie otrzymała uprawnienia. | Nie loguj się do banku i nie pokazuj ekranu rozmówcy. | Przejęcie bankowości, danych logowania lub autoryzacji transakcji. |
| Żądanie dopłaty do wypłaty | Nie wykonuj kolejnego przelewu i zabezpiecz dokumentację. | Regulamin, wcześniejsze wpłaty, odbiorców płatności i dane podmiotu. | Nie płać osobno „podatku”, „ubezpieczenia”, „prowizji” lub „opłaty odblokowującej”. | Kolejne etapy tego samego wyłudzenia. |
Czym są oszustwa inwestycyjne i krypto oraz dlaczego wykorzystują emocje, presję czasu i autorytet?
Przestępca może podszywać się pod brokera, dom maklerski, giełdę krypto, doradcę, analityka, bank lub znaną markę. Punktem wejścia bywa reklama w wyszukiwarce lub mediach społecznościowych, wiadomość, telefon albo fałszywy artykuł wykorzystujący nazwisko osoby publicznej.
Po pierwszym kontakcie użytkownik otrzymuje dostęp do strony lub panelu pokazującego pozorne wyniki inwestycji. Kolejnym etapem jest zachęcanie do następnych wpłat, instalacji aplikacji zdalnego dostępu albo wykonania operacji bankowej pod nadzorem „opiekuna”.
Presja czasu jest szczególnie istotnym sygnałem ostrzegawczym. Jeżeli rozmówca sprzeciwia się niezależnemu sprawdzeniu firmy, żąda natychmiastowej decyzji albo próbuje przeprowadzić użytkownika przez płatność krok po kroku, należy przerwać kontakt.
Jakie obietnice i sformułowania zdradzają fałszywą ofertę przed pierwszą wpłatą?
- „Gwarantowany zysk” lub „bez ryzyka” – przy inwestycjach rynkowych takie zapewnienia wymagają szczególnie krytycznej oceny.
- „Tylko dzisiaj”, „ostatnia szansa”, „dostęp specjalny” – presja ma ograniczyć czas na niezależne sprawdzenie oferty.
- „Opiekun przeprowadzi Cię przez inwestycję” – sygnał ryzyka, jeśli wiąże się z dostępem do urządzenia, bankowości lub kodów autoryzacyjnych.
- „Wpłać małą kwotę na próbę” – niewielka pierwsza wpłata może służyć zbudowaniu zaufania przed żądaniem większych kwot.
- „Zapłać podatek lub opłatę, aby wypłacić środki” – typowy element kolejnego etapu wyłudzenia, jeżeli opłata pojawia się dopiero w rozmowie i ma trafić osobnym przelewem do wskazanego odbiorcy.
Obietnicę warto przeliczyć. Przy założeniu codziennej kapitalizacji 2% dziennie przez 30 dni oznacza około 81,1% wzrostu, ponieważ 1,0230 − 1 ≈ 0,81136. Wynik pokazuje skalę obietnicy; nie jest prognozą ani granicą, od której oferta automatycznie staje się oszustwem.
Jak sprawdzić brokera, platformę inwestycyjną lub dostawcę usług krypto przed wpłatą pieniędzy?
Sprawdzaj także daty i aktualny status uprawnień. Rejestr ESMA jest aktualizowany co tydzień, a wpis podmiotu może pozostać w nim także po cofnięciu zezwolenia, z odpowiednią datą. Sama obecność nazwy w pliku nie potwierdza więc aktualnych uprawnień.
Certyfikat HTTPS, profesjonalna strona internetowa i pozytywne opinie nie są licencją. Oszuści kopiują strony legalnych instytucji, rejestrują domeny różniące się pojedynczą literą i wykorzystują autentyczne dane przedsiębiorstw razem z własnym numerem telefonu albo adresem e-mail.
- KNF – sprawdź Listę ostrzeżeń publicznych oraz wyszukiwarkę podmiotów nadzorowanych. Brak firmy na liście ostrzeżeń nie oznacza automatycznie, że jest bezpieczna.
- Dane przedsiębiorcy – porównaj nazwę, formę prawną, adres, numer rejestrowy, domenę i oficjalne dane kontaktowe.
- Zakres uprawnień – ustal, czy podmiot ma prawo świadczyć dokładnie tę usługę, którą oferuje.
- Kryptoaktywa i MiCA – sprawdź status podmiotu i zakres usług w rejestrach ESMA oraz, gdy ma to zastosowanie, informacje właściwego organu nadzoru.
1 lipca 2026 r. zakończył się okres przejściowy MiCA dotyczący podmiotów działających wcześniej na podstawie krajowych zasad dotyczących walut wirtualnych. Od 2 lipca 2026 r. sam wpis do polskiego Rejestru Działalności w zakresie Walut Wirtualnych nie uprawnia do świadczenia usług objętych MiCA.
Nie oznacza to jednak, że każdy legalny podmiot świadczący usługi krypto musi posiadać odrębne zezwolenie CASP wydane na podstawie art. 63 MiCA. Art. 60 MiCA umożliwia określonym instytucjom finansowym świadczenie wskazanych usług w zakresie kryptoaktywów po spełnieniu przewidzianych warunków i dokonaniu wymaganej notyfikacji.
| Rodzaj podmiotu | Co sprawdzić | Znaczenie |
|---|---|---|
| Dostawca usług działający na podstawie zezwolenia CASP | Status w rejestrze ESMA, organ wydający zezwolenie i zakres dozwolonych usług. | Podmiot działa na podstawie systemu zezwoleń przewidzianego w MiCA. |
| Uprawniona instytucja finansowa objęta art. 60 MiCA | Status instytucji, zakres usług oraz informacje wynikające z rejestrów i danych właściwego organu nadzoru. | W określonych przypadkach może świadczyć wskazane usługi krypto bez odrębnego zezwolenia CASP, po spełnieniu warunków MiCA i wymaganej notyfikacji. |
| Podmiot widniejący wyłącznie w dawnym polskim rejestrze VASP | Czy posiada aktualną podstawę prawną do świadczenia usług po 1 lipca 2026 r. | Sam historyczny wpis do rejestru działalności w zakresie walut wirtualnych nie wystarcza. |
| Podmiot bez właściwego statusu lub uprawnień | Brak wymaganej podstawy do świadczenia danej usługi. | Nie korzystaj z oferty do czasu jednoznacznego potwierdzenia legalnego statusu. |
Dawny rejestr VASP może mieć znaczenie historyczne przy ustalaniu wcześniejszej działalności podmiotu, ale nie należy przedstawiać go jako aktualnego odpowiednika zezwolenia MiCA.
ESMA prowadzi także niewyczerpujący rejestr podmiotów non-compliant. Brak firmy w tym wykazie nie potwierdza jej legalności. Tak samo brak podmiotu na Liście ostrzeżeń publicznych KNF nie jest certyfikatem bezpieczeństwa.
Jak działają fałszywy konsultant, klon strony, deepfake, zdalny dostęp i żądanie dopłaty do wypłaty?
- Fałszywy konsultant – pyta o sytuację finansową i doświadczenie, a następnie proponuje niewielką pierwszą wpłatę.
- Klon strony – wygląda podobnie do legalnego serwisu, lecz działa pod inną domeną albo wykorzystuje inne dane kontaktowe i płatnicze.
- Deepfake lub fałszywa rekomendacja – wykorzystuje wizerunek albo głos znanej osoby do uwiarygodnienia reklamy.
- Aplikacja do zdalnego dostępu – może umożliwić obserwowanie ekranu, sterowanie urządzeniem oraz przechwycenie danych związanych z bankowością.
- Pozorny panel inwestycyjny – pokazuje zysk, który nie musi odpowiadać żadnym realnym aktywom ani transakcjom.
- Dopłata do wypłaty – po zgłoszeniu chęci wypłaty pojawia się kolejny „podatek”, „ubezpieczenie”, „prowizja” albo „opłata weryfikacyjna”.
Po czym poznać spreparowany panel inwestycyjny i fałszywą historię transakcji?
| Sygnał | Co sprawdzić | Dlaczego to istotne |
|---|---|---|
| Saldo regularnie rośnie mimo zmian na rynku | Rzeczywiste zlecenia, instrumenty, dokumenty transakcyjne i sposób wyceny. | Liczba w panelu może być elementem symulacji stworzonej przez oszustów. |
| Brak pełnych danych o transakcjach | Instrument, czas, cena, wielkość pozycji, opłaty oraz dokumenty wymagane dla danej usługi. | Ogólny wykres i „ID transakcji” nie potwierdzają realnej operacji. |
| Wypłata wymaga osobnej dopłaty | Regulamin wypłat, tabelę opłat i dane odbiorcy żądanej płatności. | Nowa opłata może być kolejnym etapem wyłudzenia. |
| Kontakt odbywa się głównie przez komunikator | Oficjalne dane firmy i kanały kontaktowe ujawnione w rejestrach oraz dokumentach. | Komunikator ułatwia tworzenie fałszywych profili i zmianę tożsamości rozmówcy. |
Udana wypłata niewielkiej kwoty nie potwierdza legalności platformy. Oszuści mogą dopuścić małą wypłatę lub wykonać niewielki przelew, aby zwiększyć wiarygodność schematu i skłonić użytkownika do wpłacenia znacznie większej sumy.
Jakie sygnały w płatnościach powinny spowodować natychmiastowe przerwanie transakcji?
- Przelew na osobę prywatną – w ofercie przedstawianej jako usługa profesjonalnego podmiotu wymaga wyjaśnienia i niezależnej weryfikacji.
- Adres portfela kryptowalutowego przesłany w czacie – nie wysyłaj środków bez potwierdzenia odbiorcy i podstawy płatności w oficjalnym systemie podmiotu.
- Nieznana bramka płatnicza lub skrócony link – nie podawaj danych karty ani danych logowania do banku.
- Kod BLIK przekazywany rozmówcy – kod służy do wykonania konkretnej operacji i nie powinien być podawany osobie prowadzącej rozmowę inwestycyjną.
- Zatwierdzanie operacji pod dyktando – przed zatwierdzeniem sprawdź w aplikacji bankowej kwotę, odbiorcę i rodzaj operacji.
- Żądanie kolejnej wpłaty w celu odzyskania wcześniejszych pieniędzy – nie próbuj „odblokowywać” środków następnym przelewem.
Jak zweryfikować firmę i ofertę inwestycyjną w 15 minut?
- Przerwij rozmowę – weryfikację wykonuj samodzielnie, bez instrukcji osoby oferującej inwestycję.
- Sprawdź domenę – porównaj adres litera po literze. Zwróć uwagę na dodatkowe znaki, inne rozszerzenie oraz niedawno utworzoną domenę, jeśli informacja o rejestracji jest dostępna.
- Sprawdź KNF – przejrzyj Listę ostrzeżeń publicznych i wyszukiwarkę podmiotów. Pamiętaj, że brak ostrzeżenia nie jest certyfikatem bezpieczeństwa.
- Potwierdź tożsamość firmy – nazwa, forma prawna, adres, domena, e-mail i telefon powinny odpowiadać danym z niezależnych źródeł.
- Sprawdź uprawnienia – ustal, czy podmiot jest uprawniony do świadczenia konkretnej usługi finansowej.
- Przy krypto sprawdź MiCA – zweryfikuj status podmiotu i zakres usług w rejestrach ESMA. Nie zakładaj automatycznie, że każdy legalny podmiot musi posiadać odrębne zezwolenie CASP, ponieważ art. 60 MiCA przewiduje szczególny tryb dla określonych instytucji finansowych.
- Sprawdź odbiorcę płatności – wyjaśnij każdą różnicę między danymi firmy w dokumentach a danymi odbiorcy płatności.
- Przeczytaj dokumenty – sprawdź regulamin, opłaty, zasady wypłat, ryzyko oraz dane podmiotu. Nie akceptuj warunków istniejących wyłącznie w wiadomościach od konsultanta.
- Nie udostępniaj urządzenia – zrezygnuj z oferty, jeżeli warunkiem jest zdalny dostęp do komputera lub telefonu, pokazanie ekranu bankowości albo przekazanie kodów autoryzacyjnych.
| Co sprawdzasz | Gdzie sprawdzić | Co to potwierdza | Czego nie potwierdza |
|---|---|---|---|
| Ostrzeżenie przed podmiotem | Lista ostrzeżeń publicznych KNF. | Czy KNF opublikowała ostrzeżenie dotyczące konkretnego podmiotu lub działalności. | Brak wpisu nie oznacza, że oferta jest bezpieczna lub legalna. |
| Status podmiotu finansowego | Wyszukiwarka KNF lub właściwy organ nadzoru. | Status instytucji i zakres nadzoru lub uprawnień. | Nie potwierdza, że osoba kontaktująca się z Tobą rzeczywiście reprezentuje tę instytucję. |
| Usługi krypto | Rejestry ESMA i informacje właściwego organu nadzoru. | Status podmiotu w systemie MiCA oraz dostępne informacje o zakresie usług. | Nie gwarantuje zysku, wypłacalności inwestycji ani braku ryzyka rynkowego. |
| Istnienie firmy | CEIDG, KRS lub odpowiedni rejestr zagraniczny. | Czy przedsiębiorca lub spółka istnieje w rejestrze. | Nie potwierdza prawa do świadczenia regulowanych usług inwestycyjnych. |
| Domena i dane kontaktowe | Oficjalna strona i dane znalezione niezależnie od rozmówcy. | Czy domena, e-mail i numer telefonu są zgodne z oficjalnymi danymi. | Sam HTTPS lub profesjonalny wygląd strony nie potwierdzają legalności. |
Co zrobić po wpłacie pieniędzy, ujawnieniu danych lub instalacji zdalnego dostępu?
Wyrok TSUE z 15 października 2026 r., C-70/25: zarzut rażącego niedbalstwa płatnika nie pozwala bankowi wstrzymać niezwłocznego zwrotu nieautoryzowanej transakcji. Późniejsze dochodzenie przez bank odpowiedzialności klienta wymaga wykazania odpowiednich przesłanek. Pełna treść wyroku TSUE.
| Co się stało | Pierwsze działanie | Co zrobić dalej |
|---|---|---|
| Wykonałeś przelew | Natychmiast skontaktuj się z bankiem i poproś o próbę zatrzymania lub odzyskania środków. | Zabezpiecz dowody i zawiadom Policję. |
| Podałeś dane karty | Skontaktuj się z bankiem i zablokuj kartę lub jej użycie zgodnie z zaleceniami banku. | Sprawdź historię transakcji i złóż reklamację przy nieprawidłowych obciążeniach. |
| Zainstalowałeś aplikację zdalnego dostępu | Odłącz urządzenie od internetu i zakończ sesję zdalną. | Z bezpiecznego urządzenia zabezpiecz bank, pocztę i inne konta oraz sprawdź urządzenie pod kątem nieznanego oprogramowania. |
| Ujawniłeś dane tożsamości | Oceń zakres ujawnionych danych i zastrzeż PESEL, jeżeli istnieje ryzyko ich wykorzystania. | Monitoruj rachunki, korespondencję i próby wykorzystania danych. |
| Wysłałeś kryptoaktywa | Jeżeli transfer wyszedł z legalnej platformy, skontaktuj się z jej działem bezpieczeństwa. | Przekaż Policji i CERT Polska adresy portfeli, identyfikatory transakcji i pozostałe dowody. |
| Trafiłeś na fałszywą stronę lub reklamę, ale nie zapłaciłeś | Nie wykonuj płatności i nie podawaj danych. | Zgłoś podejrzaną stronę lub incydent do CERT Polska. |
- Przerwij kontakt z rozmówcą i nie wykonuj kolejnych płatności.
- Jeżeli trwa sesja zdalnego dostępu, odłącz urządzenie od internetu i zakończ sesję.
- Skontaktuj się z bankiem, korzystając z oficjalnego numeru, i zgłoś podejrzenie oszustwa.
- Poproś o zabezpieczenie rachunku, kart, bankowości elektronicznej i podejrzanych transakcji odpowiednio do sytuacji.
- Z bezpiecznego urządzenia zmień hasło do poczty e-mail, bankowości i innych przejętych kont. Nie używaj ponownie tych samych haseł.
- Zachowaj dowody dotyczące kontaktu, płatności i używanego oprogramowania.
- Jeżeli mogło dojść do przejęcia urządzenia, usuń zdalne uprawnienia i sprawdź system pod kątem nieznanego oprogramowania. Przy poważnym podejrzeniu przejęcia skorzystaj z pomocy technicznej przed ponownym użyciem urządzenia do bankowości.
Jeżeli ujawniłeś dane tożsamości lub ich zakres stwarza ryzyko wyłudzenia zobowiązania, zastrzeż numer PESEL w aplikacji mObywatel, serwisie gov.pl albo w urzędzie gminy. Zastrzeżenie PESEL ogranicza możliwość wykorzystania numeru przy czynnościach, w których instytucje mają obowiązek sprawdzania rejestru zastrzeżeń.
- datę i godzinę kontaktu oraz płatności,
- kwotę, walutę i sposób płatności,
- numer rachunku lub adres portfela,
- nazwę odbiorcy i rzekomej platformy,
- domenę, e-mail i numery telefonów,
- korespondencję i profile w komunikatorach,
- potwierdzenia przelewów i płatności,
- zrzuty ekranu oraz inne posiadane materiały dotyczące zdarzenia.
Zawiadom o podejrzeniu popełnienia przestępstwa Policję. Podejrzaną stronę, wiadomość lub incydent internetowy zgłoś również do CERT Polska przez formularz incydent.cert.pl. Zgłoszenie do CERT Polska nie zastępuje zawiadomienia organów ścigania.
- Transakcja nieautoryzowana – zgłoś ją bankowi bez zwłoki. Co do zasady dostawca usług płatniczych powinien zwrócić kwotę nieautoryzowanej transakcji niezwłocznie, nie później niż do końca następnego dnia roboczego po jej stwierdzeniu albo otrzymaniu zgłoszenia, z wyjątkami przewidzianymi w przepisach.
- Płatność kartą – złóż reklamację i zapytaj bank, czy w danej sytuacji istnieje możliwość zastosowania procedury chargeback. Nie każda transakcja kwalifikuje się do zwrotu.
- Autoryzowany przelew do oszusta – natychmiast poproś bank o próbę zatrzymania lub odzyskania środków. Nie ma gwarancji powodzenia.
- Transfer kryptoaktywów – natychmiast przekaż właściwe dane Policji i CERT Polska oraz, jeżeli transfer wyszedł z legalnej platformy, skontaktuj się z jej działem bezpieczeństwa. Potwierdzony transfer kryptoaktywów nie ma prostego mechanizmu cofnięcia. Również zrealizowany przelew bankowy nie podlega automatycznemu odwołaniu; możliwość odzyskania środków zależy od okoliczności i podjętych działań.
Jak ograniczyć ryzyko oszustwa przy inwestowaniu w kryptoaktywa i inne ryzykowne aktywa?
- Weryfikuj podmiot – przed wpłatą sprawdź wymagane uprawnienia i zgodność danych.
- Włącz 2FA – szczególnie na koncie inwestycyjnym i poczcie e-mail. Jeżeli usługa umożliwia użycie aplikacji uwierzytelniającej lub klucza sprzętowego, warto rozważyć takie zabezpieczenie.
- Chroń pocztę e-mail – przejęta skrzynka często umożliwia resetowanie haseł do innych usług.
- W bankowości korzystaj z dostępnych zabezpieczeń – włącz powiadomienia o operacjach i stosuj limity adekwatne do potrzeb.
- Korzystaj z whitelisty adresów wypłat – jeżeli legalna platforma oferuje taką funkcję, może ona ograniczyć ryzyko wysłania środków na nowy adres po przejęciu konta.
- Chroń klucze prywatne i frazę odzyskiwania – nie przekazuj ich konsultantowi, pomocy technicznej ani osobie obiecującej odzyskanie środków.
- Portfel sprzętowy – przy samodzielnym przechowywaniu większych wartości może ograniczać część ryzyka związanego z przechowywaniem kluczy online, ale wymaga prawidłowego zabezpieczenia kopii frazy odzyskiwania.
- Stosuj limity finansowe – nie angażuj środków, których utrata zagrozi Twojej płynności finansowej.
- Nie używaj zdalnego dostępu podczas inwestowania z nieznanym konsultantem – decyzje, logowanie i autoryzację wykonuj samodzielnie.
Checklista bezpieczeństwa przed wpłatą
- Zatrzymaj presję – nie podejmuj decyzji podczas rozmowy z osobą, która sama nawiązała kontakt.
- Sprawdź domenę – porównaj ją z oficjalnym adresem podmiotu.
- Sprawdź KNF – przejrzyj ostrzeżenia i informacje o podmiotach.
- Sprawdź zakres uprawnień – samo istnienie firmy nie wystarcza.
- Przy usługach krypto sprawdź MiCA – po 1 lipca 2026 r. dawny wpis VASP nie jest wystarczającą podstawą do świadczenia usług objętych MiCA. Sprawdź status podmiotu i zakres usług w rejestrach ESMA.
- Porównaj dane – firma, domena, e-mail, telefon i sposób płatności powinny tworzyć spójną całość.
- Przeczytaj dokumenty – regulamin, ryzyko, koszty i zasady wypłat powinny być dostępne przed wpłatą.
- Nie instaluj zdalnego dostępu – nie pozwalaj nieznanej osobie obserwować ani sterować urządzeniem.
- Nie przekazuj kodów – BLIK, SMS, kod z aplikacji, PIN, hasło i fraza odzyskiwania są poufne.
- Po oszustwie działaj natychmiast – bank, zabezpieczenie kont i urządzeń, dowody, Policja oraz CERT Polska.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Jak rozpoznać fałszywą inwestycję w reklamie internetowej?
Zwróć uwagę na obietnicę szybkiego lub pewnego zysku, presję na natychmiastową wpłatę, wykorzystanie znanych osób oraz skierowanie do nieznanej platformy. Przed wpłatą samodzielnie sprawdź firmę, domenę i wymagane uprawnienia.
Czy wpis do polskiego rejestru walut wirtualnych nadal wystarcza do świadczenia usług krypto?
Nie. Okres przejściowy MiCA zakończył się 1 lipca 2026 r. Od 2 lipca 2026 r. sam wpis do dawnego Rejestru Działalności w zakresie Walut Wirtualnych nie uprawnia do świadczenia usług objętych MiCA. Trzeba sprawdzić aktualny status podmiotu oraz zakres jego uprawnień.
Czy każda legalna firma świadcząca usługi krypto musi mieć odrębne zezwolenie CASP?
Nie. MiCA przewiduje zezwolenia CASP, ale art. 60 umożliwia określonym instytucjom finansowym świadczenie wskazanych usług w zakresie kryptoaktywów po spełnieniu warunków i dokonaniu wymaganej notyfikacji. Dlatego należy sprawdzić status podmiotu i zakres jego uprawnień, a nie tylko szukać oznaczenia „licencja CASP”.
Czy mała udana wypłata oznacza, że platforma jest wiarygodna?
Nie. Oszust może umożliwić niewielką wypłatę albo wypłacić drobną kwotę, aby zbudować zaufanie przed żądaniem większej wpłaty. Wiarygodność ocenia się na podstawie statusu podmiotu, uprawnień, danych i dokumentów.
Co zrobić, gdy konsultant inwestycyjny prosi o instalację AnyDesk lub TeamViewer?
Przerwij kontakt i nie instaluj programu. Jeżeli zdalny dostęp został już uruchomiony, odłącz urządzenie od internetu, skontaktuj się z bankiem i zabezpiecz konta z innego, zaufanego urządzenia.
Czy trzeba zapłacić podatek albo prowizję, aby wypłacić zysk z platformy?
Nie wykonuj osobnego przelewu wyłącznie dlatego, że konsultant uzależnia od niego wypłatę. Sprawdź regulamin, tabelę opłat i podstawę żądania. Niespodziewana dopłata do „odblokowania” pieniędzy jest typowym sygnałem oszustwa.
Co zrobić jako pierwsze po utracie pieniędzy na fałszywej platformie?
Natychmiast skontaktuj się z bankiem, zabezpiecz rachunek i urządzenia, zachowaj dowody, a następnie zawiadom Policję i zgłoś incydent do CERT Polska. Przy ryzyku wykorzystania danych tożsamości zastrzeż również numer PESEL.
Źródła i podstawa prawna
- CERT Polska – Uważaj na fałszywe inwestycje w sieci
- CERT Polska – zgłaszanie incydentów
- Komisja Nadzoru Finansowego – Lista ostrzeżeń publicznych
- Komisja Nadzoru Finansowego – wyszukiwarka podmiotów
- Komisja Nadzoru Finansowego – informacje po zakończeniu okresu przejściowego MiCA
- Izba Administracji Skarbowej w Katowicach – informacja dla klientów podmiotów wpisanych do rejestru działalności w zakresie walut wirtualnych
- Ministerstwo Finansów – ostrzeżenie przed fałszywymi inwestycjami i podszywaniem się pod instytucje
- Prokuratura Krajowa – wytyczne dotyczące fałszywych platform inwestycyjnych
- ESMA – Markets in Crypto-Assets Regulation (MiCA)
- EUR-Lex – Rozporządzenie Parlamentu Europejskiego i Rady (UE) 2023/1114 w sprawie rynków kryptoaktywów
- Rzecznik Finansowy – transakcje nieautoryzowane
- mObywatel – Zastrzeż PESEL
Stan prawny i informacje zweryfikowano: 29 sierpnia 2026 r.
Przykład liczbowy: wyliczenie 2% dziennie przez 30 dni pokazuje matematyczny rezultat kapitalizacji według przyjętego modelu. Nie jest prognozą wyniku inwestycji ani kryterium legalności produktu.
Co zrobić przed kolejną inwestycją?
- Zapisz checklistę weryfikacji i stosuj ją przed wpłatą pieniędzy do nieznanego podmiotu.
- Sprawdzaj wymagane uprawnienia niezależnie od reklamy, opinii i zapewnień konsultanta.
- Przy usługach krypto sprawdzaj status podmiotu i zakres usług w rejestrach ESMA.
- Włącz 2FA, powiadomienia o operacjach i rozsądne limity transakcyjne.
- Nie udostępniaj zdalnego dostępu do urządzenia i nie przekazuj kodów autoryzacyjnych.
- Po podejrzeniu oszustwa działaj natychmiast: bank, zabezpieczenie kont i urządzeń, dowody, Policja oraz CERT Polska.
Aktualizacja źródłowa: 29 sierpnia 2026 r. Kontrola i korekta 23 października 2026 r.: przepisy o płatnościach, pełny wyrok TSUE C-70/25, procedury bezpieczeństwa i ilustracja.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.