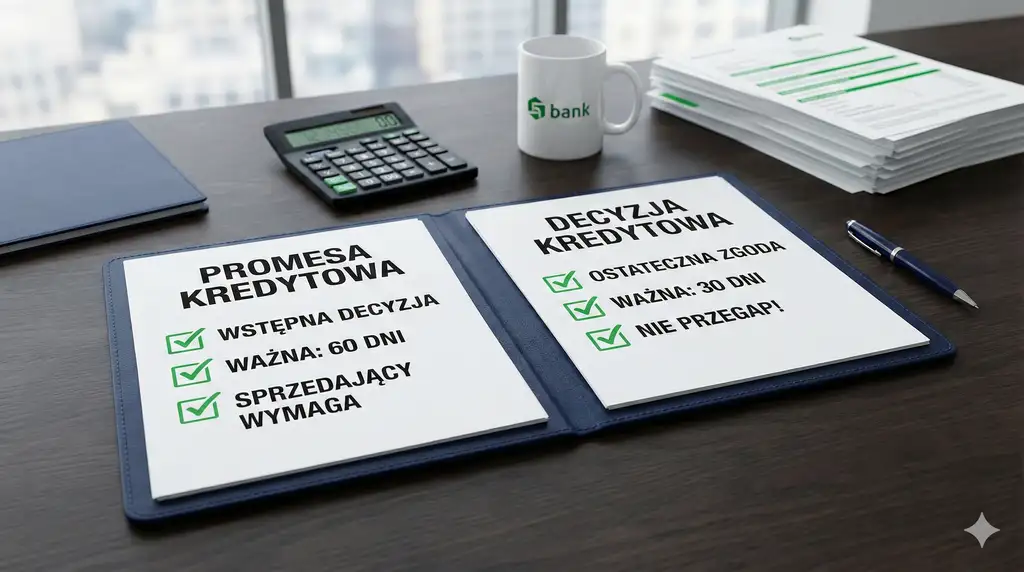
Ilustracja jest poglądowa. Wskazane na niej 60 i 30 dni nie są jednolitymi terminami ustawowymi dla promesy i decyzji. Ważność promesy wynika z jej treści, a decyzję i warunki wypłaty należy sprawdzić osobno.
- Promesa kredytowa to używana przez banki nazwa dokumentu dotyczącego możliwości lub gotowości udzielenia finansowania na określonych warunkach. Ustawa o kredycie hipotecznym posługuje się pojęciem przyrzeczenia udzielenia kredytu, ale nie definiuje jednego dokumentu o nazwie „promesa kredytowa” ani jego jednolitej treści.
- Decyzja kredytowa przy kredycie hipotecznym jest przekazywana konsumentowi na trwałym nośniku i stanowi ofertę w rozumieniu art. 66 § 1 Kodeksu cywilnego.
- Decyzję kredytową przekazuje się co do zasady w 21. dniu od otrzymania wniosku. UKNF wskazuje, że dla biegu tego terminu znaczenie ma przekazanie dokumentów i informacji niezbędnych do oceny zdolności kredytowej. Konsument może zgodzić się na wcześniejsze przekazanie decyzji.
- Informacje zawarte w formularzu ESIS są ważne co najmniej 14 dni i wiążą kredytodawcę, jeżeli konsument złoży wniosek w okresie ich ważności.
- Pozytywna decyzja kredytowa nie oznacza automatycznej wypłaty środków. Przed uruchomieniem kredytu trzeba spełnić warunki określone przez bank.
- Przy zakupie nieruchomości istotna jest treść umowy przedwstępnej – warto jednoznacznie określić warunek finansowania, terminy oraz zasady rozliczenia zadatku albo zaliczki.
Promesa kredytowa a decyzja kredytowa to nie to samo. Promesa może potwierdzać możliwość lub gotowość banku do finansowania na warunkach wskazanych w konkretnym dokumencie, natomiast decyzja kredytowa dotycząca kredytu hipotecznego ma ustawowo określony skutek prawny i stanowi ofertę banku.
Jeżeli sprzedający albo deweloper oczekuje dokumentu potwierdzającego możliwość finansowania zakupu, sama jego nazwa nie wystarczy. Trzeba sprawdzić kwotę, zakres przeprowadzonej analizy, termin ważności, warunki, odniesienie do konkretnej nieruchomości oraz to, czy umowa przedwstępna reguluje skutki nieuzyskania kredytu.
Warianty rozwiązań w skrócie – jakie masz opcje?
| Dokument | Kiedy pomaga | Co potwierdza | Najważniejsze ograniczenie |
|---|---|---|---|
| Promesa kredytowa | Gdy sprzedający oczekuje potwierdzenia, że możliwość uzyskania finansowania została już oceniona przez bank. | Tylko to, co wynika z treści konkretnego dokumentu – np. kwotę, okres ważności lub warunki dalszego finansowania. | Nie należy traktować jej jak uniwersalnej i bezwarunkowej gwarancji udzielenia albo wypłaty kredytu. |
| Decyzja kredytowa | Po analizie wniosku o kredyt hipoteczny. | Formalne stanowisko banku i warunki, na których bank przedstawia ofertę finansowania. | Przed wypłatą mogą pozostać warunki do spełnienia. |
| Formularz ESIS | Przy porównywaniu ofert kredytów hipotecznych. | Zestandaryzowane informacje o kosztach, oprocentowaniu, RRSO i warunkach kredytu. | Nie jest decyzją kredytową ani potwierdzeniem wypłaty środków. |
| Wstępna ocena zdolności | Przed wyborem nieruchomości albo podpisaniem umowy przedwstępnej. | Orientacyjną możliwość uzyskania określonej kwoty finansowania. | Nie oznacza akceptacji konkretnej nieruchomości ani pełnego wniosku kredytowego. |
Czym jest promesa kredytowa, a czym decyzja kredytowa?
Promesa kredytowa nie jest jednym, jednolicie zdefiniowanym dokumentem stosowanym przez wszystkie banki przy kredytach mieszkaniowych. Ustawa o kredycie hipotecznym posługuje się pojęciem przyrzeczenia udzielenia kredytu, ale nie określa jednego dokumentu o nazwie „promesa kredytowa” o zawsze takim samym zakresie i skutku.
Nie oznacza to, że każdy dokument nazywany przez bank lub klienta promesą automatycznie stanowi ustawowe przyrzeczenie udzielenia kredytu o takim samym skutku prawnym. W praktyce o znaczeniu konkretnego dokumentu decydują jego treść, zakres analizy oraz warunki wskazane przez bank.
Promesa może odnosić się tylko do sytuacji finansowej klienta albo również do konkretnej nieruchomości. Może wskazywać kwotę możliwego finansowania, okres ważności oraz dodatkowe warunki, które trzeba spełnić przed podjęciem dalszych czynności kredytowych.
Decyzja kredytowa przy kredycie hipotecznym jest przekazywana konsumentowi na trwałym nośniku i stanowi ofertę w rozumieniu art. 66 § 1 Kodeksu cywilnego. Określa warunki, na których bank jest gotowy zawrzeć umowę kredytową.
- Dla kupującego – promesa może ułatwić rozmowę ze sprzedającym, ale trzeba sprawdzić, czego rzeczywiście dotyczy.
- Dla sprzedającego – znaczenie ma kwota, termin ważności, zakres warunków i powiązanie dokumentu z konkretną nieruchomością.
- Dla transakcji – nawet pozytywna decyzja banku nie zastępuje odpowiednio skonstruowanej umowy przedwstępnej.
| Dokument | Czy podlega regulacji ustawy hipotecznej? | Czy stanowi ofertę banku? | Czy oznacza pewną wypłatę? |
|---|---|---|---|
| Promesa kredytowa | Nie jako jeden jednolicie zdefiniowany dokument o tej nazwie. O skutkach decyduje jego treść. | Nie należy tego zakładać wyłącznie na podstawie nazwy dokumentu. | Nie. |
| ESIS | Tak. | Nie. To formularz informacyjny. | Nie. |
| Decyzja kredytowa | Tak. | Tak – zgodnie z art. 14 ust. 4 ustawy. | Nie automatycznie. Warunki uruchomienia środków nadal mogą wymagać wykonania. |
| Umowa kredytowa | Tak. | To zawarta umowa, a nie oferta. | Wypłata może zależeć od spełnienia warunków określonych w umowie. |
Kiedy sprzedający lub deweloper żąda promesy?
Sprzedający albo deweloper może poprosić o promesę lub inny dokument bankowy, gdy chce ograniczyć ryzyko blokowania transakcji przez kupującego, który ostatecznie nie uzyska finansowania. Ma to większe znaczenie przy krótkiej rezerwacji, wysokim zadatku albo konkurencji między kupującymi.
Sama wstępna ocena zdolności kredytowej może być niewystarczająca, jeżeli druga strona oczekuje dokumentu określającego kwotę, okres ważności i warunki. Wstępna ocena pomaga ustalić budżet, ale nie oznacza jeszcze akceptacji konkretnej nieruchomości przez bank.
Co zawiera promesa i które zapisy osłabiają jej znaczenie?
Nie istnieje jeden obowiązkowy wzór promesy kredytowej. Trzeba więc czytać nie tylko nazwę dokumentu, lecz przede wszystkim jego treść, warunki i zastrzeżenia. Dokument może potwierdzać jedynie wynik analizy klienta albo obejmować także określoną transakcję i nieruchomość.
| Element dokumentu | Co oznacza | Co ustalić przed umową |
|---|---|---|
| Warunek dostarczenia dokumentów nieruchomości | Bank nie zakończy pełnej oceny zabezpieczenia bez wymaganych dokumentów. | Kto ma je dostarczyć i w jakim terminie – kupujący, sprzedający, deweloper, spółdzielnia albo wspólnota. |
| Warunek pozytywnej wyceny | Wartość nieruchomości wpływa na ocenę zabezpieczenia oraz relację kwoty kredytu do wartości nieruchomości. | Termin wyceny i sposób postępowania, jeżeli wartość okaże się niższa od ceny sprzedaży. |
| Warunek utrzymania sytuacji finansowej | Bank może ponownie ocenić informacje istotne dla udzielenia i uruchomienia kredytu. | Czy nowe zobowiązanie, zmiana pracy albo spadek dochodów mogą wpłynąć na dalszy proces. |
| Brak wskazania nieruchomości | Dokument może dotyczyć wyłącznie klienta i możliwej kwoty finansowania. | Czy sprzedający uzna taki dokument za wystarczający i kiedy bank oceni nieruchomość. |
- nazwa i data dokumentu – upewnij się, jaki dokument faktycznie wydał bank,
- termin ważności – sprawdź konkretną datę lub sposób jego obliczenia,
- kwota finansowania – zweryfikuj, czy odpowiada planowanej transakcji,
- zakres analizy klienta – ustal, czy bank ocenił dochody, zobowiązania i zdolność kredytową,
- zakres analizy nieruchomości – sprawdź, czy dokument dotyczy konkretnego lokalu, domu lub działki,
- warunki pozostające do spełnienia – np. wycena, dokumenty nieruchomości lub dodatkowa analiza,
- zastrzeżenia banku – zwróć uwagę na możliwość ponownej oceny sytuacji klienta lub zabezpieczenia,
- akceptacja przez sprzedającego – ustal przed podpisaniem umowy, czy ten dokument jest dla drugiej strony wystarczający.
Jak długo ważna jest promesa, decyzja kredytowa i ESIS?
Art. 14 ustawy o kredycie hipotecznym przewiduje, że decyzję kredytową przekazuje się konsumentowi na trwałym nośniku w 21. dniu od otrzymania wniosku, chyba że konsument zgodzi się na wcześniejsze przekazanie decyzji.
UKNF wskazał przy tym, że dla prawidłowego stosowania tego terminu znaczenie ma przekazanie bankowi dokumentów i informacji niezbędnych do oceny zdolności kredytowej. Dlatego w praktyce nie należy utożsamiać początku 21-dniowego terminu z pierwszą rozmową z bankiem albo przekazaniem niepełnego zestawu dokumentów.
Formularz ESIS zawiera zestandaryzowane informacje o kredycie, w tym oprocentowanie, RRSO, koszty i zasady spłaty. Informacje zawarte w formularzu są ważne przez co najmniej 14 dni i wiążą kredytodawcę, jeżeli konsument złoży wniosek w okresie ich ważności.
Decyzja kredytowa wraz z formularzem informacyjnym wiąże kredytodawcę przez co najmniej 14 dni od dnia jej przekazania. Jeżeli konsument zgodził się na przekazanie decyzji przed 21. dniem, okres związania decyzją wraz z formularzem zostaje odpowiednio wydłużony.
Termin ważności promesy należy sprawdzić bezpośrednio w otrzymanym dokumencie. Nie ma podstaw do przyjmowania jednej uniwersalnej wartości, np. 30, 60 albo 90 dni, dla wszystkich banków i wszystkich dokumentów określanych jako promesa.
Jakie dokumenty są potrzebne do promesy i decyzji?
Zakres dokumentów potrzebnych do uzyskania promesy zależy od banku oraz rodzaju wydawanego dokumentu. Bank może na tym etapie analizować jedynie sytuację finansową klienta albo także podstawowe informacje dotyczące planowanego zakupu.
Przy pełnym wniosku hipotecznym zakres analizy jest szerszy. Bank ocenia dochody, zobowiązania, historię spłat, wkład własny, stan prawny nieruchomości, jej wartość oraz możliwość ustanowienia zabezpieczenia.
| Etap | Co może być wymagane | Co ocenia bank |
|---|---|---|
| Promesa lub etap wstępny | W zależności od banku – dane o dochodach, zobowiązaniach, kosztach utrzymania, wkładzie własnym oraz planowanej transakcji. | Zakres zależy od procedury banku i treści dokumentu, który ma zostać wydany. |
| Pełny wniosek hipoteczny | Dokumenty dochodowe, formularze bankowe, oświadczenia, zgody oraz dokumenty dotyczące transakcji. | Zdolność kredytową, stabilność źródeł dochodu, zobowiązania i historię spłat. |
| Analiza nieruchomości | Dokumenty nieruchomości, wycena, zaświadczenia i inne dokumenty wymagane przez bank. | Stan prawny, wartość zabezpieczenia i możliwość ustanowienia hipoteki. |
| Warunki wypłaty | Dokumenty wskazane w decyzji lub umowie, np. dotyczące zabezpieczenia, ubezpieczenia lub rozliczenia transakcji. | Czy zostały spełnione wszystkie warunki uruchomienia środków. |
| Warunek przed wypłatą | Dlaczego ma znaczenie | Jak ograniczyć ryzyko opóźnienia |
|---|---|---|
| Wycena nieruchomości | Bank musi zaakceptować wartość i jakość zabezpieczenia. | Zorganizuj wycenę odpowiednio wcześnie i pozostaw czas na ewentualne wyjaśnienia. |
| Dokumenty spółdzielni, wspólnoty albo dewelopera | Mogą być potrzebne do oceny stanu prawnego i zabezpieczenia. | Ustal, kto wystawia dokument i jak długo trwa jego uzyskanie. |
| Księga wieczysta | Wpisy mogą wymagać dodatkowych dokumentów lub wyjaśnień. | Sprawdź księgę wieczystą jeszcze przed podpisaniem umowy przedwstępnej. |
| Ubezpieczenia, cesje lub inne dokumenty zabezpieczenia | Jeżeli bank wymaga ich przed wypłatą, brak dokumentu może przesunąć uruchomienie środków. | Sprawdź pełną listę warunków od razu po otrzymaniu decyzji i projektu umowy. |
Czy promesa gwarantuje wypłatę kredytu?
Znaczenie promesy zależy od jej treści i od zakresu analizy przeprowadzonej przez bank. Finansowanie może wymagać późniejszej pełnej oceny klienta, akceptacji konkretnej nieruchomości oraz spełnienia warunków określonych w decyzji lub umowie kredytowej.
- Zmiana sytuacji finansowej – utrata albo spadek dochodu, zmiana zatrudnienia, nowe zobowiązania lub opóźnienia w spłacie mogą wpłynąć na dalszą ocenę.
- Problemy z nieruchomością – braki dokumentów, niejasny stan prawny lub wpisy wymagające wyjaśnienia mogą zatrzymać proces.
- Wycena poniżej ceny transakcyjnej – może wpłynąć na możliwą kwotę finansowania albo wymagany wkład własny.
- Niespełnienie warunków wypłaty – brak dokumentu wymaganego przez bank może przesunąć albo uniemożliwić uruchomienie środków.
| Etap | Co już wiadomo | Czego jeszcze nie wiadomo | Jak blisko jesteś wypłaty |
|---|---|---|---|
| Wstępna ocena | Orientacyjna możliwość uzyskania finansowania. | Czy pełny wniosek i nieruchomość zostaną zaakceptowane. | To początek procesu. |
| Promesa | To, co bank jednoznacznie potwierdził w dokumencie. | Wszystko, czego promesa nie obejmuje lub co pozostaje warunkowe. | Zależy od zakresu promesy. |
| Decyzja kredytowa | Bank przedstawił ofertę finansowania na określonych warunkach. | Czy zostaną spełnione wszystkie warunki podpisania umowy i wypłaty. | Zaawansowany etap procesu. |
| Umowa kredytowa | Warunki finansowania zostały uzgodnione w zawartej umowie. | Czy wykonano warunki uruchomienia środków. | Do wypłaty pozostają warunki wskazane przez bank. |
| Wypłata kredytu | Środki zostały uruchomione zgodnie z warunkami banku. | Nie dotyczy etapu uzyskania finansowania. | Proces uzyskania środków został zakończony. |
Jakie koszty pojawiają się przy promesie i procesie kredytowym?
Nie istnieje jeden ustawowy cennik dokumentów określanych przez banki jako promesy kredytowe. Ewentualne opłaty zależą od rodzaju dokumentu, czynności i aktualnej taryfy konkretnego banku. Oddzielnie mogą wystąpić koszty związane z wyceną nieruchomości, zabezpieczeniem kredytu, ubezpieczeniem, czynnościami notarialnymi albo wpisami sądowymi.
Ważną ochronę przewiduje art. 15 ustawy o kredycie hipotecznym. Jeżeli umowa o kredyt hipoteczny nie została zawarta albo kwota kredytu hipotecznego nie została wypłacona przez kredytodawcę w terminie wskazanym w umowie, opłaty i inne koszty uiszczone przez konsumenta przed zawarciem umowy podlegają niezwłocznemu zwrotowi.
Przepis dotyczy opłat i innych kosztów objętych zakresem ustawy o kredycie hipotecznym. Nie należy utożsamiać go automatycznie ze wszystkimi wydatkami związanymi z zakupem nieruchomości, np. świadczeniami przekazanymi sprzedającemu na podstawie umowy przedwstępnej.
Jak zabezpieczyć zadatek lub zaliczkę w umowie przedwstępnej?
Zadatek i zaliczka nie wywołują takich samych skutków. Zadatek pełni funkcję zabezpieczającą i w okolicznościach określonych w art. 394 KC może prowadzić do zatrzymania otrzymanej kwoty albo żądania sumy dwukrotnie wyższej, o ile strony nie uregulowały tej kwestii inaczej.
Zaliczka jest kwotą wpłacaną na poczet ceny i nie pełni funkcji zadatku. Jeżeli transakcja nie zostanie zrealizowana, sposób jej rozliczenia należy ocenić na podstawie umowy i przepisów dotyczących konkretnej sytuacji.
Skutek odmowy kredytu zależy od dokładnego brzmienia umowy, przyczyny niedojścia transakcji do skutku oraz zachowania obu stron. Sam fakt otrzymania odmownej decyzji banku nie przesądza automatycznie o sposobie rozliczenia zadatku.
- warunek uzyskania finansowania – kiedy uznaje się go za spełniony albo niespełniony,
- termin – do kiedy kupujący ma uzyskać decyzję lub wykonać wskazane czynności,
- sposób potwierdzenia odmowy – jaki dokument będzie wystarczający,
- zasady rozliczenia świadczeń – co dzieje się z zadatkiem albo zaliczką,
- obowiązki kupującego – np. terminowe złożenie wniosku i uzupełnianie wymaganych dokumentów.
- Warunek finansowania – strony ustalają, że zawarcie umowy przyrzeczonej nastąpi po uzyskaniu przez kupującego decyzji kredytowej umożliwiającej sfinansowanie ceny, w terminie do dnia [data].
- Dowód odmowy – niespełnienie warunku finansowania kupujący potwierdzi dokumentem banku dotyczącym odmowy udzielenia finansowania, przekazanym sprzedającemu w terminie [liczba] dni.
- Rozliczenie świadczeń – w razie niespełnienia warunku finansowania strony rozliczą zadatek albo zaliczkę na zasadach określonych w umowie, z uwzględnieniem obowiązków nałożonych na kupującego.
To przykłady edukacyjne, a nie uniwersalne klauzule do każdej transakcji. Przy umowie notarialnej, wysokim zadatku albo sporze dotyczącym rozliczenia wpłaconych środków treść dokumentu warto skonsultować z notariuszem lub prawnikiem.
Jak przejść od rezerwacji do aktu notarialnego?
Przy zakupie mieszkania finansowanego kredytem nie warto planować aktu wyłącznie według terminu rezerwacji. Proces obejmuje zarówno analizę klienta, jak i nieruchomości oraz późniejsze wykonanie warunków wynikających z decyzji i umowy kredytowej.
- Rezerwacja – ustal termin, zasady przedłużenia i dokument oczekiwany przez sprzedającego.
- Wstępna ocena albo promesa – sprawdź, jaki zakres analizy bank już wykonał.
- Umowa przedwstępna – ureguluj warunek finansowania, terminy i zasady rozliczenia świadczeń.
- Pełny wniosek hipoteczny – dostarcz dokumenty dotyczące klienta i transakcji.
- Decyzja kredytowa – sprawdź wszystkie warunki przedstawione przez bank.
- Umowa kredytowa – przeanalizuj zasady i warunki uruchomienia środków.
- Warunki wypłaty – skompletuj dokumenty wymagane do uruchomienia kredytu.
- Akt notarialny i wypłata – skoordynuj terminy umowy sprzedaży z wymaganiami banku.
- Poproś bank o wskazanie brakujących dokumentów i informację o aktualnym etapie analizy.
- Uzupełnij dokumenty i zachowaj potwierdzenie ich przekazania.
- Sprawdź, które warunki mogą wpłynąć na termin podpisania umowy albo wypłaty.
- Jeżeli są ku temu podstawy, skorzystaj z procedury reklamacyjnej banku.
- Jeżeli termin z umowy przedwstępnej staje się nierealny, uzgodnij ze sprzedającym jego zmianę przed upływem terminu.
Checklista, co zrobić krok po kroku
- Ustal dokument oczekiwany przez sprzedającego – promesa, decyzja kredytowa albo inne potwierdzenie banku.
- Sprawdź zakres analizy – ustal, czy bank ocenił tylko klienta, czy również konkretną nieruchomość.
- Przeczytaj promesę w całości – sprawdź kwotę, termin ważności, warunki i zastrzeżenia.
- Zabezpiecz umowę przedwstępną – ureguluj warunek finansowania, terminy i zasady rozliczenia zadatku albo zaliczki.
- Zbierz komplet dokumentów – dotyczących dochodów, zobowiązań, transakcji i nieruchomości.
- Uwzględnij termin decyzji – przy jego planowaniu znaczenie ma komplet dokumentów i informacji potrzebnych bankowi do oceny zdolności kredytowej.
- Sprawdź okres związania ofertą – zweryfikuj termin wynikający z decyzji i ustawy.
- Przeczytaj wszystkie warunki wypłaty – pozytywna decyzja nie kończy procesu.
- Ustal realny termin aktu – pozostaw bufor na wycenę, dokumenty, podpisanie umowy kredytowej i wypłatę.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Czy promesa kredytowa jest tym samym co decyzja kredytowa?
Nie. Znaczenie promesy zależy od treści konkretnego dokumentu. Decyzja kredytowa dotycząca kredytu hipotecznego jest ustawowo uregulowana i stanowi ofertę banku.
Ile dni ma bank na przekazanie decyzji kredytowej?
Decyzję dotyczącą kredytu hipotecznego przekazuje się co do zasady w 21. dniu od otrzymania wniosku. UKNF wskazuje przy tym na znaczenie przekazania dokumentów i informacji potrzebnych do oceny zdolności kredytowej.
Czy decyzja kredytowa wiąże bank?
Tak. Decyzja dotycząca kredytu hipotecznego stanowi ofertę banku, a decyzja wraz z formularzem informacyjnym wiąże bank przez okres wynikający z ustawy.
Jak długo ważny jest formularz ESIS?
Informacje zawarte w formularzu ESIS są ważne przez co najmniej 14 dni i wiążą kredytodawcę, jeżeli konsument złoży wniosek w okresie ich ważności.
Czy promesa oznacza, że bank na pewno wypłaci kredyt?
Nie. Trzeba sprawdzić treść promesy, zakres analizy wykonanej przez bank oraz warunki, które pozostają do spełnienia przed podpisaniem umowy i wypłatą.
Jakie informacje w promesie są najważniejsze?
Przede wszystkim kwota, termin ważności, warunki, zakres analizy klienta oraz informacja, czy bank ocenił konkretną nieruchomość.
Czy promesa kredytowa jest płatna?
Nie ma jednej reguły dla wszystkich dokumentów określanych jako promesa. Ewentualne opłaty trzeba sprawdzić w aktualnej taryfie i zasadach konkretnego banku.
Źródła i podstawa prawna
- Ustawa o kredycie hipotecznym oraz o nadzorze nad pośrednikami kredytu hipotecznego i agentami – tekst jednolity, Dz.U. 2025 poz. 720 – ELI
- Kodeks cywilny – tekst jednolity, Dz.U. 2026 poz. 795 – ELI
- UKNF – stanowisko dotyczące art. 14 ust. 2 ustawy o kredycie hipotecznym
- UOKiK – informacje o regulacjach dotyczących kredytu hipotecznego
Dane i podstawa prawna aktualne na dzień: 21 sierpnia 2026 r.
Zakres artykułu: materiał dotyczy kredytów hipotecznych udzielanych konsumentom. Nazwy dokumentów, zakres analizy, wymagania proceduralne i terminy operacyjne mogą różnić się między bankami i zależą od sytuacji klienta oraz nieruchomości.
Co możesz zrobić po przeczytaniu tego artykułu?
- Ustal, jakiego dokumentu oczekuje sprzedający – nie zakładaj, że każda promesa ma taki sam zakres.
- Sprawdź, co bank rzeczywiście już ocenił – klienta, nieruchomość czy oba elementy.
- Przeczytaj wszystkie warunki decyzji i umowy kredytowej – pozytywna decyzja nie oznacza automatycznego uruchomienia środków.
- Zabezpiecz umowę przedwstępną – określ warunek finansowania, terminy oraz zasady rozliczenia zadatku albo zaliczki.
- Zaplanuj harmonogram z buforem – uwzględnij analizę, wycenę, dokumenty, podpisanie umowy kredytowej i warunki wypłaty.
Aktualizacja artykułu: 23 października 2026 r. (okres związania decyzją i objaśnienie ilustracji; weryfikacja art.11,14 i15 ustawy).
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.