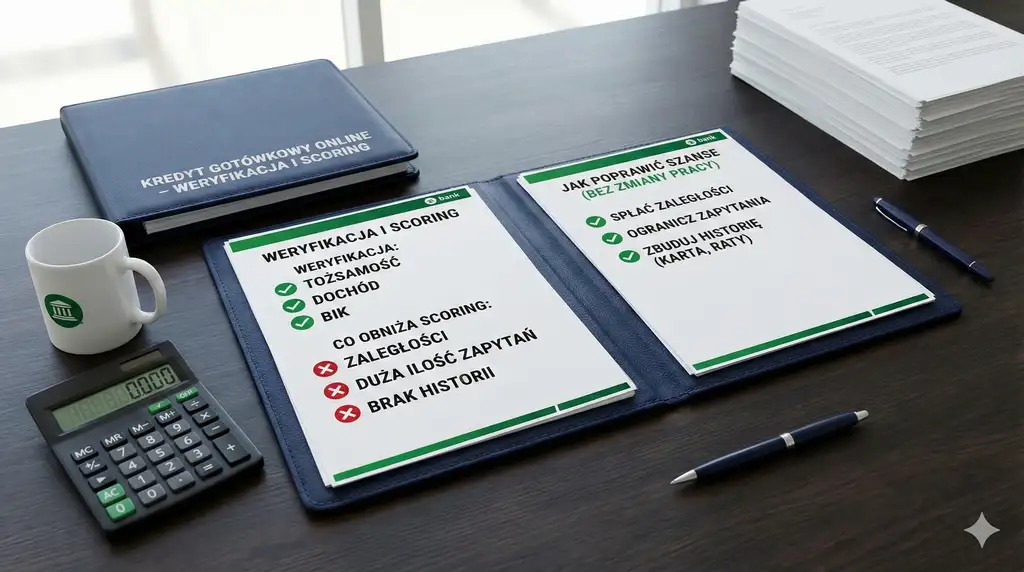
Ilustracja jest poglądowa. Od 28 czerwca 2026 r. zapytania kredytowe nie wpływają na ocenę punktową prezentowaną konsumentowi w Raporcie BIK. Bank może stosować własne modele oceny ryzyka. Nie zaciągaj zbędnego kredytu tylko w celu budowania historii.
- Kredyt gotówkowy online wymaga identyfikacji klienta, oceny zdolności kredytowej i ryzyka oraz weryfikacji informacji potrzebnych bankowi do podjęcia decyzji.
- Bank może sprawdzać m.in. historię kredytową w BIK, aktywne zobowiązania, limity, informacje gospodarcze, dochód, koszty gospodarstwa domowego oraz dane z rachunku, jeżeli dany sposób weryfikacji jest stosowany przy ocenie wniosku.
- Od 28 czerwca 2026 r. żadne zapytania, w tym zapytania kredytowe, nie wpływają na ocenę punktową BIK widoczną dla konsumenta. Znaczenie mają m.in. historia i bieżąca terminowość spłat, nowe kredyty, wykorzystanie limitów oraz liczba spłacanych kredytów i pożyczek gotówkowych.
- Ocena punktowa BIK widoczna dla konsumenta nie jest tym samym wynikiem, którym posługuje się bank. BIK może wyliczać dla instytucji finansowych inne rodzaje ocen, a bank stosuje własne modele oceny ryzyka.
- Przed zawarciem umowy kredytu bank sprawdza status numeru PESEL w Rejestrze Zastrzeżeń Numerów PESEL. W praktyce aktywne zastrzeżenie trzeba cofnąć przed finalizacją umowy objętej obowiązkiem weryfikacji.
- Po dokonaniu oceny zdolności kredytowej możesz wystąpić o pisemne wyjaśnienie tej oceny. Wniosek można złożyć w ciągu roku od jej otrzymania, a odpowiedź powinna zostać udzielona niezwłocznie, nie później niż w ciągu 30 dni.
Kredyt gotówkowy online można otrzymać bez wizyty w oddziale, ale zdalna obsługa nie oznacza rezygnacji z oceny klienta. Bank nadal sprawdza zdolność kredytową, wiarygodność informacji, historię spłat oraz ryzyko związane z udzieleniem finansowania.
Dwie osoby z podobnym wynagrodzeniem mogą otrzymać różne decyzje lub warunki. Znaczenie mają m.in. wysokość i stabilność dochodu, istniejące raty, przyznane limity, sposób korzystania z produktów kredytowych, historia spłat, liczba nowych zobowiązań, koszty gospodarstwa domowego oraz zasady stosowane przez dany bank.
| Sposób weryfikacji | Kiedy może być stosowany | Co bank może sprawdzić | Co może być potrzebne |
|---|---|---|---|
| Historia rachunku w tym samym banku | Gdy wynagrodzenie lub inne regularne wpływy trafiają na rachunek prowadzony przez bank | Wpływy, regularność dochodu oraz informacje wynikające z obsługi rachunku | Zakres dodatkowych dokumentów zależy od wymagań banku |
| AIS / otwarta bankowość | Gdy bank korzysta z dostępu do informacji o rachunku prowadzonym w innej instytucji | Dane dotyczące wskazanego rachunku objęte zakresem usługi AIS | Autoryzacja dostępu do wskazanego rachunku |
| Dokumenty lub wyciągi | Gdy bank potrzebuje dodatkowego potwierdzenia dochodu | Źródło, wysokość, regularność i ciągłość dochodu | Np. wyciąg, dokument dotyczący zatrudnienia, umowa lub inne potwierdzenie wymagane przez bank |
Jak działa kredyt gotówkowy online krok po kroku?
Proces obejmuje złożenie wniosku, identyfikację klienta, ocenę zdolności kredytowej i ryzyka, wymagane sprawdzenia oraz przedstawienie warunków umowy, jeżeli bank zaakceptuje finansowanie.
Szczegółowy przebieg zależy od banku i sytuacji klienta. Część informacji może zostać zweryfikowana automatycznie. Jeżeli dane są niepełne lub niespójne, bank może poprosić o dodatkowe wyjaśnienia albo dokumenty.
Przed zawarciem umowy bank sprawdza również status numeru PESEL w Rejestrze Zastrzeżeń Numerów PESEL, jeżeli dana czynność jest objęta ustawowym obowiązkiem weryfikacji. W praktyce aktywne zastrzeżenie PESEL trzeba cofnąć przed finalizacją umowy kredytu.
Po cofnięciu zastrzeżenia ponowne zastrzeżenie numeru jest możliwe po 30 minutach. Samo cofnięcie zastrzeżenia jest rejestrowane od razu.
Jakie dane bank weryfikuje przy kredycie online?
Bank sprawdza informacje potrzebne do identyfikacji klienta, oceny zdolności kredytowej i ryzyka oraz wykonania obowiązków wynikających z przepisów.
| Co bank sprawdza | Przykładowe źródło | Czy dotyczy każdego wniosku? | Co może mieć znaczenie dla decyzji |
|---|---|---|---|
| Tożsamość | Dane z wniosku i metoda identyfikacji stosowana przez bank | Tak | Niespójność lub brak możliwości potwierdzenia danych |
| Status numeru PESEL | Rejestr Zastrzeżeń Numerów PESEL | Przy czynnościach objętych obowiązkiem ustawowym | Aktywne zastrzeżenie wymaga cofnięcia przed standardową finalizacją umowy kredytu |
| Historia kredytowa i zobowiązania | BIK oraz informacje przekazane przez klienta | Zgodnie z zasadami stosowanymi przez kredytodawcę | Opóźnienia, aktywne zobowiązania, nowe kredyty oraz wykorzystanie limitów |
| Informacje gospodarcze | Biura informacji gospodarczej wykorzystywane przez bank | Zależnie od zasad instytucji | Zgłoszone informacje o zobowiązaniach i ich aktualność |
| Dochód | Dane banku, dokumenty, wyciągi lub AIS | Tak, ale sposób potwierdzenia może się różnić | Wysokość, źródło, regularność i akceptowalność dochodu |
| Raty i limity | BIK, dane banku i informacje z wniosku | Tak w zakresie oceny zobowiązań | Miesięczne obciążenia oraz przyznane limity kredytowe |
| Koszty gospodarstwa domowego | Wniosek i metodologia banku | Tak w ocenie zdolności kredytowej | Kwota pozostająca na obsługę nowego zobowiązania |
| Dane rachunku w innym banku | Np. usługa AIS | Tylko gdy taki sposób weryfikacji jest wykorzystywany | Wpływy i inne informacje dostępne w ramach autoryzowanej usługi |
| Ocena ryzyka kredytowego | Model banku i dostępne źródła informacji | Tak | Wynik analizy według zasad stosowanych przez konkretną instytucję |
Jeżeli bank korzysta z AIS, dostęp obejmuje wyłącznie informacje przewidziane w ramach tej usługi i dotyczące wskazanego rachunku. Nie oznacza to dowolnego dostępu do wszystkich rachunków klienta.
Co bank sprawdza w BIK, BIG i własnym scoringu?
BIK, biura informacji gospodarczej oraz scoring banku pełnią różne funkcje. Nie są jedną bazą ani jednym wspólnym systemem oceny.
| Źródło lub mechanizm | Co obejmuje | Znaczenie przy wniosku | Co warto sprawdzić |
|---|---|---|---|
| BIK | Informacje dotyczące historii kredytowej i zobowiązań przekazywane przez uprawnione instytucje | Dane mogą być wykorzystywane przy ocenie zdolności i ryzyka kredytowego | Terminowość spłat, aktywne zobowiązania, limity i poprawność danych |
| BIG | Informacje gospodarcze przekazywane zgodnie z ustawą, w tym informacje o niespłaconych zobowiązaniach | Negatywna informacja może wpływać na ocenę wiarygodności płatniczej | Czy wpis istnieje, kto przekazał dane i czy są aktualne |
| Ocena BIK dla konsumenta | Wynik 1–100 prezentowany klientowi, jeżeli BIK posiada wystarczające dane do jego wyliczenia | Pomaga ocenić własną historię kredytową, ale nie jest wynikiem decyzyjnym banku | Czynniki wpływające na ocenę oraz poprawność danych |
| Scoring banku | Własne kryteria i modele instytucji, które mogą korzystać także z informacji i ocen dostarczanych przez BIK | Może wpływać na decyzję, wysokość finansowania oraz warunki oferty | Dochód, zobowiązania, koszty i zgodność informacji we wniosku |
Raport BIK może również prezentować określone informacje pochodzące z BIG InfoMonitor. Nie oznacza to, że jest raportem ze wszystkich działających biur informacji gospodarczej.
Brak oceny punktowej BIK nie oznacza automatycznie złej historii ani odmowy kredytu. Ocena może nie zostać wyliczona, jeżeli BIK nie posiada wystarczających informacji. Może być wyliczana m.in. na podstawie odpowiednio długiej historii kredytu lub pożyczki, produktu z limitem albo – po spełnieniu warunków BIK i przy odpowiedniej zgodzie – danych dotyczących zamkniętych zobowiązań.
Co wpływa na ocenę punktową BIK i czym różni się ona od scoringu banku?
Od 28 czerwca 2026 r. przy obliczaniu oceny punktowej BIK widocznej dla konsumenta nie są uwzględniane żadne zapytania, w tym zapytania kredytowe.
BIK wskazuje sześć grup informacji mających wpływ na tę ocenę: historię spłat, bieżące spłaty, staż kredytowy, nowe kredyty, wykorzystanie limitów oraz liczbę spłacanych kredytów i pożyczek gotówkowych.
| Czynnik BIK | Co oznacza w praktyce | Na co zwrócić uwagę |
|---|---|---|
| Historia spłat | Dotychczasowe opóźnienia w spłacie kredytów i pożyczek | Terminowość oraz ewentualne zaległości |
| Bieżące spłaty | Sposób obsługi obecnie spłacanych zobowiązań | Terminowa spłata należnych rat |
| Staż kredytowy | Długość historii korzystania z kredytów bankowych | Dłuższa historia daje więcej informacji o sposobie spłaty |
| Nowe kredyty | Niedawno zaciągnięte kredyty i pożyczki | Nie zwiększaj zadłużenia bez rzeczywistej potrzeby |
| Wykorzystanie limitów | Stopień wykorzystania kart kredytowych i innych produktów z limitem | Długotrwałe wysokie wykorzystanie dostępnego limitu |
| Kredyty gotówkowe | Liczba spłacanych kredytów i pożyczek gotówkowych | Łączna liczba aktywnych zobowiązań tego rodzaju |
Brak wpływu zapytań na konsumencką ocenę BIK nie oznacza, że warto składać przypadkowo liczne wnioski. Bank prowadzi własną ocenę ryzyka, a uzyskanie nowych kredytów zwiększa rzeczywiste zobowiązania i może obniżyć zdolność do zaciągania kolejnego długu.
Jak przygotować się do wniosku o kredyt gotówkowy online?
Najpierw sprawdź poprawność informacji i wysokość bieżących zobowiązań. Nie ma jednego terminu, po którym zmiana sytuacji klienta automatycznie poprawia ocenę BIK albo decyzję banku.
Co warto zrobić przed złożeniem wniosku?
- sprawdź Raport BIK – zweryfikuj aktywne zobowiązania, historię spłat, limity i poprawność danych;
- ureguluj zaległości – nie pozostawiaj niespłaconych rat ani niedopłat;
- oceń wykorzystanie limitów – wysokie zadłużenie na karcie lub w rachunku zwiększa obciążenie finansowe;
- sprawdź informacje gospodarcze – szczególnie jeżeli wcześniej występowały zaległości poza kredytami bankowymi;
- nie zaciągaj niepotrzebnych nowych zobowiązań – mogą zmienić zarówno ocenę BIK, jak i zdolność kredytową;
- przygotuj prawdziwe i spójne informacje o dochodzie i wydatkach – bank może je porównać z innymi informacjami dostępnymi przy ocenie wniosku.
Czy BNPL wpływa na ocenę BIK?
Informacje oznaczone w Raporcie BIK jako zakupy z odroczoną płatnością co do zasady nie wpływają na ocenę punktową BIK. BIK wskazuje dwa istotne wyjątki: zaległość przekraczającą 90 dni przy kwocie co najmniej 400 zł oraz rozłożenie płatności na raty, gdy zobowiązanie jest traktowane jak kredyt ratalny.
Częste korzystanie ze standardowego BNPL samo w sobie nie obniża oceny punktowej BIK, jeżeli zobowiązania są regulowane terminowo i nie zostają przekształcone w kredyt ratalny. Bank może natomiast uwzględniać rzeczywiste zobowiązania klienta przy własnej ocenie zdolności kredytowej.
Jak bank ocenia zdolność kredytową online?
Zdolność kredytowa oznacza zdolność do spłaty zaciągniętego kredytu wraz z odsetkami w terminach określonych w umowie.
Przy jej ocenie bank bierze pod uwagę m.in. wysokość i źródło dochodu, stabilność zatrudnienia lub działalności, liczbę osób w gospodarstwie domowym, raty innych kredytów, karty i limity kredytowe, alimenty oraz koszty utrzymania. Identyczny dochód nie oznacza identycznej zdolności w każdym banku.
Internetowy kalkulator może więc służyć jedynie do orientacyjnego oszacowania możliwości finansowych. Decyzję podejmuje kredytodawca na podstawie informacji i zasad stosowanych przez dany bank.
Jak bezpiecznie porównać oferty kredytu gotówkowego online?
Porównuj oferty dla tej samej kwoty i zbliżonego okresu spłaty. Sprawdź RRSO, całkowitą kwotę do zapłaty, całkowity koszt kredytu, oprocentowanie, prowizję, ubezpieczenie oraz koszt produktów dodatkowych.
RRSO ułatwia porównywanie ofert, ale nie powinno być jedynym kryterium. Zwróć uwagę także na wysokość rat, warunki promocji oraz obowiązek korzystania z konta, karty, ubezpieczenia lub innych usług.
Niższa rata nie zawsze oznacza tańszy kredyt. Jeżeli okres spłaty jest dłuższy, miesięczna rata może być niższa, mimo że suma odsetek i innych kosztów będzie wyższa.
Co dzieje się przy wcześniejszej spłacie?
Przy kredycie konsumenckim spłaconym przed terminem całkowity koszt kredytu ulega obniżeniu o koszty dotyczące okresu, o który skrócono czas obowiązywania umowy, zgodnie z zasadami określonymi w ustawie.
Przy całkowitej wcześniejszej spłacie kredytodawca powinien rozliczyć się z konsumentem w terminie 14 dni od dnia dokonania wcześniejszej spłaty.
UOKiK udostępnia kalkulator pomocny przy szacowaniu rozliczenia wcześniejszej spłaty. Ostateczna kwota powinna wynikać z danych konkretnej umowy i rozliczenia kredytodawcy.
Jakie dokumenty mogą być potrzebne mimo procesu online?
„Online” opisuje sposób obsługi wniosku, a nie gwarancję braku dokumentów. Bank może poprosić o dodatkowe informacje, gdy potrzebuje potwierdzić dochód, tożsamość, zobowiązania albo wyjaśnić rozbieżności.
| Sytuacja | Przykładowy dokument lub informacja | Cel weryfikacji |
|---|---|---|
| Dochód nie jest wystarczająco potwierdzony | Wyciąg, dokument dotyczący zatrudnienia lub inny dokument wymagany przez bank | Potwierdzenie źródła, wysokości i regularności dochodu |
| Dochód pochodzi z kilku źródeł | Dokumenty dotyczące poszczególnych źródeł lub potwierdzenia wpływów | Ustalenie, które dochody bank może uwzględnić przy ocenie zdolności |
| Rozbieżność informacji | Dokument lub dodatkowe potwierdzenie wskazane przez bank | Wyjaśnienie niespójności i ograniczenie ryzyka błędu lub nadużycia |
| Deklarowane zamknięcie produktu kredytowego | Potwierdzenie spłaty albo zamknięcia, jeżeli bank go wymaga | Ustalenie aktualnej wysokości zobowiązań klienta |
Dodatkowa weryfikacja nie oznacza automatycznie odmowy. Może być zwykłym etapem rozpatrywania wniosku, gdy bank potrzebuje dodatkowego potwierdzenia informacji.
Co zrobić po odmowie kredytu online?
Po odmowie nie zakładaj automatycznie, że przyczyną była niska ocena BIK. Decyzja może wynikać z dochodu, zobowiązań, informacji w bazach, zasad ryzyka banku albo połączenia kilku czynników.
Najpierw sprawdź informacje, które możesz zweryfikować samodzielnie. Pobierz Raport BIK, przejrzyj aktywne zobowiązania i historię spłat, a jeżeli jest ku temu powód, sprawdź również informacje gospodarcze. Błędne dane należy korygować u podmiotu, który przekazał je do właściwej bazy.
Co jeśli decyzję podjął wyłącznie system?
Jeżeli decyzję kredytową podjęto wyłącznie na podstawie zautomatyzowanego przetwarzania danych, przepisy przewidują dodatkowe prawa. Możesz uzyskać wyjaśnienie podstaw decyzji, przedstawić własne stanowisko oraz skorzystać z interwencji człowieka prowadzącej do ponownego podjęcia decyzji.
Nie oznacza to prawa do poznania pełnego kodu, algorytmu ani chronionego modelu scoringowego banku.
- sprawdź Raport BIK i poprawność danych;
- zweryfikuj zaległości oraz aktywne zobowiązania;
- sprawdź zgodność informacji o dochodzie i kosztach z tym, co podano we wniosku;
- poproś bank o pisemne wyjaśnienie oceny zdolności kredytowej, jeżeli chcesz poznać czynniki uwzględnione w analizie;
- skoryguj błędne informacje u ich źródła;
- przed kolejnym wnioskiem sprawdź, czy problem, który można usunąć, został faktycznie rozwiązany.
Macierz decyzji – czy składać wniosek teraz, czy najpierw uporządkować finanse?
| Sytuacja | Co może oznaczać | Co zrobić przed wnioskiem | Czy istnieje gwarantowany termin poprawy? |
|---|---|---|---|
| Brak zaległości, stabilny dochód i umiarkowane zobowiązania | Brak oczywistego problemu wymagającego naprawy przed złożeniem wniosku | Porównaj oferty dla tych samych parametrów i sprawdź pełny koszt | Nie dotyczy |
| Wysokie wykorzystanie limitu | Wyższe bieżące zadłużenie i mniejsza przestrzeń w budżecie | Rozważ spłatę części zadłużenia, jeżeli pozwala na to sytuacja finansowa | Nie – zależy m.in. od aktualizacji danych i zasad banku |
| Wysoki niewykorzystany limit kredytowy | Bank może uwzględniać przyznany limit jako potencjalne obciążenie | Sprawdź, czy nieużywany limit jest potrzebny; ewentualne obniżenie lub zamknięcie uzgodnij z bankiem | Nie |
| Niedawno zaciągnięto kilka nowych zobowiązań | Wzrosło rzeczywiste obciążenie budżetu, a nowe kredyty wpływają na ocenę punktową BIK | Nie zwiększaj zadłużenia bez potrzeby i ponownie oceń możliwości spłaty | Nie |
| Błędne dane lub nieaktualna informacja o zaległości | Bank może oceniać sytuację na podstawie nieprawidłowych informacji | Złóż wniosek o korektę do podmiotu odpowiedzialnego za przekazanie danych | Zależy od procedury i terminu aktualizacji danych |
| Zastrzeżony PESEL | Aktywne zastrzeżenie uniemożliwia standardową finalizację kredytu bez wcześniejszego cofnięcia zastrzeżenia | Cofnij zastrzeżenie przed zawarciem umowy, a później ponownie zastrzeż numer | Ponowne zastrzeżenie po cofnięciu jest możliwe po 30 minutach |
Checklista przed wnioskiem o kredyt gotówkowy online
- Sprawdź Raport BIK – zweryfikuj historię spłat, aktywne zobowiązania i limity.
- Sprawdź poprawność danych – błędy koryguj u instytucji, która przekazała informację.
- Ureguluj zaległości – również niewielkie niedopłaty mogą mieć znaczenie dla historii spłat.
- Oceń wykorzystanie i wysokość limitów – karta i limit w rachunku są produktami kredytowymi.
- Nie zaciągaj niepotrzebnych nowych kredytów przed kolejną oceną zdolności.
- Przygotuj informacje o dochodzie zgodne ze stanem faktycznym i dokumentami.
- Porównaj tę samą kwotę i okres – sprawdź RRSO, całkowity koszt, prowizję, ubezpieczenie i produkty dodatkowe.
- Sprawdź status PESEL przed zawarciem umowy – po cofnięciu zastrzeżenia pamiętaj, że ponowne zastrzeżenie jest możliwe po 30 minutach.
- Skorzystaj z prawa do wyjaśnienia oceny – wniosek można złożyć w ciągu roku od jej otrzymania.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Czy zapytania kredytowe obniżają ocenę punktową BIK w 2026 r.?
Nie. Od 28 czerwca 2026 r. BIK nie uwzględnia przy wyliczaniu oceny punktowej konsumenta żadnych zapytań, w tym zapytań kredytowych.
Czy bank widzi taką samą ocenę BIK jak klient?
Nie. Ocena punktowa widoczna dla konsumenta nie jest oceną przekazywaną bankowi. BIK może wyliczać dla instytucji finansowych inne rodzaje ocen, a bank korzysta również z własnego systemu oceny ryzyka.
Czy zakupy BNPL obniżają ocenę punktową BIK?
Co do zasady nie. BIK wskazuje wyjątki dotyczące m.in. zaległości przekraczającej 90 dni przy kwocie co najmniej 400 zł oraz sytuacji, gdy płatność zostaje rozłożona na raty i jest traktowana jak kredyt ratalny.
Czy zastrzeżony PESEL blokuje zawarcie umowy kredytu?
Bank ma obowiązek sprawdzić status numeru PESEL przed zawarciem umowy objętej ustawowym obowiązkiem weryfikacji. W praktyce aktywne zastrzeżenie trzeba cofnąć przed finalizacją umowy kredytu.
Czy bank widzi wydatki z konta przy kredycie online?
Bank prowadzący rachunek posiada informacje wynikające z jego obsługi. Dane z rachunku prowadzonego w innej instytucji mogą zostać udostępnione np. w ramach AIS, jeżeli taki sposób weryfikacji jest stosowany i dostęp został prawidłowo autoryzowany.
Czy brak oceny punktowej BIK oznacza odmowę kredytu?
Nie. Brak oceny może wynikać z niewystarczającej historii potrzebnej BIK do wyliczenia wyniku. Bank rozpatruje wniosek zgodnie z własnymi zasadami i informacjami dostępnymi przy ocenie zdolności kredytowej.
Ile czasu mam na wystąpienie o wyjaśnienie oceny zdolności kredytowej?
Wniosek można złożyć w ciągu roku od otrzymania oceny zdolności kredytowej. Wyjaśnienie powinno zostać przekazane niezwłocznie, nie później niż w terminie 30 dni od otrzymania wniosku.
Źródła i podstawa prawna
- BIK, „Czym jest ocena punktowa BIK i co na nią wpływa?”
- BIK, „Czy zapytania kredytowe wpływają na moją ocenę punktową BIK?”
- BIK, informacje o ocenach punktowych udostępnianych instytucjom finansowym
- BIK, „Ocena punktowa BIK”
- BIK, „Raport BIK”
- Gov.pl, „Zastrzeż swój numer PESEL lub cofnij zastrzeżenie”
- KNF, informacje o dostawcach świadczących usługę dostępu do informacji o rachunku (AISP)
- ISAP, ustawa z dnia 9 kwietnia 2010 r. o udostępnianiu informacji gospodarczych i wymianie danych gospodarczych
- ELI, ustawa z dnia 29 sierpnia 1997 r. – Prawo bankowe
- ISAP, ustawa z dnia 12 maja 2011 r. o kredycie konsumenckim
- UOKiK, kalkulator wcześniejszej spłaty kredytu konsumenckiego
- KNF, Rekomendacja T dotycząca dobrych praktyk w zakresie zarządzania ryzykiem detalicznych ekspozycji kredytowych
Dane i źródła zweryfikowane na dzień: 29/08/2026 r.
Przykłady liczbowe: służą wyłącznie do pokazania mechanizmu. Nie są symulacją konkretnej oferty bankowej ani gwarancją zdolności kredytowej, decyzji lub określonego wyniku scoringowego.
Co zrobić przed wysłaniem wniosku?
Sprawdź informacje w BIK, rzeczywiste zobowiązania i limity, a następnie porównaj pełny koszt ofert dla tych samych parametrów. Jeżeli chcesz lepiej zrozumieć wynik oceny zdolności kredytowej, możesz wystąpić do banku o jej pisemne wyjaśnienie.
Aktualizacja artykułu: 23 października 2026 r. (objaśnienie ilustracji, scoring BIK i odnośnik do Prawa bankowego).
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.