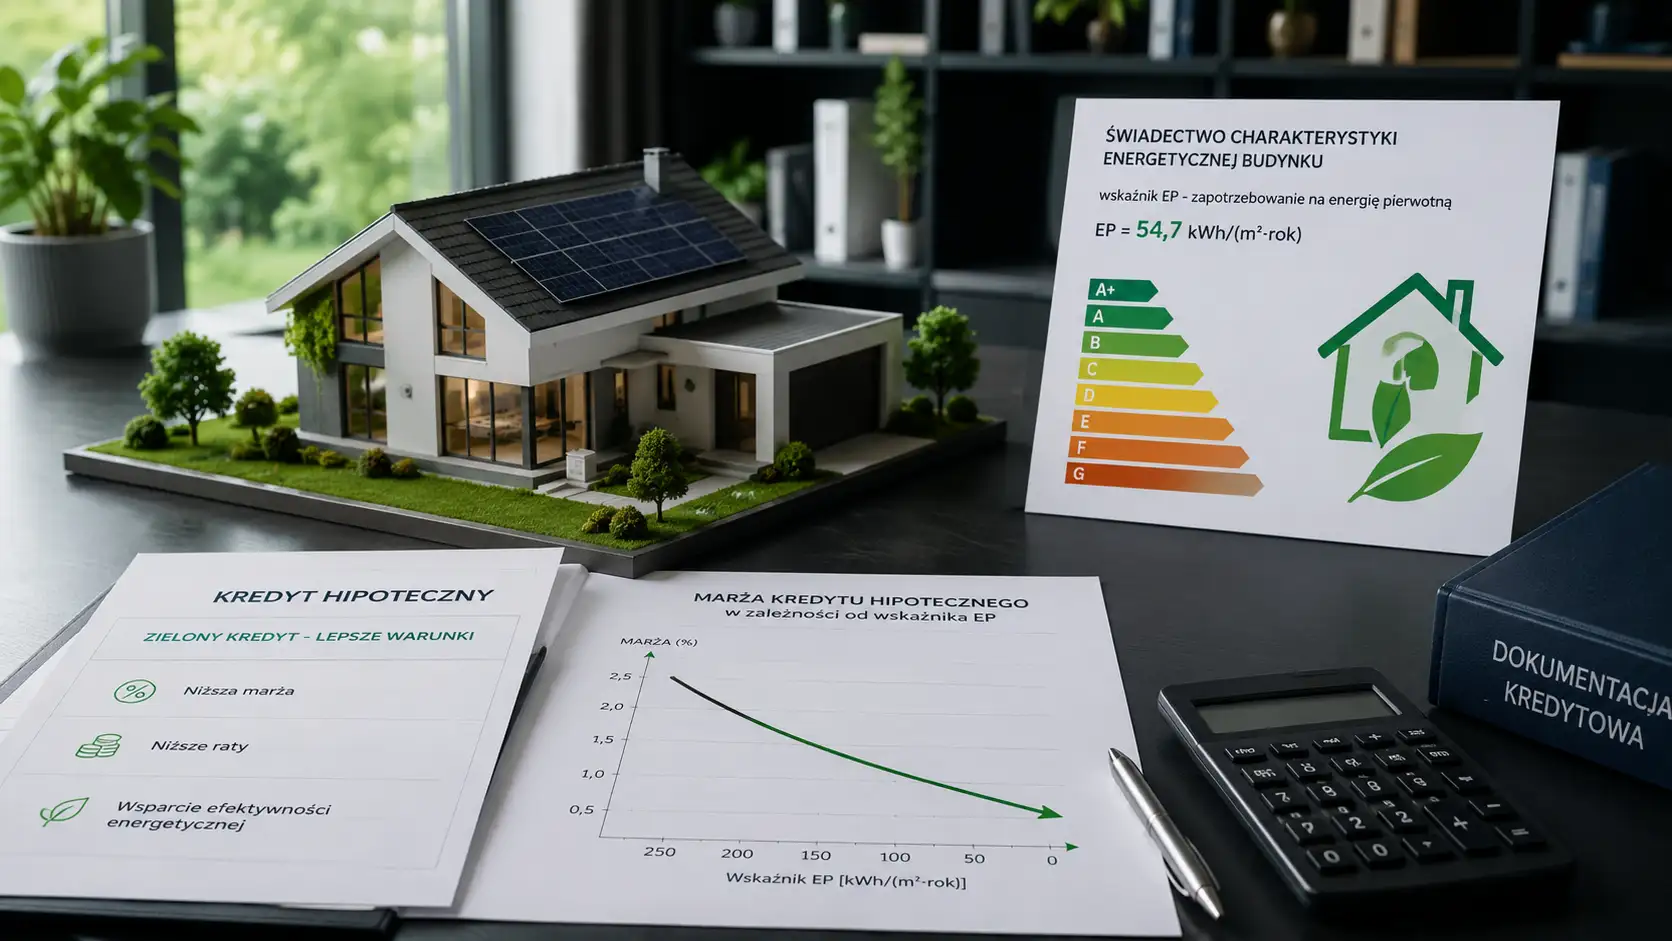
- Zielona hipoteka nie ma jednego wspólnego limitu EP. Każdy bank określa własne kryteria efektywności energetycznej nieruchomości oraz sposób ich potwierdzenia.
- W aktualnych ofertach występują m.in. limity 63 kWh/(m²·rok) dla części nowych domów oraz około 58–58,5 kWh/(m²·rok) dla części lokali mieszkalnych. Nie są to jednak uniwersalne progi całego rynku.
- Nie myl bankowego EP z EPH+W z Warunków Technicznych. Wartość 70 kWh/(m²·rok) dla domu jednorodzinnego w WT odnosi się do cząstkowego wskaźnika EPH+W dla ogrzewania, wentylacji i przygotowania ciepłej wody, a nie do automatycznego limitu zielonej hipoteki.
- Niższy EP nie oznacza automatycznie większego rabatu. Bank najczęściej stosuje warunek progowy – nieruchomość spełnia albo nie spełnia kryterium określonego dla danej oferty.
- Przed wyborem kredytu porównaj EP, wymagany dokument, datę graniczną, wysokość preferencji, prowizję, produkty dodatkowe oraz warunki utrzymania rabatu.
Zielona hipoteka to kredyt hipoteczny z preferencyjnymi warunkami cenowymi dla nieruchomości spełniającej kryteria efektywności energetycznej określone przez bank. Najczęściej podstawą kwalifikacji jest wskaźnik EP, czyli roczne zapotrzebowanie na nieodnawialną energię pierwotną.
Sam fakt, że dom spełnia Warunki Techniczne, ma fotowoltaikę albo pompę ciepła, nie gwarantuje niższej marży. Decydują zasady konkretnego produktu, parametr wymagany przez bank oraz dokument potwierdzający jego wartość.
Czym jest zielona hipoteka i za co bank obniża marżę?
Zielona hipoteka to standardowy kredyt hipoteczny z dodatkowym kryterium dotyczącym efektywności energetycznej finansowanego domu lub mieszkania. Jeśli nieruchomość spełnia wymagania banku, kredyt może zostać udzielony na warunkach przewidzianych dla wariantu EKO lub nieruchomości energooszczędnej.
Preferencja może dotyczyć marży, oprocentowania, prowizji za udzielenie kredytu albo kilku tych elementów jednocześnie. Nadal obowiązuje standardowa ocena zdolności kredytowej, wkładu własnego, wartości nieruchomości i jej stanu prawnego.
| Element | Standardowa hipoteka | Wariant EKO |
|---|---|---|
| Zdolność kredytowa | Badana przez bank | Również wymagana |
| Efektywność energetyczna | Zwykle nie daje odrębnej preferencji cenowej | Warunek uzyskania preferencji przewidzianej dla danej oferty |
| Cena kredytu | Według standardowych zasad banku | Niższa marża, oprocentowanie lub prowizja zgodnie z ofertą |
Jaki wskaźnik EP trzeba spełnić w poszczególnych bankach?
Nie istnieje jeden bankowy limit EP dla całego rynku. Poszczególne banki różnicują kryteria m.in. według rodzaju budynku, liczby lokali, daty pozwolenia lub zgłoszenia, daty oddania do użytkowania albo wybudowania nieruchomości.
Na telefonie przesuń tabelę w bok, aby zobaczyć wszystkie kolumny.
| Bank | Dom | Lokal mieszkalny | Starsze nieruchomości / data graniczna | Dokument lub kwalifikacja | Preferencja / szczególny warunek |
|---|---|---|---|---|---|
| Bank Millennium | ≤ 63 kWh/(m²·rok) dla domu albo mieszkania w budynku do 2 lokali, jeżeli pozwolenie lub zgłoszenie złożono od 01/01/2021 r. | ≤ 58,5 kWh/(m²·rok) dla mieszkania w budynku powyżej 2 lokali, jeżeli pozwolenie lub zgłoszenie złożono od 01/01/2021 r. | Dla pozwolenia lub zgłoszenia do 31/12/2020 r. – ≤ 73,19 dla domu lub mieszkania w budynku do 2 lokali oraz ≤ 83,17 dla mieszkania w budynku powyżej 2 lokali. | Dokument potwierdzający parametry energetyczne zgodnie z zasadami promocji | Kredyt na nieruchomość energooszczędną – 1. edycja: obniżka oprocentowania stałego lub marży przy stopie zmiennej o 0,10 p.p. względem właściwego cennika i 0% prowizji; promocja obowiązuje od 01/09 do 30/11/2026 r. Zakres i okres obniżki określa regulamin. |
| Credit Agricole | ≤ 63 kWh/(m²·rok) dla budynków oddanych do użytkowania od 01/01/2021 r. | ≤ 58,5 kWh/(m²·rok) dla budynków oddanych do użytkowania od 01/01/2021 r. | Dla budynków oddanych do użytkowania do 31/12/2020 r.: ≤ 73 kWh/(m²·rok) dla domu i ≤ 83 kWh/(m²·rok) dla mieszkania. | Nieruchomość musi spełniać kryteria produktu Zielony DOM | Strona produktu komunikuje marżę 1,60%; warunki konkretnego kredytu zależą m.in. od parametrów finansowania, LTV i oferty przedstawionej klientowi |
| Bank Pekao | ≤ 63 kWh/(m²·rok) | ≤ 58,50 kWh/(m²·rok) | Brak odrębnej tabeli progów według wieku w informacji o EKO kredycie | Świadectwo, projektowana charakterystyka, oświadczenie dewelopera albo określone rozwiązania ekologiczne zgodnie z zasadami banku | Dokument potwierdzający kryterium trzeba przedstawić na dzień złożenia wniosku |
| VeloBank | ≤ 63,00 kWh/(m²·rok) dla nieruchomości wybudowanej po 31/12/2020 r. | ≤ 58,50 kWh/(m²·rok) dla lokalu w budynku wielorodzinnym wybudowanym po 31/12/2020 r. | Dla nieruchomości wybudowanych przed 31/12/2020 r. – ≤ 83,91 dla domu i ≤ 81,86 dla lokalu w budynku wielorodzinnym. | Świadectwo albo projektowana charakterystyka energetyczna zgodnie z dokumentacją produktu | Spełnienie warunków Zielonej hipoteki wpływa na oprocentowanie przy stopie stałej albo marżę przy stopie zmiennej |
| BOŚ Bank | BOŚ nie opiera kwalifikacji wyłącznie na jednym wspólnym progu EP | BOŚ nie opiera kwalifikacji wyłącznie na jednym wspólnym progu EP | Kryterium zależy od wybranego warunku ekologicznego | Budynek bez węglowego źródła ciepła oraz spełnienie co najmniej jednego z warunków dotyczących energooszczędności, inwestycji proekologicznej lub certyfikacji | Ekologiczny Kredyt Hipoteczny – marża od 1,79%; w wariancie Twój EkoDom PLUS od 1,65% przy spełnieniu dodatkowych warunków, w tym miesięcznego wpływu min. 6 000 zł. Promocja „Marża niżej, dom bliżej” obowiązuje od 05/10 do 20/11/2026 r. |
| mBank | ≤ 63 kWh/(m²·rok) dla budynków oddanych do użytkowania po 31/12/2021 r. oraz nieoddanych do użytkowania, gdy wniosek o pozwolenie lub zgłoszenie złożono po 30/12/2020 r. | Lokal w budynku jednorodzinnym – jak dla domu; lokal w budynku wielorodzinnym – ≤ 58,5 kWh/(m²·rok) dla nowszych nieruchomości zgodnie z kryteriami banku. | Dla starszych nieruchomości – ≤ 73,19 dla domu lub lokalu w budynku jednorodzinnym i ≤ 83,18 dla lokalu w budynku wielorodzinnym, zgodnie z datą oddania do użytkowania lub datą pozwolenia / zgłoszenia wskazaną przez bank. | Świadectwo charakterystyki energetycznej potwierdzające spełnienie norm określonych w regulaminie promocji | Dodatkowa obniżka marży lub oprocentowania o 0,20 p.p. dla nieruchomości energooszczędnej; aktualne promocje „Stała Pewność – edycja 3” oraz „Elastyczna hipoteka – edycja 3” obowiązują od 01/10/2026 do 27/01/2027 r. |
Tabela przedstawia wybrane aktualne oferty, których warunki można potwierdzić w oficjalnych materiałach banków. Progi należy zawsze odczytywać razem z definicją nieruchomości i datą graniczną stosowaną przez dany bank. Produkty, promocje i warunki cenowe mogą się zmieniać.
Niższy EP nie musi oznaczać niższej marży. Jeżeli bank ustala maksymalny próg 63 kWh/(m²·rok), zarówno EP 40, jak i EP 60 mogą spełniać ten sam warunek, o ile regulamin nie przewiduje kilku poziomów preferencji.
Czym różni się bankowy EP od EPH+W z Warunków Technicznych?
Bankowy limit EP i cząstkowy wskaźnik EPH+W z Warunków Technicznych nie są tym samym parametrem. Nie należy porównywać ich jako równoważnych progów.
Dotychczasowe Warunki Techniczne określają m.in. cząstkowe maksymalne wartości EPH+W dotyczące ogrzewania, wentylacji oraz przygotowania ciepłej wody użytkowej. Dla budynku mieszkalnego jednorodzinnego wartość wprowadzona od 31/12/2020 r. wynosi 70 kWh/(m²·rok), a dla budynku mieszkalnego wielorodzinnego 65 kWh/(m²·rok).
Kontrola przepisów 23 października 2026 r.: po 19 września 2026 r. stosowanie dotychczasowych wymagań technicznych wynika z przepisów epizodycznych. Art. 102a Prawa budowlanego pozwala przez 18 miesięcy od 20 września 2026 r. sporządzać wskazane w nim projekty według dawnych przepisów, po złożeniu organowi oświadczenia inwestora. Odrębne sytuacje regulują art. 102b–102c. Podstawę zastosowaną do konkretnego projektu należy ustalić z projektantem. Prawo budowlane, art. 102a–102c.
Bank może natomiast wymagać określonego wskaźnika EP wykazanego w świadectwie albo projektowanej charakterystyce energetycznej. Jest to odrębne kryterium konkretnego produktu finansowego.
Całkowity EP wykazany w dokumentacji energetycznej nie musi być równy wartości 70 lub 65 kWh/(m²·rok) z tabeli EPH+W. W Warunkach Technicznych maksymalny EP jest określany z uwzględnieniem odpowiednich cząstkowych składników zapotrzebowania budynku.
| Parametr | Źródło | Co opisuje? | Czy jest limitem dla wszystkich banków? |
|---|---|---|---|
| EP w świadectwie | Przepisy i metodologia charakterystyki energetycznej | Roczne zapotrzebowanie na nieodnawialną energię pierwotną | Nie – bank ustala własne kryteria produktu |
| EPH+W = 70 dla domu jednorodzinnego | Warunki Techniczne | Cząstkowy wskaźnik dotyczący ogrzewania, wentylacji i przygotowania ciepłej wody | Nie |
| EP ≤ 63 | Warunki wybranych produktów bankowych | Jedno z kryteriów kwalifikacji do określonych ofert dla części nieruchomości | Nie |
Gdzie znaleźć EP i jak odróżnić go od EU i EK?
EP znajdziesz w świadectwie charakterystyki energetycznej albo w projektowanej charakterystyce energetycznej jako wskaźnik rocznego zapotrzebowania na nieodnawialną energię pierwotną. Jego jednostką jest kWh/(m²·rok).
W dokumentacji występują także EU – energia użytkowa oraz EK – energia końcowa. Nie są to wartości zamienne. Jeśli bank wskazuje limit EP, z tym limitem porównujesz wyłącznie EP.
| Wskaźnik | Co opisuje? | Czy można zastąpić nim EP? |
|---|---|---|
| EU | Energię użytkową potrzebną do zaspokojenia potrzeb użytkowych budynku | Nie |
| EK | Energię końcową dostarczaną do budynku | Nie |
| EP | Nieodnawialną energię pierwotną | To ten wskaźnik porównujesz z bankowym limitem EP |
Jakie dokumenty potwierdzają EP przy zakupie mieszkania, domu i budowie?
Rodzaj dokumentu zależy od etapu inwestycji i zasad banku. Przy istniejącej nieruchomości podstawowym dokumentem jest świadectwo charakterystyki energetycznej, a przy budowie lub rynku pierwotnym bank może dopuścić projektowaną charakterystykę albo dokument dewelopera.
| Sytuacja | Dokument spotykany w ofertach bankowych | Co sprawdzić? |
|---|---|---|
| Rynek wtórny | Świadectwo charakterystyki energetycznej | Czy dokument dotyczy właściwej nieruchomości i zawiera wymagany wskaźnik |
| Rynek pierwotny | Projektowana charakterystyka energetyczna albo oświadczenie dewelopera, jeśli bank je akceptuje | Czy dokument odpowiada wymaganiom konkretnego banku |
| Budowa domu | Projektowana charakterystyka energetyczna lub inny dokument przewidziany przez bank | Czy po zakończeniu budowy trzeba przedstawić dokument potwierdzający końcowe parametry |
Bank Pekao wskazuje, że na rynku wtórnym przyjmuje świadectwo charakterystyki energetycznej, a przy budowie lub zakupie na rynku pierwotnym również projektowaną charakterystykę albo oświadczenie dewelopera. Dokument potwierdzający kryterium efektywności energetycznej trzeba przedstawić na dzień złożenia wniosku.
Ta sama nieruchomość może spełnić kryteria jednego banku i nie spełnić kryteriów drugiego. Powodem może być inny próg, sposób klasyfikowania budynku, data graniczna albo zakres wymaganej dokumentacji.
Świadectwo charakterystyki energetycznej jest ważne przez 10 lat od dnia sporządzenia. Traci ważność wcześniej, jeśli roboty budowlano-instalacyjne zmienią charakterystykę energetyczną budynku albo jego części.
Ile niższa marża lub oprocentowanie daje w złotych?
Obniżka oprocentowania o 0,10–0,20 p.p. zmniejsza ratę, ale na korzyść wpływa również mniejsze saldo kredytu po okresie porównania. Sama suma niższych rat nie pokazuje całej różnicy.
Przykład: kredyt 500 000 zł na 25 lat, raty równe, bazowe oprocentowanie 6,50%. Obliczenia obejmują pierwsze 60 miesięcy przy założeniu niezmiennego oprocentowania w analizowanym okresie.
| Obniżka oprocentowania | Spadek miesięcznej raty | Suma różnic w 60 ratach | Niższe saldo po 5 latach |
|---|---|---|---|
| 0,10 p.p. | ok. 31 zł | ok. 1 871 zł | ok. 618 zł |
| 0,15 p.p. | ok. 47 zł | ok. 2 803 zł | ok. 929 zł |
| 0,20 p.p. | ok. 62 zł | ok. 3 733 zł | ok. 1 242 zł |
Przy obniżce o 0,15 p.p. suma różnic w pierwszych 60 ratach wynosi około 2 803 zł, a saldo zadłużenia po pięciu latach jest dodatkowo niższe o około 929 zł. Nie jest to prognoza całego 25-letniego okresu spłaty. Po zakończeniu okresu stałego oprocentowania warunki finansowania mogą się zmienić.
Czy fotowoltaika, pompa ciepła lub inne OZE wystarczą do niższej marży?
Nie w każdym banku. Sama fotowoltaika, pompa ciepła albo magazyn energii nie dają automatycznie prawa do niższej marży. Bank może wymagać konkretnego EP albo dopuścić spełnienie warunku przez określoną instalację lub inne rozwiązanie ekologiczne.
W Banku Pekao warunek ekologiczny można spełnić m.in. przez rozwiązania wskazane przez bank, takie jak kolektory słoneczne, instalacja fotowoltaiczna z magazynem energii, pompa ciepła czy rozwiązanie wykorzystujące energię geotermalną. Zawsze trzeba sprawdzić dokładne warunki aktualnej oferty.
BOŚ stosuje szerszy model kwalifikacji. Budynek nie może korzystać z węglowego źródła ciepła i musi spełnić co najmniej jeden z warunków dotyczących efektywności energetycznej, rozwiązania proekologicznego albo akceptowanego certyfikatu.
Co zrobić, gdy EP jest za wysoki albo zmieni się po zakończeniu budowy?
Jeśli EP przekracza limit wybranego banku, nieruchomość nie spełnia warunków tej konkretnej ścieżki kwalifikacji. Nadal możesz ubiegać się o standardowy kredyt hipoteczny, sprawdzić kryteria innego banku albo ustalić, czy dana oferta przewiduje alternatywny warunek ekologiczny.
| Sytuacja | Co sprawdzić? | Główne ryzyko |
|---|---|---|
| EP przekracza próg banku | Inny bank, standardową hipotekę albo alternatywne kryterium ekologiczne | Koszt modernizacji wyższy od korzyści kredytowej |
| Budowa oparta na projektowanym EP | Czy bank wymaga późniejszego potwierdzenia parametrów | Zmiana materiałów, instalacji lub źródła ciepła wpływająca na końcowy wynik |
| Gotowa nieruchomość nie spełnia kryterium EKO | Różnicę kosztu między kredytem standardowym a modernizacją | Inwestycja wykonana wyłącznie dla niewielkiego rabatu kredytowego |
Kiedy zielona hipoteka faktycznie się opłaca?
Zielona hipoteka opłaca się wtedy, gdy oszczędność wynikająca z niższego oprocentowania lub prowizji przewyższa dodatkowe koszty uzyskania i utrzymania preferencji.
oszczędność na ratach + korzyść wynikająca z niższego salda + oszczędność na prowizji > koszt produktów dodatkowych + dokumentacja + wydatki poniesione wyłącznie w celu spełnienia warunków EKO
Przykład: jeśli dodatkowy koszt uzyskania preferencji wynosi 800 zł, a rata jest niższa o 50 zł miesięcznie, prosty okres zwrotu wynosi około 16 miesięcy. Na końcowy efekt wpływa również różnica w saldzie pozostałym do spłaty.
Co sprawdzić w dokumentach przed złożeniem wniosku?
| Co sprawdzasz? | Gdzie to znajdziesz? | Dlaczego jest ważne? |
|---|---|---|
| EP nieruchomości | Świadectwo albo projektowana charakterystyka energetyczna | Pozwala sprawdzić podstawowe kryterium energetyczne banku |
| Data pozwolenia lub zgłoszenia | Dokumentacja budowlana | Może decydować o zastosowaniu konkretnego progu EP |
| Data oddania do użytkowania lub wybudowania | Dokumentacja nieruchomości | Niektóre banki stosują tę datę przy kwalifikacji |
| Liczba lokali w budynku | Dokumentacja budynku | Może wpływać na właściwy próg EP, np. w Millennium i mBanku |
| Warunki cenowe | Formularz informacyjny, cennik i oferta banku | Pokazują faktyczne oprocentowanie, marżę i koszty dla konkretnego klienta |
| Warunki utrzymania preferencji | Regulamin promocji i umowa kredytu | Ich niedotrzymanie może zmienić marżę albo oprocentowanie |
Jakie są najczęstsze pułapki przy porównywaniu zielonych hipotek?
| Sytuacja | Błędny wniosek | Prawidłowa interpretacja |
|---|---|---|
| EP wynosi 70 | „Nieruchomość spełnia warunek każdej zielonej hipoteki” | Nie – trzeba porównać właściwy EP z kryterium konkretnego banku i rodzaju nieruchomości |
| Dom spełnia WT | „Automatycznie kwalifikuje się do oferty EKO” | Nie – EPH+W z WT i bankowe kryterium EP nie są tym samym |
| Fotowoltaika lub pompa ciepła | „Instalacja automatycznie daje niższą marżę” | Tylko wtedy, gdy zasady banku dopuszczają taką ścieżkę albo nieruchomość dzięki niej spełnia wymagane parametry |
| EP jest dużo niższy od limitu | „Dostanę większy rabat” | Zwykle liczy się spełnienie progu, chyba że dokumentacja banku przewiduje kilka poziomów preferencji |
| Bank podaje marżę „od” | „Każdy klient otrzyma tę marżę” | Cena może zależeć od LTV, konta, wpływów, ubezpieczenia, kanału złożenia wniosku i innych warunków |
Checklista przed wyborem zielonej hipoteki
- Ustal rodzaj nieruchomości – dom, lokal, budowa, rynek pierwotny czy wtórny.
- Znajdź EP w świadectwie albo projektowanej charakterystyce energetycznej.
- Nie myl EP z EU, EK ani cząstkowym EPH+W z Warunków Technicznych.
- Sprawdź dokładny limit EP lub inne kryterium ekologiczne w dokumentacji wybranego banku.
- Ustal, jak bank klasyfikuje budynek i czy znaczenie ma liczba lokali.
- Sprawdź, czy bank różnicuje limity według daty pozwolenia, zgłoszenia, oddania do użytkowania albo wybudowania nieruchomości.
- Sprawdź, jaki dokument bank akceptuje w Twojej sytuacji.
- Ustal, kiedy dokument trzeba dostarczyć – przy wniosku, przed umową czy po zakończeniu inwestycji.
- Sprawdź, czy niższy EP daje kolejny rabat, czy wystarczy zejście poniżej wymaganego progu.
- Przelicz obniżkę oprocentowania na ratę oraz saldo po okresie stałej stopy.
- Dodaj koszt konta, karty, ubezpieczeń, wyceny i innych wymaganych produktów.
- Sprawdź warunki, które trzeba utrzymywać po wypłacie kredytu, np. wymagane wpływy na konto.
- Jeśli potrzebna jest modernizacja – oddziel korzyść kredytową od oszczędności energetycznych wynikających z inwestycji.
- Przy budowie sprawdź warunki utrzymania preferencji po zakończeniu inwestycji.
FAQ – najczęstsze pytania o zieloną hipotekę i EP
Jaki EP trzeba mieć do zielonej hipoteki?
Nie ma jednego limitu dla wszystkich banków. W części ofert dla nowszych nieruchomości występuje 63 kWh/(m²·rok) dla domu oraz około 58–58,5 kWh/(m²·rok) dla lokalu w budynku wielorodzinnym, ale szczegółowe kryteria zależą od banku.
Czy EP 70 wystarczy do zielonej hipoteki?
Zależy od banku, rodzaju i wieku nieruchomości. EP 70 przekracza próg 63 stosowany w części ofert dla nowszych domów, ale inne produkty i starsze nieruchomości mogą mieć odmienne kryteria.
Czy 70 kWh/(m²·rok) z WT oznacza bankowy limit EP?
Nie. W Warunkach Technicznych 70 kWh/(m²·rok) dla domu jednorodzinnego odnosi się do cząstkowego EPH+W, natomiast bankowe kryterium wynika z zasad konkretnego produktu.
Gdzie znaleźć wskaźnik EP?
EP znajdziesz w świadectwie lub projektowanej charakterystyce energetycznej. Szukaj wskaźnika zapotrzebowania na nieodnawialną energię pierwotną podanego w kWh/(m²·rok).
Czy świadectwo całego bloku wystarczy do zielonej hipoteki na mieszkanie?
Nie należy tego zakładać automatycznie. Bank określa, czy wymaga dokumentu dotyczącego konkretnego lokalu, całego budynku albo akceptuje inny dokument dla danej inwestycji.
Czy fotowoltaika lub pompa ciepła wystarczy do niższej marży?
Nie w każdym banku. Fotowoltaika lub pompa ciepła może być podstawą kwalifikacji tylko wtedy, gdy przewidują to zasady konkretnej oferty albo dzięki instalacji nieruchomość spełnia wymagane parametry.
Czy niższy EP oznacza automatycznie niższą marżę?
Nie. Bank zwykle określa maksymalny próg EP, a każdy wynik poniżej niego spełnia ten sam warunek, jeśli regulamin nie przewiduje kilku poziomów preferencji.
Słowniczek pojęć
Wskaźnik rocznego zapotrzebowania na nieodnawialną energię pierwotną.
Cząstkowy wskaźnik EP dotyczący ogrzewania, wentylacji i przygotowania ciepłej wody użytkowej.
Wskaźnik rocznego zapotrzebowania na energię użytkową.
Wskaźnik rocznego zapotrzebowania na energię końcową.
Dokument określający zapotrzebowanie budynku lub jego części na energię przy standardowym sposobie użytkowania.
Dokumentacja przedstawiająca zakładane parametry energetyczne projektowanego budynku.
Relacja kwoty kredytu do wartości nieruchomości stanowiącej zabezpieczenie kredytu.
Źródła i podstawa prawna
- Ministerstwo Rozwoju i Technologii – Świadectwa charakterystyki energetycznej
- Centralny Rejestr Charakterystyki Energetycznej Budynków
- Ustawa z 29 sierpnia 2014 r. o charakterystyce energetycznej budynków – tekst jednolity Dz.U. z 2024 r. poz. 101
- Rozporządzenie Ministra Infrastruktury z 12 kwietnia 2002 r. w sprawie warunków technicznych, jakim powinny odpowiadać budynki i ich usytuowanie – tekst jednolity Dz.U. z 2022 r. poz. 1225 z późn. zm.
- Bank Millennium – kredyt hipoteczny w promocji EKO
- Credit Agricole – kredyt hipoteczny Zielony DOM
- Bank Pekao S.A. – EKO kredyt mieszkaniowy
- VeloBank – informacje ogólne o kredycie hipotecznym i Zielonej hipotece
- BOŚ Bank – Ekologiczny Kredyt Hipoteczny
- mBank – kredyt hipoteczny na nieruchomość energooszczędną
Dane ofertowe zweryfikowane na dzień: 23/10/2026 r.
Zakres zestawienia: tabela obejmuje oferty i kryteria, które można potwierdzić w aktualnych oficjalnych materiałach wskazanych banków. Brak banku w zestawieniu nie oznacza automatycznie, że nie finansuje on nieruchomości energooszczędnych.
Jak liczone są przykłady: obliczenia pokazują wpływ samej różnicy oprocentowania przy tej samej kwocie kredytu, okresie spłaty i ratach równych. Saldo po 60 miesiącach obliczono przy założeniu niezmienionego oprocentowania w całym analizowanym okresie. Wyniki nie obejmują indywidualnych kosztów ubezpieczeń, produktów dodatkowych ani zmian oprocentowania po zakończeniu okresu stałej stopy.
Co sprawdzić przed wyborem zielonej hipoteki?
Odczytaj właściwy EP nieruchomości, sprawdź definicję i datę graniczną stosowaną przez bank, a następnie przelicz preferencję na złote. Jeśli nieruchomość spełnia warunek bez dodatkowych inwestycji, porównaj pełny koszt wariantu preferencyjnego ze standardowym kredytem.
Aktualizacja artykułu: 23 października 2026 r.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.