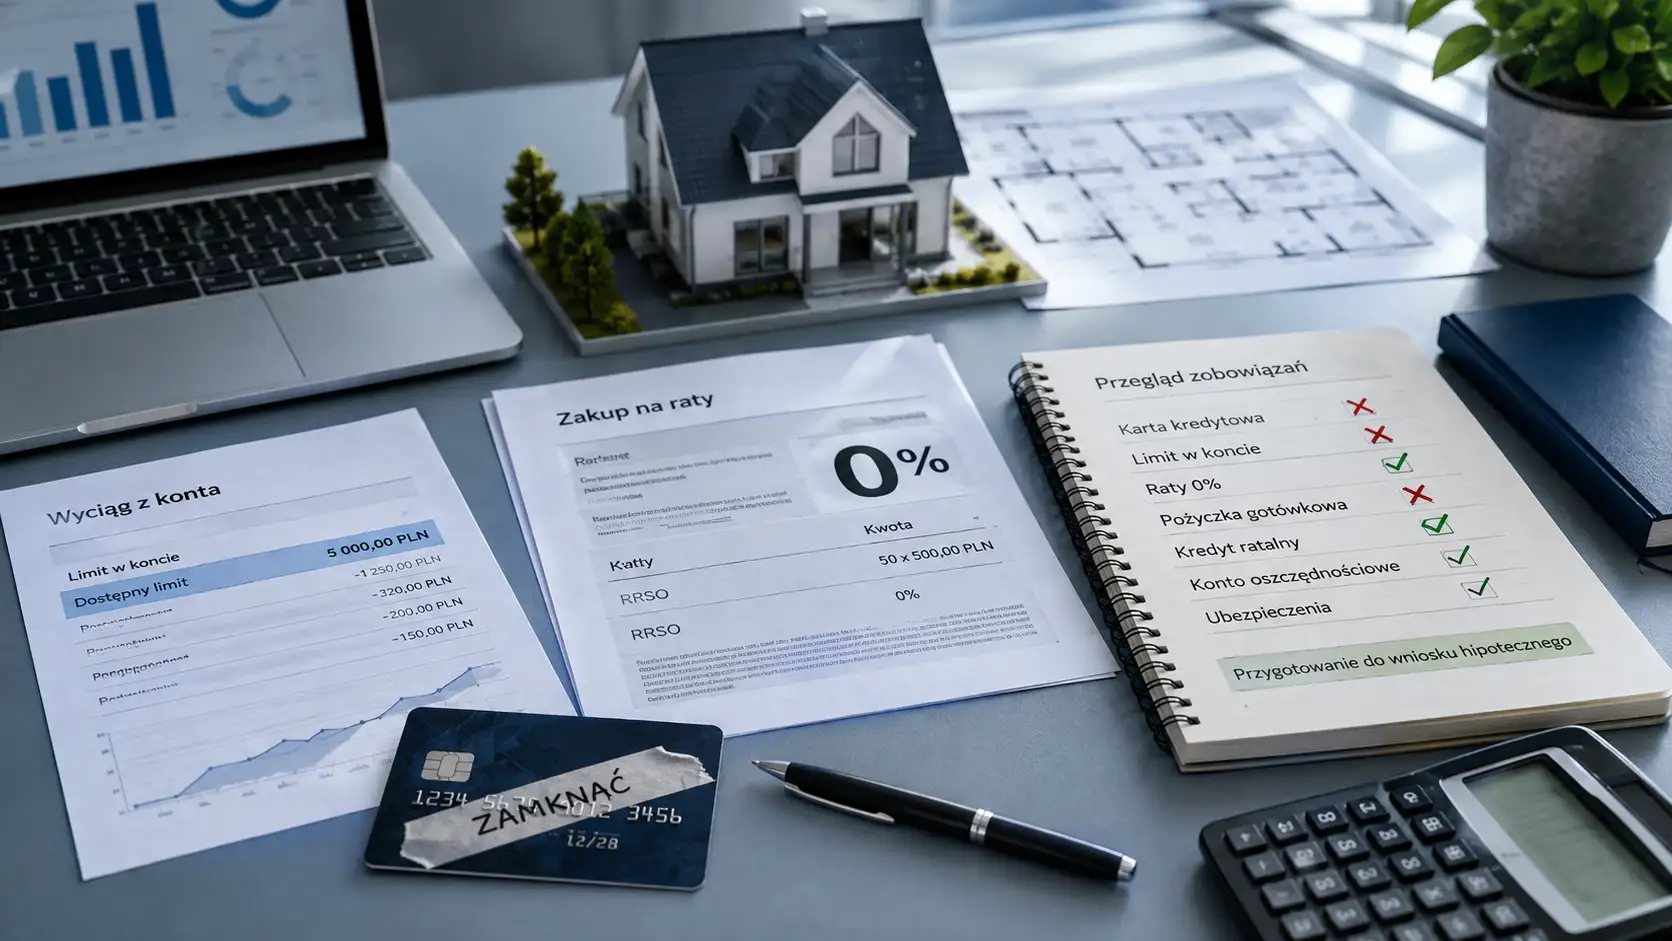
- Karta kredytowa, limit w koncie i aktywne raty 0% mogą ograniczać zdolność do kredytu hipotecznego, jeżeli bank uwzględnia je jako bieżące albo potencjalne obciążenie budżetu.
- Saldo 0 zł na karcie nie oznacza zamknięcia limitu. Dopóki umowa pozostaje aktywna, przyznane finansowanie nadal jest dostępne.
- Nie istnieje jedna oficjalna zasada, zgodnie z którą każdy bank przyjmuje jako miesięczne obciążenie 3%, 5% albo inną stałą część limitu. Banki stosują własne modele oceny zdolności kredytowej.
- Zdolność kredytowa, konsumencka ocena punktowa BIK i wewnętrzna ocena ryzyka banku to różne mechanizmy. Aktywna karta może ograniczać zdolność hipoteczną, nawet jeśli nie powoduje pogorszenia konsumenckiej oceny punktowej BIK.
- Informacje oznaczone w Raporcie BIK jako zakupy z odroczoną płatnością BNPL co do zasady nie wpływają na konsumencką ocenę punktową BIK. Inaczej może być m.in. przy poważnej zaległości lub rozłożeniu zobowiązania na raty.
- Przed wnioskiem najpierw sprawdź Raport BIK i przelicz zdolność. Dopiero potem zdecyduj, które zobowiązania spłacić, które limity zamknąć lub obniżyć, a które pozostawić.
Jeśli przygotowujesz się do kredytu hipotecznego, nie zamykaj wszystkich kart, limitów i rat automatycznie. Najpierw sprawdź, które zobowiązania rzeczywiście ograniczają potrzebną kwotę finansowania.
Niewykorzystanej karty kredytowej nie można automatycznie uznać za neutralną dla zdolności, ponieważ przyznany limit nadal pozostaje aktywny. Drugim częstym błędem jest utożsamianie zdolności kredytowej z oceną punktową BIK. Bank bada te obszary oddzielnie i stosuje własne metody oceny ryzyka.
Co zamknąć, co obniżyć, a co zostawić przed wnioskiem hipotecznym?
| Sytuacja | Wpływ na zdolność | Wpływ na konsumencki BIK | Co zrobić | Kiedy sprawdzić efekt |
|---|---|---|---|---|
| Nieużywana karta z wysokim limitem | Aktywny limit może ograniczać zdolność zgodnie z metodologią danego banku. | BIK analizuje posiadanie produktów z limitem oraz procent ich wykorzystania w poprzednim miesiącu. | Zamknij kartę, jeśli ogranicza potrzebną zdolność i nie jest Ci potrzebna. | Po rozwiązaniu umowy i aktualizacji danych albo po przedstawieniu dokumentu akceptowanego przez bank w jego procedurze. |
| Potrzebna karta z wysokim limitem | Bank może uwzględniać aktywny limit jako dostępne źródło dodatkowego zadłużenia. | Znaczenie ma również stopień wykorzystania limitu. | Sprawdź wariant z obniżonym limitem zamiast automatycznego zamykania produktu. | Po zmianie limitu i aktualizacji informacji. |
| Stara karta z małym limitem i dużym zapasem zdolności | Jeżeli potrzebna kwota kredytu jest dostępna z zapasem, zamknięcie produktu może nie przynieść praktycznej korzyści dla finansowania. | Długo używany i prawidłowo obsługiwany produkt tworzy historię kredytową. | Nie zamykaj jej wyłącznie po to, aby poprawić konsumencką ocenę punktową BIK. | Przed zmianą porównaj oba warianty zdolności. |
| Raty 0% z wysoką miesięczną ratą | Miesięczna obsługa zobowiązania obciąża budżet dostępny na planowany kredyt hipoteczny. | Kredyt ratalny stanowi część historii kredytowej. | Rozważ wcześniejszą spłatę, jeśli potrzebujesz wyższej zdolności i zachowasz środki wymagane do zakupu nieruchomości. | Po całkowitej spłacie i aktualizacji danych. |
| BNPL oznaczone jako płatność odroczona | Bank stosuje własną ocenę zobowiązań i sytuacji finansowej klienta. | Co do zasady nie wpływa na konsumencką ocenę punktową BIK, jeżeli nie występuje poważna zaległość i zobowiązanie nie zostało rozłożone na raty. | Rozlicz aktywne płatności przed wnioskiem i ogranicz tworzenie nowych zobowiązań. | Po spłacie i sprawdzeniu aktualnego Raportu BIK. |
Na mniejszych ekranach tabelę można przewijać poziomo.
Jak karta kredytowa, limit w koncie i raty obniżają zdolność hipoteczną?
Bank porównuje dochód z kosztami utrzymania, istniejącymi zobowiązaniami i planowaną ratą, dlatego aktywne raty oraz dostępne limity mogą zmniejszać kwotę kredytu hipotecznego możliwą do uzyskania.
Przy kredycie ratalnym bank uwzględnia zobowiązanie w ocenie sytuacji finansowej klienta, a jego miesięczna obsługa obciąża budżet dostępny na planowany kredyt. Przy karcie kredytowej albo limicie odnawialnym znaczenie może mieć także sam dostęp do dodatkowego zadłużenia. Bank ocenia te produkty według własnej metodologii.
Przykład: rata za sprzęt wynosi 700 zł miesięcznie. Jej wcześniejsza spłata usuwa 700 zł bieżącego miesięcznego obciążenia. Nie oznacza to automatycznie zwiększenia dopuszczalnej raty hipoteki dokładnie o 700 zł, ponieważ bank nadal uwzględnia koszty utrzymania, pozostałe zobowiązania, okres kredytowania, oprocentowanie oraz własne parametry oceny zdolności.
W Rekomendacji S KNF posługuje się wskaźnikiem DStI. Bank sam określa maksymalny dopuszczalny poziom tego wskaźnika. KNF wskazuje na potrzebę zwracania szczególnej uwagi na sytuacje, w których DStI przekracza 40% u klientów o dochodach nieprzekraczających przeciętnego poziomu wynagrodzeń w danym regionie zamieszkania oraz 50% u pozostałych klientów. Nie są to uniwersalne progi automatycznego przyznania ani odmowy kredytu.
Dlaczego karta kredytowa z saldem 0 zł nadal może ograniczać zdolność?
Saldo 0 zł oznacza brak wykorzystanego zadłużenia w danym momencie, ale nie oznacza likwidacji przyznanego limitu.
Przy karcie z limitem 20 000 zł nadal możesz wykorzystać przyznane finansowanie bez składania nowego wniosku kredytowego. Bank hipoteczny może uwzględnić tę możliwość w swojej metodologii oceny zdolności.
Przykładowo PKO Bank Polski wskazuje, że zastrzeżenie karty kredytowej nie oznacza wypowiedzenia umowy. Przed hipoteką trzeba więc sprawdzić status całego produktu, a nie tylko saldo albo możliwość wykonania transakcji kartą. Pełne rozróżnienie poszczególnych czynności znajduje się w tabeli w dalszej części artykułu.
Ile procent limitu bank przyjmuje jako miesięczne obciążenie przy kredycie hipotecznym?
Nie istnieje jeden oficjalny procent obowiązujący wszystkie banki. KNF ani BIK nie ustanawiają zasady, według której każdy bank przyjmuje na przykład 3% albo 5% limitu karty jako miesięczne obciążenie.
Banki stosują własne modele oceny zdolności kredytowej. Nie należy przenosić parametrów jednego banku na cały rynek ani utożsamiać minimalnej kwoty spłaty wskazanej na wyciągu z karty z parametrem stosowanym przy kalkulacji hipoteki.
Jeśli limit ogranicza potrzebną kwotę hipoteki, porównaj kalkulację po jego całkowitym zamknięciu z wariantem po obniżeniu. Niższy limit może w określonym banku wystarczyć do uzyskania wymaganej zdolności bez rezygnacji z produktu.
Czym różnią się zdolność kredytowa, ocena punktowa BIK i scoring banku?
Zdolność kredytowa odpowiada na pytanie, czy sytuacja finansowa pozwala na spłatę kredytu. Konsumencka ocena punktowa BIK opisuje historię kredytową według modelu BIK, natomiast bank stosuje własne metody oceny ryzyka klienta.
| Mechanizm | Co ocenia | Znaczenie karty lub limitu |
|---|---|---|
| Zdolność kredytowa banku | Czy sytuacja finansowa pozwala na spłatę obecnych zobowiązań i planowanego kredytu. | Bank uwzględnia aktywny limit zgodnie ze swoją metodologią. |
| Ocena punktowa BIK dla konsumenta | Historię kredytową według modelu BIK, prezentowaną konsumentowi na skali 1–100. | BIK analizuje m.in. posiadanie produktów z limitem oraz stopień ich procentowego wykorzystania w poprzednim miesiącu. |
| Wewnętrzna ocena banku | Ryzyko klienta według zasad i modeli stosowanych przez konkretną instytucję. | Bank może korzystać z własnych danych oraz informacji pozyskiwanych z dostępnych baz zewnętrznych. |
BIK podkreśla, że wynik punktowy widoczny w Raporcie BIK dla konsumenta jest przeznaczony dla niego. Profesjonalnym kredytodawcom BIK udostępnia inne rodzaje ocen punktowych, a instytucje finansowe dodatkowo stosują własne narzędzia oceny ryzyka.
Jak raty 0% i płatności odroczone BNPL są widoczne w BIK?
Raty 0% są zobowiązaniem kredytowym mimo braku odsetek. Informacje oznaczone w Raporcie BIK jako zakupy z odroczoną płatnością BNPL podlegają natomiast odrębnym zasadom konsumenckiej oceny punktowej.
Kredyt ratalny na telewizor, meble czy sprzęt AGD pozostaje zobowiązaniem kredytowym również wtedy, gdy oprocentowanie wynosi 0%. Jego miesięczna obsługa obciąża budżet uwzględniany przy ocenie zdolności do spłaty hipoteki.
BIK wskazuje, że informacje oznaczone jako zakupy z odroczoną płatnością co do zasady nie wpływają na konsumencką ocenę punktową BIK. Zwykły BNPL nie jest uwzględniany w czynnikach tej oceny dotyczących stażu kredytowego, nowych kredytów i wykorzystania limitów.
Istotne są jednak wyjątki:
- rozłożenie zobowiązania BNPL na raty – powoduje traktowanie go w ocenie jak kredytu ratalnego;
- zaległość przekraczająca 90 dni na kwotę co najmniej 400 zł – zgodnie z aktualnym modelem BIK prowadzi do bardzo niskiej konsumenckiej oceny punktowej.
Nazwa handlowa usługi nie przesądza o sposobie jej raportowania. Jeden dostawca może oferować zarówno płatność odroczoną, jak i odrębny produkt ratalny. Przed wnioskiem sprawdź konkretny produkt i jego status w aktualnym Raporcie BIK.
Co zamknąć w pierwszej kolejności przed wnioskiem o kredyt hipoteczny?
Najpierw zajmij się zobowiązaniami, których spłata lub zamknięcie najbardziej zwiększa zdolność potrzebną do uzyskania wymaganej kwoty kredytu, przy możliwie małym uszczupleniu środków przeznaczonych na zakup nieruchomości.
- Usuń zaległości – opóźnienia w spłacie mają znaczenie dla historii kredytowej i oceny ryzyka.
- Sprawdź raty z wysokim miesięcznym obciążeniem i niewielką kwotą pozostałą do spłaty – ich wcześniejsze rozliczenie może istotnie zmniejszyć miesięczne obciążenia.
- Przeanalizuj wysokie, niewykorzystywane limity – jeśli nie są potrzebne, rozważ ich zamknięcie; jeśli chcesz zachować produkt, sprawdź wariant z niższym limitem.
- Rozlicz aktywne BNPL – przed analizą hipoteczną ogranicz również tworzenie nowych zobowiązań.
- Nie zamykaj długo posiadanego produktu wyłącznie po to, aby poprawić konsumencką ocenę punktową BIK – jeżeli nie ogranicza wymaganej zdolności, taka operacja może być zbędna.
Przykład: do spłaty pozostało 3 000 zł w ratach po 750 zł miesięcznie, a dodatkowo masz kartę z limitem 5 000 zł. Spłata rat usuwa bezpośrednie miesięczne obciążenie 750 zł. Efekt zamknięcia karty zależy od zasad stosowanych przez konkretny bank. Przed wydaniem gotówki warto więc porównać oba warianty kalkulacji.
Ile trwa zamknięcie karty kredytowej i aktualizacja danych w BIK?
Nie istnieje oficjalna zasada nakazująca zamknięcie karty dokładnie 30, 60 albo 90 dni przed wnioskiem. Trzeba uwzględnić okres wypowiedzenia umowy oraz czas potrzebny na przekazanie i aktualizację danych.
Zgodnie z art. 35 ustawy o usługach płatniczych użytkownik ma prawo wypowiedzieć umowę ramową w każdym czasie. Jeżeli umowa przewiduje okres wypowiedzenia, nie może on przekraczać jednego miesiąca.
Przykładowo na stronie dotyczącej karty kredytowej PKO Bank Polski wskazuje miesięczny okres wypowiedzenia, liczony od następnego dnia po dostarczeniu wypowiedzenia. W okresie wypowiedzenia trzeba rozliczyć zobowiązanie zgodnie z warunkami umowy.
BIK wskazuje, że instytucja finansowa przekazuje informacje o całkowitej spłacie, wygaśnięciu albo zmianie zobowiązania w terminie nie dłuższym niż 7 dni. Po otrzymaniu informacji BIK aktualizuje dane w terminie maksymalnie kolejnych 7 dni. Są to terminy maksymalne – dane mogą zostać przekazane i zaktualizowane wcześniej.
Zachowaj dokument potwierdzający spłatę, obniżenie limitu albo rozwiązanie umowy. Bank określa we własnych procedurach, jakie informacje i dokumenty akceptuje przy ustalaniu aktualnej sytuacji finansowej klienta. Nie istnieje jeden dokument obowiązujący wszystkie banki.
Co oznacza spłata, zastrzeżenie, wypowiedzenie i zamknięcie karty?
Dla zdolności hipotecznej istotne jest nie tylko saldo karty, lecz także to, czy limit pozostaje aktywny i jaki jest aktualny status umowy.
| Co zrobiłeś? | Czy limit nadal istnieje? | Czy umowa jest zakończona? | Co z BIK? |
|---|---|---|---|
| Spłaciłeś kartę do 0 zł | Tak, jeżeli limit nie został obniżony lub zamknięty. | Nie. | Produkt nadal może być raportowany jako aktywny. |
| Zastrzegłeś kartę | Może nadal istnieć, jeżeli umowa trwa. | Nie musi być zakończona. | Samo zastrzeżenie instrumentu płatniczego nie oznacza zamknięcia zobowiązania. |
| Obniżyłeś limit | Tak, ale w niższej wysokości. | Nie. | Zmiana wymaga przekazania aktualnych informacji. |
| Złożyłeś wypowiedzenie | Status zależy od warunków umowy i etapu wypowiedzenia. | Nie od razu. Najpierw następuje okres wypowiedzenia i końcowe rozliczenie umowy. | Raport może nadal pokazywać produkt jako aktywny. |
| Umowa została rozwiązana | Nie. | Tak. | Zmiana może pojawić się w Raporcie dopiero po przekazaniu i aktualizacji danych. |
Jeśli Raport BIK nie został jeszcze zaktualizowany, zachowaj dokumenty potwierdzające całkowitą spłatę, rozwiązanie umowy albo obniżenie limitu. Zakres dokumentów wymaganych w procesie hipotecznym zależy od procedury konkretnego banku.
Limit kredytowy w rachunku i bezumowny debet nie są tym samym. Limit kredytowy jest finansowaniem przyznanym na podstawie umowy. Bezumowny debet powstaje wtedy, gdy saldo rachunku spada poniżej zera bez przyznanego limitu. BIK nie uwzględnia bezumownego debetu w czynniku konsumenckiej oceny punktowej dotyczącym wykorzystania limitów.
Czy zamknięcie starej karty albo usunięcie historii spłaconych kredytów szkodzi BIK?
Nie wycofuj automatycznie prawidłowej historii kredytowej. Terminowo obsługiwane produkty dostarczają danych o sposobie korzystania przez Ciebie z kredytu.
Aktualna metodologia BIK uwzględnia w czynniku dotyczącym stażu kredytowego kredyty bankowe spłacane obecnie oraz spłacone w ciągu ostatnich 5 lat, jeżeli dane mogą być wykorzystywane do takiej oceny. BIK wskazuje również, że długo posiadanej karty lub limitu nie należy zamykać wyłącznie ze względu na ocenę punktową, jeśli produkt nie ogranicza potrzebnej zdolności kredytowej.
BIK analizuje również sposób korzystania z przyznanego limitu. Sprawdza, czy posiadasz takie produkty oraz w jakim stopniu procentowo korzystałeś z nich w poprzednim miesiącu. Wysokie wykorzystanie limitu jest więc innym zjawiskiem niż samo posiadanie długo używanej i prawidłowo obsługiwanej karty.
Nie stosuj przed hipoteką zasady „zamknij wszystko” ani „nie zamykaj niczego”. Jeżeli karta ogranicza kwotę potrzebną na zakup nieruchomości, ważniejsza jest możliwość uzyskania odpowiednio wysokiego kredytu. Jeżeli produkt nie ogranicza potrzebnego finansowania, nie ma powodu zamykać go wyłącznie po to, aby poprawić konsumencką ocenę punktową BIK.
Checklista: co zrobić z kartą, limitem i ratami przed kredytem hipotecznym?
- Pobierz aktualny Raport BIK – sprawdź kredyty, karty, limity oraz BNPL.
- Sprawdź wysokość miesięcznych rat i dostępnych limitów.
- Przelicz zdolność w bankach, do których planujesz złożyć wniosek.
- Najpierw usuń zaległości – jeśli występują.
- Porównaj efekt wcześniejszej spłaty rat z efektem zamknięcia lub obniżenia limitów.
- Zamknij niepotrzebne produkty, które ograniczają wymaganą kwotę kredytu.
- Nie traktuj salda 0 zł ani zastrzeżenia karty jako rozwiązania umowy.
- Zachowaj potwierdzenia spłaty, obniżenia limitu i rozwiązania umowy.
- Sprawdź ponownie Raport BIK po aktualizacji danych.
- Nie wycofuj automatycznie zgody na przetwarzanie prawidłowo spłaconych zobowiązań.
- Przed wcześniejszą spłatą zabezpiecz wkład własny, koszty zakupu i rezerwę finansową.
- Do zakończenia analizy ogranicz nowe raty, pożyczki, karty i płatności odroczone.
Co dokładnie sprawdzić w Raporcie BIK przed wnioskiem?
- Status zobowiązania – czy karta, limit albo kredyt są nadal oznaczone jako aktywne, czy zostały już zamknięte.
- Przyznany i wykorzystany limit – nie oceniaj sytuacji wyłącznie na podstawie bieżącego salda karty.
- Aktualność danych – po spłacie, obniżeniu limitu lub rozwiązaniu umowy sprawdź, czy zmiana została już uwzględniona w raporcie.
Słowniczek pojęć
FAQ: karta kredytowa, limit w koncie i raty przed hipoteką
Czy karta kredytowa z saldem 0 zł obniża zdolność kredytową?
Może obniżyć. Saldo 0 zł nie likwiduje przyznanego limitu. Bank uwzględnia aktywny produkt zgodnie z własnymi zasadami oceny zdolności kredytowej.
Czy wystarczy spłacić kartę kredytową przed hipoteką?
Nie, jeżeli celem jest usunięcie aktywnego limitu. Wyzerowanie zadłużenia nie rozwiązuje umowy karty ani nie likwiduje dostępnego finansowania.
Czy obniżenie limitu karty poprawia zdolność hipoteczną?
Może poprawić wynik kalkulacji. Dokładny efekt zależy od tego, w jaki sposób konkretny bank uwzględnia aktywne limity.
Ile wcześniej trzeba zamknąć kartę przed kredytem hipotecznym?
Nie istnieje jedna reguła 30, 60 lub 90 dni. Uwzględnij okres wypowiedzenia umowy oraz czas przekazania i aktualizacji danych w BIK.
Czy raty 0% obniżają zdolność do kredytu hipotecznego?
Mogą ograniczyć zdolność. Brak odsetek nie zmienia faktu, że aktywne zobowiązanie obciąża budżet uwzględniany przez bank przy ocenie zdolności.
Czy PayPo, Klarna i inne płatności BNPL obniżają ocenę punktową BIK?
Nie automatycznie. Informacje oznaczone w BIK jako BNPL co do zasady nie wpływają na konsumencką ocenę punktową. Inaczej jest m.in. przy poważnej zaległości albo rozłożeniu zobowiązania na raty.
Czy bank uwzględnia kartę, która nie obniża mojej oceny BIK?
Może ją uwzględnić. Konsumencka ocena punktowa BIK i zdolność kredytowa są różnymi mechanizmami, dlatego aktywny limit może wpływać na kalkulację banku niezależnie od wyniku widocznego w Raporcie BIK.
Źródła i podstawa prawna
- Biuro Informacji Kredytowej – Ocena punktowa BIK
- Biuro Informacji Kredytowej – Czym jest ocena punktowa BIK i co na nią wpływa?
- Biuro Informacji Kredytowej – Jak dbać o ocenę punktową BIK?
- Biuro Informacji Kredytowej – Raport BIK
- Komisja Nadzoru Finansowego – Rekomendacja S dotycząca dobrych praktyk w zakresie zarządzania ekspozycjami kredytowymi zabezpieczonymi hipotecznie
- Ustawa z dnia 29 sierpnia 1997 r. – Prawo bankowe – art. 70, ELI
- Ustawa z dnia 19 sierpnia 2011 r. o usługach płatniczych – art. 35, ELI
- PKO Bank Polski – karta kredytowa i zasady wypowiedzenia umowy
Stan informacji: 30/08/2026 r.
Założenia przykładów: przykłady procentowego obciążenia limitu pokazują wyłącznie mechanikę obliczeń. Nie przedstawiają jednolitej metodologii rynku, ponieważ banki stosują własne zasady oceny zdolności kredytowej.
Co zrobić przed złożeniem wniosku hipotecznego?
Nie zamykaj kart, limitów i rat według jednej uniwersalnej zasady. Najpierw sprawdź Raport BIK i porównaj zdolność w wariancie obecnym oraz po spłacie, zamknięciu albo obniżeniu wybranych zobowiązań.
Priorytetem jest uzyskanie potrzebnej kwoty finansowania bez niepotrzebnego uszczuplania środków przeznaczonych na wkład własny, koszty zakupu i rezerwę finansową.
Aktualizacja artykułu: 30 sierpnia 2026 r.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.