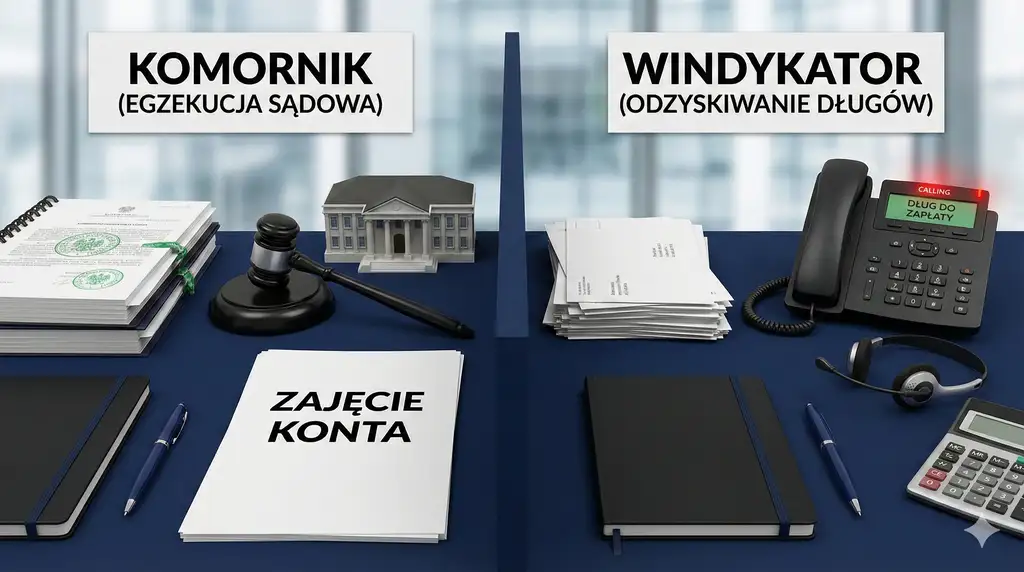
Ilustracja poglądowa przedstawiająca odrębne role windykatora i komornika.
- Windykator i komornik mają inne uprawnienia – windykator nie prowadzi egzekucji i nie może sam zająć rachunku, wynagrodzenia ani majątku.
- Komornik sądowy jest funkcjonariuszem publicznym – w typowej sprawie o zapłatę prowadzi egzekucję na podstawie tytułu wykonawczego po złożeniu wniosku o wszczęcie egzekucji.
- Przed zapłatą firmie windykacyjnej sprawdź wierzyciela, podstawę roszczenia, saldo, odsetki, koszty i numer rachunku.
- Jeżeli otrzymasz pismo z sądu albo dotyczące egzekucji komorniczej, sprawdź datę doręczenia, sygnaturę i pouczenie. Właściwy środek prawny i termin zależą od etapu oraz rodzaju postępowania.
- Skarga na czynności komornika służy do kwestionowania czynności lub zaniechania komornika. Nie jest środkiem do ponownego rozstrzygania, czy sam dług istnieje.
Windykator może dochodzić dobrowolnej spłaty należności, ale nie ma uprawnień egzekucyjnych. Komornik wykonuje czynności egzekucyjne na zasadach określonych w przepisach.
Jeżeli kontakt dotyczy zadłużenia, najpierw ustal, kto występuje z roszczeniem, czego dokładnie żąda i na jakim etapie znajduje się sprawa. Inaczej reaguje się na telefon firmy windykacyjnej, inaczej na nakaz zapłaty z sądu, a jeszcze inaczej na zawiadomienie o wszczęciu egzekucji.
Czym różni się windykator od komornika i na jakim etapie pojawia się każdy z nich?
Windykator to osoba lub przedsiębiorca zajmujący się dochodzeniem należności na rzecz wierzyciela. W praktyce działalność windykacyjną prowadzą również podmioty, które wcześniej nabyły wierzytelność i same stały się wierzycielami. Działania mogą obejmować telefon, e-mail, list, wezwanie do zapłaty lub propozycję ugody. Samo prowadzenie windykacji nie daje prawa do przymusowego zajmowania majątku.
Komornik sądowy jest funkcjonariuszem publicznym działającym przy sądzie rejonowym. W typowej sprawie cywilnej o zapłatę prowadzi egzekucję na podstawie tytułu wykonawczego po złożeniu wniosku o wszczęcie egzekucji. Przepisy przewidują również szczególne przypadki wszczęcia egzekucji z urzędu.
| Cecha | Windykator | Komornik sądowy |
|---|---|---|
| Status | osoba lub przedsiębiorca prowadzący działania windykacyjne na rzecz wierzyciela albo podmiot, który nabył wierzytelność | funkcjonariusz publiczny działający przy sądzie rejonowym |
| Może sam zająć rachunek? | nie | tak, w ramach prowadzonej egzekucji |
| Może zająć wynagrodzenie? | nie | tak, z uwzględnieniem ustawowych ograniczeń |
| Może dokonać zajęcia ruchomości? | nie | tak, na zasadach określonych w KPC |
| Podstawa działania | działanie na rzecz wierzyciela albo dochodzenie własnej nabytej wierzytelności | przepisy postępowania egzekucyjnego i podstawa egzekucji |
| Cel działania | uzyskanie dobrowolnej spłaty lub zawarcie porozumienia | przymusowe wykonanie obowiązku podlegającego egzekucji |
Komornik co do zasady nie bada zasadności ani wymagalności obowiązku objętego tytułem wykonawczym. Jego zadaniem jest wykonanie tytułu stanowiącego podstawę egzekucji. Jeżeli zarzut dotyczy samego roszczenia albo możliwości wykonywania tytułu, właściwy środek prawny może być inny niż skarga na czynności komornika.
Jakie uprawnienia ma windykator i czego nie wolno mu robić?
Windykator może wysyłać wezwania do zapłaty, kontaktować się telefonicznie lub elektronicznie, przedstawiać rozliczenie należności i proponować ugodę. Jeżeli przedsiębiorca windykacyjny sam nabył wierzytelność, może jako wierzyciel dochodzić jej przed sądem.
Jeżeli firma windykacyjna działa na rzecz innego wierzyciela, możliwość reprezentowania go przed sądem zależy od zasad pełnomocnictwa procesowego określonych w Kodeksie postępowania cywilnego. Samo zlecenie prowadzenia windykacji nie oznacza automatycznie prawa dowolnej osoby do występowania jako pełnomocnik procesowy wierzyciela.
Windykator nie wydaje nakazów zapłaty, nie nakłada zajęć na rachunki bankowe i nie dokonuje egzekucyjnego zajęcia wynagrodzenia. Nie uzyskuje takich kompetencji tylko dlatego, że wierzyciel przekazał mu obsługę należności.
Sam fakt, że kontakt jest stanowczy albo ponawiany, nie przesądza jeszcze o bezprawności działania. Znaczenie mają częstotliwość i sposób kontaktu, treść komunikatów, poszanowanie prywatności oraz to, czy zachowanie narusza przepisy lub prawa konsumenta.
Kiedy komornik może rozpocząć egzekucję i na jakiej podstawie działa?
Tytuł wykonawczy to co do zasady tytuł egzekucyjny zaopatrzony w klauzulę wykonalności. Tytułami egzekucyjnymi są m.in. prawomocne lub podlegające natychmiastowemu wykonaniu orzeczenia sądu, ugody oraz określone akty notarialne spełniające warunki wskazane w KPC.
Po rozpoczęciu egzekucji komornik może prowadzić ją m.in. z rachunku bankowego, wynagrodzenia, innych wierzytelności, ruchomości lub nieruchomości. Zakres egzekucji zależy od podstawy egzekucji, rodzaju świadczenia, sposobów egzekucji oraz ustawowych ograniczeń.
- dane komornika i kancelarii;
- sygnaturę sprawy;
- oznaczenie wierzyciela i dłużnika;
- informację o tytule stanowiącym podstawę egzekucji;
- wysokość dochodzonego świadczenia i wskazane koszty;
- pouczenia dotyczące środków prawnych, jeżeli są wymagane dla danego pisma.
Saldo egzekwowanej należności może obejmować kwotę główną, odsetki, koszty postępowania sądowego oraz koszty egzekucyjne. Jeżeli zamierzasz spłacić zadłużenie, ustal jego aktualną wysokość na konkretny dzień.
Jak sprawdzić firmę windykacyjną lub komornika i rozpoznać próbę wyłudzenia?
Od firmy windykacyjnej możesz zażądać informacji wskazujących wierzyciela, podstawę roszczenia, numer umowy lub inny dokument identyfikujący zobowiązanie, wysokość kwoty głównej, odsetek i kosztów oraz aktualne saldo. Jeżeli wierzytelność została sprzedana, ustal również, kto jest obecnym wierzycielem.
Przedsiębiorcę sprawdzisz w KRS albo CEIDG. Dane komornika porównaj z oficjalnym wykazem udostępnianym przez Ministerstwo Sprawiedliwości.
Sygnały ostrzegawcze:
- żądanie natychmiastowego przelewu bez możliwości wcześniejszego sprawdzenia dokumentów;
- odmowa podania danych wierzyciela lub podstawy roszczenia;
- groźba zatrzymania przez policję albo natychmiastowej egzekucji mimo braku informacji pozwalających zweryfikować sprawę;
- prośba o login do bankowości, kod autoryzacyjny, PIN lub hasło;
- rachunek bankowy, którego nie można powiązać z podmiotem obsługującym sprawę;
- link w wiadomości prowadzący do nieznanej strony płatniczej.
Co zrobić, gdy kontaktuje się windykator i jak zweryfikować dług?
Poproś o przekazanie na piśmie danych wierzyciela, podstawy roszczenia, numeru dokumentu lub umowy, kwoty głównej, sposobu naliczania odsetek, kosztów oraz salda na dzień sporządzenia informacji.
Jeżeli wierzytelność została przeniesiona na inny podmiot, ustal aktualnego wierzyciela. Samo przekazanie obsługi windykacyjnej zewnętrznej firmie nie oznacza jednak, że doszło do cesji wierzytelności.
Jeżeli nie chcesz ustalać szczegółów telefonicznie, poproś o przekazanie informacji w formie pisemnej lub elektronicznej. Zachowuj korespondencję i potwierdzenia wysłania dokumentów.
Co zrobić po otrzymaniu pisma od komornika i jakie terminy trzeba sprawdzić?
Po otrzymaniu dokumentu sprawdź sygnaturę, wierzyciela, podstawę egzekucji, daty, wysokość dochodzonego świadczenia oraz treść pouczenia. Zachowaj pismo, kopertę i potwierdzenie odbioru, jeżeli je posiadasz.
Wniesienie skargi nie wstrzymuje automatycznie postępowania egzekucyjnego ani wykonania zaskarżonej czynności. Kwestia wstrzymania wymaga odrębnej podstawy i rozstrzygnięcia przewidzianego w przepisach.
Skarga na czynności komornika nie służy do ponownego rozpoznania zasadności samego długu. Jeżeli problem dotyczy tego, czy obowiązek istnieje albo czy tytuł wykonawczy powinien być egzekwowany, właściwy może być inny środek procesowy, np. w sytuacjach określonych w ustawie powództwo przeciwegzekucyjne z art. 840 KPC.
Kwota wolna na rachunku bankowym to inny mechanizm niż ograniczenia potrąceń z wynagrodzenia wynikające z Kodeksu pracy. Znaczenie mają również rodzaj egzekwowanej należności, rodzaj rachunku i źródło środków. W przypadku określonych świadczeń oraz niektórych rodzajów egzekucji obowiązują odrębne reguły ochrony.
Limit z art. 54 Prawa bankowego dotyczy rachunków oszczędnościowych, oszczędnościowo-rozliczeniowych i terminowych lokat oszczędnościowych. Nie jest odrębną kwotą wolną dla każdego konta. Przy egzekucji alimentów art. 1083 § 2 KPC przewiduje egzekucję wierzytelności z rachunku w pełnej wysokości — nie stosuje się wtedy ogólnej kwoty wolnej 75% płacy minimalnej. Odrębnie trzeba uwzględnić ochronę środków pochodzących ze świadczeń wskazanych w art. 54a Prawa bankowego.
Jak bezpiecznie zawrzeć ugodę i spłacić dług bez egzekucji?
Ugoda może przewidywać rozłożenie zadłużenia na raty, zmianę terminów płatności, częściową spłatę albo inne uzgodnione warunki. Ocena takiego rozwiązania zależy od wysokości długu, kosztów, możliwości finansowych dłużnika oraz etapu sprawy.
Przed podpisaniem dokumentu sprawdź:
- wierzyciela – kto jest stroną ugody;
- saldo – jaka kwota pozostaje do zapłaty;
- odsetki – jak będą naliczane po zawarciu porozumienia;
- koszty – jakie należności są wliczone w saldo;
- harmonogram – terminy i wysokość rat;
- skutek opóźnienia – co stanie się po niewpłaceniu raty w terminie;
- skutek pełnej spłaty – w jaki sposób wierzyciel potwierdzi rozliczenie zobowiązania.
Jeżeli sprawa trafiła już do sądu albo do egzekucji, dodatkowo ustal, co porozumienie oznacza dla toczącego się postępowania. Sama ugoda z wierzycielem nie zawsze automatycznie kończy postępowanie egzekucyjne.
Jakie prawa ma dłużnik wobec windykatora, sądu i komornika?
Jeżeli otrzymasz nakaz zapłaty, termin i rodzaj środka zaskarżenia zależą od trybu postępowania. W postępowaniu upominawczym przy doręczeniu w Polsce termin na wniesienie sprzeciwu wynosi co do zasady 2 tygodnie. W postępowaniu nakazowym termin na wniesienie zarzutów przy doręczeniu na terytorium Unii Europejskiej wynosi co do zasady miesiąc. Zawsze kieruj się pouczeniem dołączonym do konkretnego orzeczenia.
Brak reakcji na nakaz może doprowadzić do jego uprawomocnienia, a następnie – po spełnieniu wymaganych warunków – do egzekucji.
W zakresie danych osobowych zgoda nie jest jedyną możliwą podstawą ich przetwarzania. Dochodzenie roszczeń może w określonych okolicznościach opierać się m.in. na prawnie uzasadnionym interesie administratora. Podmiot nadal musi przestrzegać pozostałych zasad RODO, w tym ograniczenia celu, minimalizacji danych i obowiązków informacyjnych.
Możesz żądać informacji m.in. o administratorze danych, celu i podstawie przetwarzania oraz – w zakresie przewidzianym prawem – o źródle danych. Jeżeli uważasz, że przetwarzanie narusza przepisy o ochronie danych osobowych, możesz złożyć skargę do Prezesa UODO.
Jeżeli zachowanie przedsiębiorcy może naruszać zbiorowe interesy konsumentów, sprawę można zgłosić do UOKiK. W indywidualnej sprawie konsumenckiej można również skorzystać z pomocy miejskiego lub powiatowego rzecznika konsumentów.
Jak rozpoznać etap sprawy i co zrobić po kontakcie dotyczącym długu?
| Dokument lub kontakt | Etap sprawy | Czy to egzekucja? | Co sprawdzić najpierw? |
|---|---|---|---|
| Telefon, SMS lub e-mail od windykatora | windykacja | nie | wierzyciela, podstawę roszczenia, saldo i dane podmiotu |
| Wezwanie do zapłaty | najczęściej windykacja lub etap przedsądowy | nie | nadawcę, podstawę roszczenia, kwotę i termin wskazany w piśmie |
| Nakaz zapłaty z sądu | postępowanie sądowe | nie | rodzaj postępowania, datę doręczenia, pouczenie i termin na właściwy środek zaskarżenia |
| Zawiadomienie o wszczęciu egzekucji | postępowanie egzekucyjne | tak | tytuł stanowiący podstawę egzekucji, wierzyciela, sygnaturę i kwotę |
| Zajęcie rachunku bankowego | postępowanie egzekucyjne | tak | sygnaturę, rodzaj rachunku, źródło środków i obowiązujące zasady ochrony |
| Zajęcie wynagrodzenia | postępowanie egzekucyjne | tak | rodzaj należności, podstawę zatrudnienia i właściwe limity potrąceń |
Trzy sytuacje wymagają szczególnej uwagi:
- To nie jest mój dług – nie ograniczaj się do rozmowy telefonicznej; zażądaj dokumentów i reaguj na każde formalne pismo zgodnie z pouczeniem.
- Roszczenie może być przedawnione – sprawdź datę wymagalności, historię postępowań i zdarzenia mające znaczenie dla biegu przedawnienia przed podpisaniem ugody lub uznaniem roszczenia.
- Dowiedziałeś się o sprawie dopiero od komornika – ustal tytuł, sąd, sygnaturę i historię doręczeń. Nie zakładaj, że sama skarga na czynności komornika rozwiązuje problem dotyczący wcześniejszego orzeczenia.
Wzory wiadomości do firmy windykacyjnej i komornika
Proszę o przekazanie na piśmie informacji pozwalających zweryfikować dochodzone roszczenie, w szczególności danych aktualnego wierzyciela, podstawy roszczenia, numeru umowy lub innego dokumentu identyfikującego zobowiązanie, kwoty głównej, wysokości i sposobu naliczania odsetek, kosztów oraz salda na dzień sporządzenia odpowiedzi.
Jeżeli doszło do przelewu wierzytelności, proszę również o wskazanie aktualnego wierzyciela. Proszę o dalszy kontakt w tej sprawie w formie pisemnej lub elektronicznej.
W nawiązaniu do pisma dotyczącego sprawy o sygn. [sygnatura] proszę o wskazanie danych tytułu stanowiącego podstawę prowadzonej egzekucji, w szczególności rodzaju tytułu, daty jego wydania oraz sądu lub innego organu, z którego pochodzi.
Proszę również o informację o aktualnej wysokości egzekwowanego świadczenia oraz kosztów na dzień sporządzenia odpowiedzi. Jeżeli zajęcie obejmuje środki, które według mojej wiedzy podlegają ustawowej ochronie, proszę o wskazanie podstawy prawnej zajęcia oraz uwzględnienie właściwych ograniczeń wynikających z obowiązujących przepisów.
Checklista – co zrobić krok po kroku
- Ustal, kto się kontaktuje – wierzyciel, firma windykacyjna, sąd czy komornik.
- Zidentyfikuj sprawę – numer umowy, faktury, sygnaturę lub inny dokument.
- Zażądaj rozliczenia – kwota główna, odsetki, koszty i aktualne saldo.
- Zweryfikuj podmiot – KRS, CEIDG lub oficjalny wykaz komorników.
- Sprawdź daty – wymagalność roszczenia, doręczenie pisma, datę czynności oraz terminy z pouczenia.
- Nie myl środków prawnych – skarga na czynności komornika dotyczy działań lub zaniechań komornika, a spór o sam obowiązek może wymagać innego postępowania.
- Zweryfikuj ochronę środków – rodzaj rachunku, źródło wpływów, rodzaj należności i właściwe ograniczenia egzekucji.
- Ugody zawieraj na piśmie – sprawdź saldo, harmonogram, odsetki, koszty i skutki pełnej spłaty.
- Zachowuj dokumenty – pisma, koperty, e-maile, potwierdzenia przelewów i potwierdzenia nadania.
FAQ – najczęściej zadawane pytania
Czy windykator może zająć konto bankowe?
Nie. Windykator nie ma uprawnień egzekucyjnych. Zajęcie rachunku może nastąpić w ramach postępowania egzekucyjnego prowadzonego przez właściwy organ.
Czy windykator może wejść do mieszkania i zabrać rzeczy?
Nie w ramach uprawnień windykacyjnych. Windykator nie dokonuje egzekucyjnego zajęcia ruchomości. Takie czynności należą do kompetencji komornika działającego na podstawie przepisów.
Ile czasu mam na skargę na czynności komornika?
Co do zasady 7 dni. Początek biegu terminu zależy od rodzaju czynności oraz od tego, czy byłeś przy niej obecny, zostałeś o niej zawiadomiony albo kiedy dowiedziałeś się o czynności lub zaniechaniu.
Czy skarga na czynności komornika zatrzymuje egzekucję?
Nie automatycznie. Samo wniesienie skargi co do zasady nie wstrzymuje postępowania egzekucyjnego ani wykonania zaskarżonej czynności.
Jaka jest kwota wolna na rachunku bankowym w 2026 r.?
Dla rachunków objętych art. 54 Prawa bankowego jest to co do zasady 75% minimalnego wynagrodzenia miesięcznie. Przy minimalnym wynagrodzeniu 4 806 zł daje to 3 604,50 zł. Odrębne zasady dotyczą określonych rodzajów egzekucji oraz środków objętych szczególną ochroną.
Czy firma windykacyjna może przetwarzać dane bez mojej zgody?
Może, jeżeli posiada odpowiednią podstawę prawną. Zgoda nie jest jedyną podstawą przetwarzania danych przewidzianą w RODO. Przy dochodzeniu roszczeń podstawą może być m.in. prawnie uzasadniony interes administratora, przy zachowaniu pozostałych wymogów RODO.
Jak sprawdzić, czy komornik z pisma jest prawdziwy?
Porównaj imię, nazwisko i dane kancelarii z oficjalnym wykazem komorników Ministerstwa Sprawiedliwości. Nie korzystaj wyłącznie z danych kontaktowych podanych w podejrzanej wiadomości SMS lub e-mail.
Słowniczek pojęć
Źródła i podstawa prawna
- Kodeks postępowania cywilnego – tekst jednolity, Dz.U. 2026 poz. 468, z późn. zm.
- Prawo bankowe – tekst jednolity, Dz.U. 2026 poz. 38
- Kodeks pracy – tekst jednolity, Dz.U. 2025 poz. 277, z późn. zm.
- Ustawa o komornikach sądowych – tekst jednolity, Dz.U. 2026 poz. 881
- Ustawa o kosztach komorniczych – tekst jednolity, Dz.U. 2024 poz. 377
- Rozporządzenie Rady Ministrów w sprawie wysokości minimalnego wynagrodzenia za pracę oraz minimalnej stawki godzinowej w 2026 r.
- Ministerstwo Sprawiedliwości – znajdź komornika sądowego
- Urząd Ochrony Danych Osobowych – składanie skarg
- UOKiK – rzecznicy konsumentów i bezpłatna pomoc konsumencka
Co zrobić po przeczytaniu artykułu?
- Przy kontakcie windykacyjnym – zweryfikuj wierzyciela, podstawę roszczenia, saldo i numer rachunku przed dokonaniem wpłaty.
- Przy piśmie z sądu – sprawdź rodzaj postępowania, datę doręczenia, właściwy środek zaskarżenia i termin z pouczenia.
- Przy egzekucji komorniczej – ustal podstawę egzekucji, zakres zajęcia i to, czy problem dotyczy czynności komornika, czy samego tytułu lub dochodzonego obowiązku.
Aktualizacja źródłowa: 17 sierpnia 2026 r. Kontrola i korekta 24 października 2026 r.: uprawnienia windykatora i komornika, terminy procesowe i ochrona środków.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.