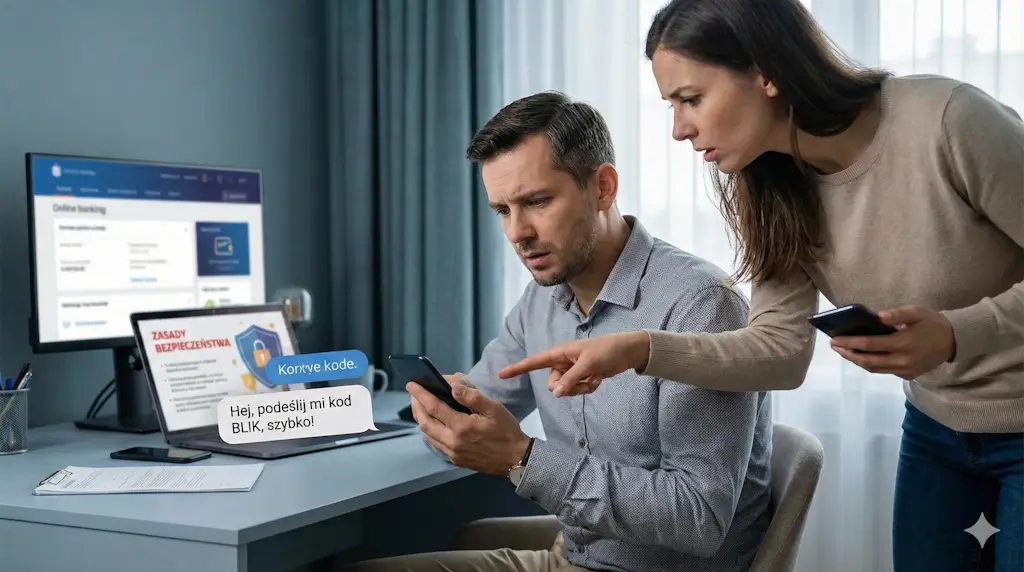
Ilustracja ma charakter poglądowy; przedstawione ekrany nie są instrukcją ani przykładem autentycznej aplikacji lub wiadomości bankowej.
- Oszustwo „na znajomego” z BLIK wykorzystuje zaufanie do osoby, którą znasz. Przestępca przejmuje konto w komunikatorze lub mediach społecznościowych albo w inny sposób podszywa się pod bliską osobę i próbuje skłonić Cię do przekazania pieniędzy.
- Nie przekazuj kodu BLIK przez komunikator. Przed zatwierdzeniem operacji sprawdź w aplikacji bankowej jej rodzaj, kwotę oraz dostępne informacje o miejscu transakcji lub odbiorcy.
- Niespodziewaną prośbę o pieniądze zweryfikuj innym kanałem. Zadzwoń na numer zapisany wcześniej i w razie potrzeby zadaj pytanie kontrolne lub użyj rodzinnego hasła bezpieczeństwa.
- Wiadomość głosowa nie potwierdza tożsamości nadawcy. Oszuści wykorzystują narzędzia AI do imitowania głosu osób znanych ofierze.
- Po podaniu kodu lub zatwierdzeniu podejrzanej operacji działaj od razu. Skontaktuj się z bankiem, zabezpiecz zagrożone konta, zachowaj dowody, złóż reklamację i zawiadomienie o przestępstwie.
Oszustwo „na znajomego” z BLIK to wyłudzenie, w którym przestępca wykorzystuje przejęte konto, fałszywy profil albo inną formę podszycia, aby doprowadzić do wykonania lub zatwierdzenia operacji finansowej.
Scenariusz może rozpocząć się od krótkiej wiadomości: „Hej, pomożesz?”, informacji o zgubionym portfelu, niedziałającej karcie, problemie przy kasie albo pilnej pożyczce. W nowszych wariantach oszuści wykorzystują również materiały audio lub wideo imitujące osoby znane ofierze.
Najważniejszą zasadą jest przerwanie presji czasu. Zanim wyślesz pieniądze lub zatwierdzisz operację, niezależnie potwierdź tożsamość osoby proszącej o pomoc i sprawdź informacje pokazane przez aplikację bankową.
Co zrobić w zależności od sytuacji?
| Sytuacja | Co zrobić | Czego nie robić |
|---|---|---|
| Znajomy prosi o kod BLIK lub pieniądze | Zadzwoń na wcześniej zapisany numer i potwierdź prośbę | Nie przekazuj kodu ani nie wysyłaj pieniędzy pod presją czasu |
| Aplikacja banku prosi o zatwierdzenie operacji | Sprawdź rodzaj transakcji, kwotę i dane operacji widoczne w aplikacji | Nie zatwierdzaj operacji, której nie rozumiesz lub nie rozpoznajesz |
| Kod został przekazany, ale operacja czeka na zatwierdzenie | Nie zatwierdzaj jej i skontaktuj się z bankiem, jeśli istnieje ryzyko dalszych prób | Nie generuj kolejnego kodu na polecenie rozmówcy |
| Pieniądze zostały pobrane | Natychmiast zgłoś sprawę bankowi, zabezpiecz dowody, złóż reklamację i zawiadomienie o przestępstwie | Nie wykonuj kolejnych operacji w celu rzekomego odzyskania pieniędzy |
| Przejęto Twoje konto w komunikatorze lub serwisie społecznościowym | Zmień hasło, zakończ nieznane sesje, włącz 2FA/MFA i ostrzeż kontakty | Nie ograniczaj się do usunięcia pojedynczej wiadomości |
Na czym polega oszustwo „na znajomego” z kodem BLIK?
Przestępca wykorzystuje zaufanie do osoby, którą znasz, aby skłonić Cię do przekazania pieniędzy lub zatwierdzenia operacji finansowej.
Najbardziej rozpoznawalny wariant rozpoczyna się od przejęcia konta w komunikatorze lub mediach społecznościowych. Oszust pisze do kontaktów właściciela profilu i przedstawia pilny problem: zgubiony portfel, niedziałającą kartę, brak pieniędzy przy kasie albo potrzebę szybkiej pożyczki.
Następnie prosi o kod BLIK lub inną formę przekazania pieniędzy. Kod BLIK może zostać wykorzystany do zainicjowania operacji, np. płatności albo wypłaty z bankomatu. Przed zatwierdzeniem użytkownik powinien sprawdzić informacje pokazane przez aplikację bankową.
Mechanizm oszustwa opiera się na zaufaniu, presji czasu i ograniczeniu możliwości spokojnej weryfikacji. Po pierwszej udanej operacji przestępca może poprosić o kolejną kwotę.
Przykład: jeśli użytkownik zatwierdzi operację na 600 zł, rachunek może zostać obciążony o 600 zł. Wiadomość typu „nie przeszło, podaj jeszcze jeden kod” powinna być sygnałem do natychmiastowego zakończenia kontaktu.
Jakie są najczęstsze warianty oszustwa „na BLIK”?
Wspólnym elementem różnych scenariuszy jest próba doprowadzenia do płatności, zanim ofiara zweryfikuje tożsamość rozmówcy i szczegóły operacji.
- Przejęte konto znajomego – wiadomość pochodzi z prawdziwego profilu, do którego przestępca uzyskał dostęp.
- Podszycie pod dziecko lub członka rodziny – rozmowa rozpoczyna się np. od informacji o nowym numerze telefonu albo awarii urządzenia.
- Pilna pożyczka – oszust twierdzi, że potrzebuje pieniędzy natychmiast, np. przy kasie, na bilet, paliwo lub rezerwację.
- Prośba o kod BLIK – rozmówca chce otrzymać sześciocyfrowy kod, aby wykorzystać go do zainicjowania operacji.
- Przelew na telefon – oszust podaje numer telefonu i naciska na szybkie wysłanie środków.
- Fałszywy pracownik banku lub funkcjonariusz – rozmówca twierdzi, że kod BLIK, wypłata albo przelew są potrzebne do „zabezpieczenia pieniędzy”.
- Syntetyczny głos lub deepfake – oszust wykorzystuje przygotowane nagranie audio lub wideo imitujące znajomą osobę, aby zwiększyć wiarygodność historii.
| Element | Kod BLIK | Przelew na telefon BLIK |
|---|---|---|
| Jak działa | Kod służy do zainicjowania obsługiwanej operacji BLIK, która może wymagać zatwierdzenia w aplikacji bankowej | Użytkownik zleca w swojej aplikacji bankowej przelew na numer telefonu powiązany z usługą |
| Najważniejsza zasada | Nie przekazuj kodu osobie, której tożsamości nie zweryfikowałeś | Przed wysłaniem pieniędzy zweryfikuj osobę i dane prezentowane przez bank |
| Co sprawdzić | Rodzaj operacji, kwotę i inne dane widoczne przed zatwierdzeniem | Numer telefonu, kwotę oraz informacje o odbiorcy dostępne w aplikacji |
Kod BLIK i Przelew na telefon BLIK to różne mechanizmy. Przekazanie komuś kodu nie jest tym samym co samodzielne zlecenie przelewu na numer telefonu. W obu przypadkach najpierw zweryfikuj osobę proszącą o pieniądze.
Jak oszuści przejmują konta i podszywają się pod znajomych?
Przejęcie profilu często zaczyna się od phishingu, wyłudzenia danych logowania albo uzyskania dostępu do skrzynki e-mail powiązanej z kontem.
Przestępca może wysłać link prowadzący do fałszywej strony logowania. Wiadomość dotyczy np. zdjęcia, głosowania, przesyłki, rzekomej blokady konta albo materiału wymagającego ponownego zalogowania.
Po wpisaniu danych na fałszywej stronie login i hasło trafiają do oszusta. Jeżeli konto nie jest odpowiednio chronione, przestępca może uzyskać do niego dostęp i rozpocząć rozmowy z kontaktami właściciela profilu.
- Nietypowa prośba o pieniądze – pojawia się bez naturalnego kontekstu wcześniejszej rozmowy.
- Zmiana sposobu pisania – wiadomości są krótsze, bardziej rozkazujące albo brzmią inaczej niż zwykle.
- Unikanie niezależnej weryfikacji – rozmówca odradza telefon na wcześniej zapisany numer lub kontakt z inną osobą.
- Link wymagający logowania – szczególnie podejrzany, gdy towarzyszy mu presja czasu.
- Prośba o kod SMS, kod uwierzytelniający albo zmianę ustawień bezpieczeństwa – może prowadzić do przejęcia kolejnego konta.
Na poczcie i w serwisach społecznościowych stosuj unikalne hasła i uwierzytelnianie dwu- lub wieloskładnikowe (2FA/MFA). Regularnie sprawdzaj również aktywne sesje i urządzenia zalogowane do konta. Przejęta skrzynka e-mail może umożliwić resetowanie haseł i przejmowanie kolejnych kont.
Jakie sygnały powinny zatrzymać Cię przed podaniem kodu?
- „Nie dzwoń” – rozmówca twierdzi, że nie może odebrać telefonu albo nalega wyłącznie na kontakt tekstowy.
- „Potrzebuję tego natychmiast” – pojawia się presja na działanie w ciągu kilku minut.
- „Wyślij kod BLIK” – kod ma zostać przekazany osobie, która sama chce wykorzystać go do operacji.
- „Potwierdź, to tylko formalność” – rozmówca próbuje zniechęcić Cię do sprawdzenia danych w aplikacji bankowej.
- „Nikomu o tym nie mów” – oszust próbuje odizolować ofiarę od osób, które mogłyby zweryfikować historię.
- „Bank albo Policja każe przenieść pieniądze” – środki mają rzekomo trafić na „bezpieczne konto” albo zostać wypłacone w celu ich ochrony.
- „Zainstaluj aplikację” – rozmówca nakłania do instalacji programu do zdalnego dostępu lub innego nieznanego oprogramowania.
- „Podaj kod z SMS-a” – może chodzić o zmianę hasła, logowanie, przejęcie konta albo potwierdzenie innej operacji.
Bank ani Policja nie wymagają przekazania kodu BLIK ani wykonania przelewu na rzekomo bezpieczne konto w celu ochrony Twoich pieniędzy. Rozłącz się i samodzielnie skontaktuj się z bankiem lub właściwą jednostką Policji.
Nie korzystaj z numeru telefonu, linku ani danych kontaktowych przesłanych przez podejrzanego rozmówcę. Otwórz oficjalną aplikację banku, samodzielnie wpisz adres strony albo użyj numeru zapisanego wcześniej.
Jak zweryfikować „znajomego” przed wysłaniem pieniędzy?
Zmień kanał kontaktu i potwierdź tożsamość w sposób niezależny od wiadomości, którą właśnie otrzymałeś.
- Przerwij procedurę płatności – nie generuj kodu i niczego nie zatwierdzaj.
- Zadzwoń na wcześniej zapisany numer – nie na numer przesłany w podejrzanej rozmowie.
- Zadaj pytanie kontrolne – dotyczące informacji znanej tylko Wam i trudnej do znalezienia w internecie.
- Użyj rodzinnego hasła bezpieczeństwa – krótkiego słowa lub zdania ustalonego wcześniej.
- W razie wątpliwości skontaktuj się z innym bliskim – niezależne potwierdzenie jest bezpieczniejsze niż kontynuowanie tej samej rozmowy.
„Najpierw oddzwonię na Twój zapisany numer i potwierdzę prośbę. Do tego czasu nie wykonuję żadnej płatności”.
Rozpoznanie głosu nie powinno być jedyną metodą weryfikacji. KNF ostrzega przed wykorzystywaniem technologii umożliwiających przygotowanie fałszywych materiałów audio lub wideo imitujących osoby znane ofierze. Wiadomość głosową połącz więc z niezależnym kontaktem i pytaniem kontrolnym.
Co sprawdzić w aplikacji banku przed zatwierdzeniem BLIK?
Decyzję podejmuj na podstawie informacji widocznych w aplikacji bankowej, a nie opisu przekazanego przez rozmówcę.
Przed zatwierdzeniem operacji przeczytaj ekran aplikacji. Zakres prezentowanych danych zależy od rodzaju transakcji i rozwiązania stosowanego przez bank.
| Element na ekranie | Co sprawdzić | Kiedy przerwać |
|---|---|---|
| Rodzaj operacji | Czy jest to płatność, wypłata z bankomatu, przelew lub inna operacja | Gdy rodzaj operacji różni się od tego, który zamierzałeś wykonać |
| Kwota | Czy dokładnie odpowiada Twojej decyzji | Gdy jest inna albo rozmówca prosi o następną operację |
| Odbiorca, sklep lub bankomat | Sprawdź informacje prezentowane przez bank, jeżeli są dostępne dla danej operacji | Gdy nie rozpoznajesz miejsca, odbiorcy albo kontekstu transakcji |
Nie zatwierdzaj operacji „na próbę”. Akceptacja może doprowadzić do wykonania transakcji i obciążenia rachunku.
Jak ustawić zabezpieczenia w banku i na kontach online?
Limity i powiadomienia nie zastępują weryfikacji rozmówcy, ale mogą ograniczyć skalę straty i skrócić czas reakcji po podejrzanej operacji.
| Zabezpieczenie | Co daje | Jak stosować |
|---|---|---|
| Limity BLIK | Ograniczają wartość operacji zgodnie z ustawieniami danego banku | Dopasuj limity do codziennych potrzeb zamiast utrzymywać najwyższe dostępne wartości |
| Powiadomienia push lub SMS | Pozwalają szybko zauważyć operację na rachunku | Włącz alerty dla transakcji, o których chcesz wiedzieć natychmiast |
| Ograniczenie nieużywanych funkcji | Zmniejsza liczbę dostępnych sposobów wykonania operacji | Sprawdź w swoim banku, które funkcje BLIK można osobno wyłączyć lub ograniczyć |
| 2FA/MFA w poczcie i mediach społecznościowych | Utrudnia przejęcie konta po poznaniu samego hasła | Włącz dodatkowy składnik uwierzytelnienia i przechowuj kody odzyskiwania w bezpiecznym miejscu |
| Unikalne hasła | Ograniczają skutki wycieku danych z jednej usługi | Nie używaj tego samego hasła do poczty, bankowości i mediów społecznościowych |
Zakres ustawień zależy od banku. Poszczególne funkcje BLIK mogą mieć własne limity, a możliwość ich osobnego wyłączenia lub ograniczenia nie jest identyczna we wszystkich aplikacjach bankowych.
Co zrobić po podaniu kodu BLIK lub zatwierdzeniu transakcji?
Wyrok TSUE z 15 października 2026 r., C-70/25: sam zarzut rażącego niedbalstwa nie pozwala wstrzymać zwrotu nieautoryzowanej płatności. Bank może później dochodzić strat, jeżeli udowodni przesłanki odpowiedzialności klienta. Komunikat TSUE.
Najpierw ogranicz możliwość kolejnych operacji i skontaktuj się z bankiem. Następnie zabezpiecz konta, zachowaj dowody, złóż reklamację i zawiadomienie o przestępstwie.
Czym różnią się autoryzacja i uwierzytelnienie?
To rozróżnienie ma znaczenie przy sporze dotyczącym transakcji płatniczej.
- Uwierzytelnienie – procedura pozwalająca dostawcy zweryfikować tożsamość użytkownika lub ważność korzystania z instrumentu płatniczego.
- Autoryzacja – wyrażenie zgody na wykonanie konkretnej transakcji w sposób uzgodniony z dostawcą usług płatniczych.
- Transakcja nieautoryzowana – transakcja, na którą użytkownik nie wyraził zgody.
Samo wykazanie przez bank prawidłowego technicznego uwierzytelnienia nie przesądza jeszcze, że użytkownik świadomie wyraził zgodę na konkretną transakcję. Przy ocenie sprawy znaczenie mają jej okoliczności oraz sposób przeprowadzenia operacji.
Co zrobić bezpośrednio po incydencie?
- Skontaktuj się z bankiem przez oficjalną infolinię, aplikację albo inny oficjalny kanał.
- Zgłoś podejrzaną transakcję i poinformuj bank o okolicznościach oszustwa.
- Zablokuj zagrożone funkcje – zależnie od sytuacji może chodzić o BLIK, dostęp do bankowości elektronicznej lub kartę.
- Zapytaj o możliwość zatrzymania lub odzyskania środków – dostępne działania zależą od rodzaju transakcji i etapu jej realizacji.
- Złóż reklamację i zachowaj numer lub potwierdzenie zgłoszenia.
- Zabezpiecz pocztę i konta społecznościowe, jeśli istnieje ryzyko ich przejęcia – zmień hasła, zakończ nieznane sesje i włącz 2FA/MFA.
- Ostrzeż kontakty, jeżeli Twoje konto zostało przejęte i mogło służyć do rozsyłania próśb o pieniądze.
Przy transakcji nieautoryzowanej przepisy przewidują szczególną zasadę zwrotu środków. Co do zasady dostawca powinien zwrócić kwotę nieautoryzowanej transakcji niezwłocznie, nie później niż do końca następnego dnia roboczego po stwierdzeniu transakcji albo otrzymaniu zgłoszenia.
Wyjątek dotyczy sytuacji, w której dostawca ma uzasadnione i należycie udokumentowane podstawy, aby podejrzewać oszustwo ze strony użytkownika, i poinformuje o tym w formie pisemnej organy ścigania. Dlatego w konkretnej sprawie istotne jest ustalenie, czy transakcja rzeczywiście była nieautoryzowana.
Gdzie zgłosić oszustwo i jak zabezpieczyć dane?
- Policja – zawiadomienie o przestępstwie można złożyć w jednostce Policji; przygotuj informacje dotyczące operacji i korespondencji z oszustem.
- CERT Polska – incydent cyberbezpieczeństwa, phishing lub przejęcie konta możesz zgłosić przez incydent.cert.pl.
- Numer 8080 – podejrzany SMS zawierający link można przekazać do CERT Polska na numer 8080.
- Zastrzeżenie PESEL – rozważ je, jeśli oszust uzyskał dane pozwalające na podszywanie się pod Ciebie lub istnieje ryzyko kradzieży tożsamości. Numer PESEL można zastrzec w aplikacji lub serwisie mObywatel oraz w urzędzie gminy.
Zastrzeżenie PESEL nie cofa transakcji BLIK i nie zastępuje kontaktu z bankiem. Służy ochronie przed określonymi skutkami wykorzystania numeru PESEL, np. przy próbach zaciągania zobowiązań lub wykonywania innych czynności objętych ustawowym obowiązkiem weryfikacji zastrzeżenia.
Jakie dowody warto zachować?
- Datę, godzinę, kwotę i rodzaj operacji.
- Identyfikator lub potwierdzenie transakcji, jeśli jest dostępne.
- Zrzuty ekranu i pełną korespondencję z komunikatora, SMS lub poczty.
- Numery telefonów, nazwy profili, adresy stron i linki wykorzystywane przez oszusta.
- Potwierdzenia kontaktu z bankiem i numery zgłoszeń.
- Informację o ujawnionych danych i wysokości szkody.
Ile czasu bank ma na odpowiedź na reklamację dotyczącą usługi płatniczej?
W przypadku reklamacji dotyczącej praw i obowiązków wynikających z ustawy o usługach płatniczych obowiązuje szczególny termin odpowiedzi. Co do zasady wynosi on 15 dni roboczych.
W szczególnie skomplikowanej sprawie, gdy odpowiedź nie może zostać udzielona w tym czasie z przyczyn niezależnych od dostawcy, klient powinien otrzymać wyjaśnienie przyczyny opóźnienia oraz przewidywany termin odpowiedzi. Ostateczna odpowiedź powinna zostać udzielona nie później niż w ciągu 35 dni roboczych.
Nieautoryzowaną transakcję zgłoś niezwłocznie po jej stwierdzeniu. Jeżeli użytkownik nie powiadomi dostawcy w terminie 13 miesięcy od dnia obciążenia rachunku albo od dnia, w którym transakcja miała zostać wykonana, jego roszczenia wobec dostawcy z tego tytułu co do zasady wygasają, z zastrzeżeniem wyjątków przewidzianych w ustawie.
Jeżeli odpowiedź banku na reklamację nie rozwiąże sporu, po wyczerpaniu postępowania reklamacyjnego konsument może zwrócić się o pomoc do Rzecznika Finansowego.
Nie wykonuj kolejnej operacji na polecenie oszusta. Informacja, że poprzednia płatność „nie przeszła” albo że następny przelew pozwoli odzyskać pieniądze, może być próbą wyłudzenia kolejnej kwoty.
Jak zabezpieczyć rodzinę i seniorów?
Najprostsza rodzinna zasada brzmi: niespodziewana prośba o pieniądze przez komunikator wymaga niezależnego potwierdzenia przed wykonaniem płatności.
Procedurę warto ustalić wcześniej. W sytuacji stresowej łatwiej zastosować znaną regułę niż od początku analizować wiarygodność każdej wiadomości.
- Telefon zwrotny – na numer zapisany wcześniej, a nie przesłany w podejrzanej wiadomości.
- Hasło rodzinne – ustalone wcześniej i niepublikowane w mediach społecznościowych.
- Pytanie kontrolne – dotyczące informacji znanej tylko Wam i trudnej do ustalenia na podstawie publicznych danych.
- Brak wyjątków pod presją – awaria telefonu, problem przy kasie, pobyt za granicą czy rzekomy wypadek nie powinny wyłączać procedury weryfikacji.
- Limity i alerty – ustawione odpowiednio do sposobu korzystania z rachunku.
- Świadomość deepfake – znajomy głos w wiadomości audio lub materiale wideo nie powinien samodzielnie przesądzać o tożsamości nadawcy.
Przećwiczcie jeden scenariusz. Jedna osoba wysyła fikcyjną pilną prośbę o pieniądze, a druga stosuje ustaloną procedurę: nie płaci, zmienia kanał kontaktu, dzwoni na zapisany numer i zadaje pytanie kontrolne.
Checklista – jak chronić się przed oszustwem „na znajomego”?
- Ustal zasadę niezależnej weryfikacji – niespodziewana prośba o pieniądze oznacza kontakt innym kanałem.
- Ustal rodzinne hasło bezpieczeństwa – nie publikuj go i nie używaj jako hasła do kont.
- Sprawdź limity BLIK – dopasuj je do codziennych potrzeb.
- Włącz powiadomienia o transakcjach – push lub SMS, zależnie od możliwości banku.
- Włącz 2FA/MFA – przede wszystkim dla poczty i mediów społecznościowych.
- Stosuj unikalne hasła – wyciek danych z jednego serwisu nie powinien umożliwiać dostępu do kolejnych kont.
- Przed zatwierdzeniem przeczytaj ekran aplikacji bankowej – sprawdź rodzaj operacji, kwotę i dostępne informacje o odbiorcy lub miejscu transakcji.
- Zapisz oficjalny numer swojego banku – nie korzystaj z numeru podanego przez podejrzanego rozmówcę.
- Zapamiętaj numer 8080 – służy do przekazywania CERT Polska podejrzanych SMS-ów zawierających link.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Czy można podać kod BLIK znajomemu przez komunikator?
Nie jest to bezpieczna praktyka. Konto znajomego może być przejęte. Najpierw niezależnie potwierdź prośbę i sprawdź szczegóły operacji w aplikacji bankowej.
Jak rozpoznać przejęte konto znajomego?
Sygnałami są niespodziewana prośba o pieniądze, presja czasu, unikanie niezależnego kontaktu, nietypowy sposób pisania albo link wymagający logowania.
Czy pracownik banku lub policjant prosi o kod BLIK, aby zabezpieczyć pieniądze?
Nie. Nie przekazuj kodu ani nie wykonuj przelewu na takie polecenie. Rozłącz się i samodzielnie skontaktuj się z bankiem lub właściwą jednostką Policji.
Co zrobić po podaniu kodu BLIK oszustowi?
Skontaktuj się z bankiem, nie zatwierdzaj kolejnych operacji, zabezpiecz zagrożone konta, zachowaj korespondencję, złóż reklamację i zawiadomienie o przestępstwie.
Czy wiadomość głosowa wystarczy do potwierdzenia tożsamości znajomego?
Nie. Oszuści mogą wykorzystywać imitację głosu. Przy nietypowej prośbie finansowej potwierdź ją niezależnym kanałem oraz użyj pytania kontrolnego lub rodzinnego hasła bezpieczeństwa.
Ile czasu bank ma na odpowiedź na reklamację dotyczącą usługi płatniczej?
Co do zasady 15 dni roboczych. W szczególnie skomplikowanej sprawie termin odpowiedzi może zostać wydłużony do 35 dni roboczych.
Gdzie zgłosić próbę oszustwa internetowego?
Incydent cyberbezpieczeństwa można zgłosić CERT Polska przez incydent.cert.pl. Podejrzany SMS zawierający link można przekazać na 8080. Zawiadomienie o przestępstwie można złożyć w jednostce Policji.
Źródła i podstawa informacyjna
- Polski Standard Płatności / BLIK, Dobre nawyki.
- Polski Standard Płatności / BLIK, #StopPodszywaczom – materiały dotyczące podszywania się pod bliskie osoby.
- Centrum Edukacji dla Uczestników Rynku przy KNF, Podszycie pod znajomego.
- Komisja Nadzoru Finansowego, Oszustwa w mediach społecznościowych.
- CERT Polska / CSIRT NASK, Lista ostrzeżeń przed niebezpiecznymi stronami.
- CERT Polska / CSIRT NASK, Zgłoś incydent.
- Centralne Biuro Zwalczania Cyberprzestępczości, Zgłoś cyberoszustwo.
- Gov.pl, Zastrzeż swój numer PESEL lub cofnij zastrzeżenie.
- Rzecznik Finansowy, Transakcje nieautoryzowane – pytania i odpowiedzi.
- Rzecznik Finansowy, Jak złożyć reklamację do banku lub ubezpieczyciela – zmiany od 13 lutego 2026 r..
- Dziennik Ustaw / ELI, Ustawa o usługach płatniczych – tekst jednolity, Dz.U. 2026 poz. 623.
Dane, procedury i podstawy prawne zweryfikowane na dzień: 29/08/2026 r. (data źródłowa; zakres ponownej kontroli podano poniżej)
Przykłady kwotowe mają charakter ilustracyjny. Wynik reklamacji, możliwość odzyskania środków oraz odpowiedzialność stron zależą od okoliczności konkretnej transakcji, sposobu jej wykonania, materiału dowodowego i obowiązujących przepisów.
Aktualizacja źródłowa: 29 sierpnia 2026 r. Kontrola i korekta 23 października 2026 r.: aktualne przepisy o usługach płatniczych, wyrok TSUE C-70/25, zasady bezpieczeństwa i objaśnienie ilustracji.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.