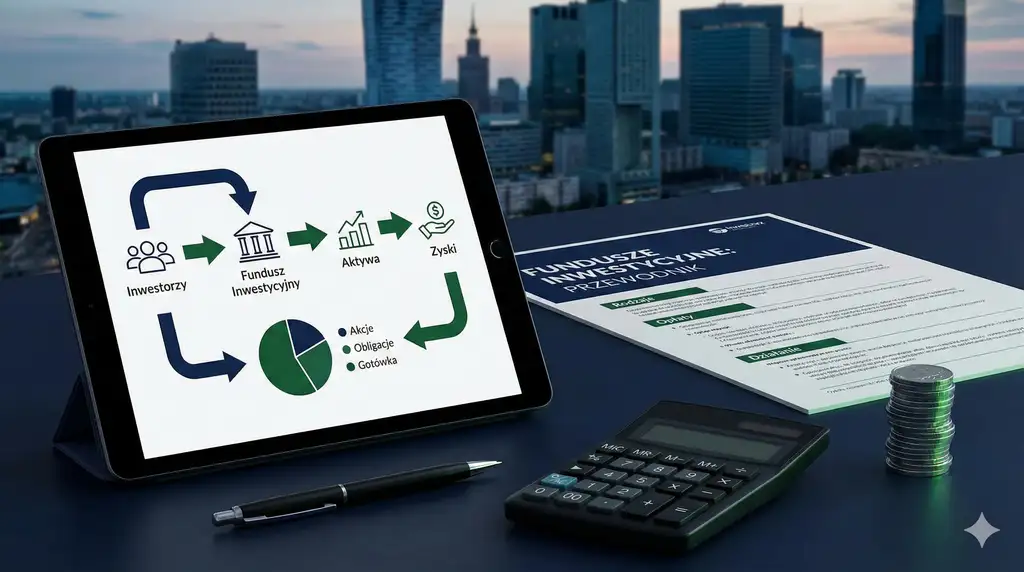
Ilustracja poglądowa. Przepływy i wykres nie przedstawiają konkretnego funduszu ani gwarantowanego zysku; inwestycja może przynieść stratę.
- Fundusz inwestycyjny gromadzi środki inwestorów i lokuje je zgodnie z polityką określoną w statucie oraz dokumentach funduszu. W FIO i SFIO nabywasz jednostki uczestnictwa, a w FIZ – certyfikaty inwestycyjne.
- Uczestnik funduszu nie staje się bezpośrednim właścicielem poszczególnych akcji, obligacji ani innych aktywów z portfela. Jego wynik zależy od wartości posiadanych jednostek uczestnictwa albo certyfikatów inwestycyjnych.
- Jednostki uczestnictwa i certyfikaty inwestycyjne nie są objęte gwarancjami BFG. Depozytariusz wykonuje ustawowe obowiązki dotyczące aktywów i kontroli określonych czynności funduszu, ale nie gwarantuje wartości inwestycji.
- ETF nie oznacza automatycznie funduszu pasywnego. Określenie ETF dotyczy produktu zbiorowego inwestowania, którego tytuły są notowane i przedmiotem obrotu na giełdzie; dokładna forma prawna zależy od konstrukcji produktu i jurysdykcji.
- W aktualnym KID sprawdzaj wskaźnik SRI w skali 1–7, rekomendowany okres utrzymywania, scenariusze wyników, koszty oraz zasady wyjścia z inwestycji.
- Różnica kosztów o 1,2 p.p. rocznie w uproszczonej symulacji daje około 1 831 zł różnicy po 10 latach przy jednorazowej inwestycji 10 000 zł.
- Przy zamianie jednostek między subfunduszami tego samego funduszu z wydzielonymi subfunduszami nie ustala się przychodu ani kosztu podatkowego. Konwersję pomiędzy odrębnymi funduszami należy rozpatrywać inaczej.
- Przed zakupem pobierz KID i prospekt, sprawdź SRI, koszty, płynność, benchmark, politykę inwestycyjną oraz zasady odkupu lub wykupu i porównuj produkty według tych samych kryteriów.
Fundusze inwestycyjne pozwalają inwestować środki wspólnie z innymi uczestnikami w portfel zarządzany według określonej polityki inwestycyjnej. Wynik zależy od zmian wartości aktywów, przyjętej strategii, ryzyka oraz kosztów ponoszonych przez fundusz i inwestora.
Historyczna stopa zwrotu nie wystarcza do oceny produktu. Przed decyzją warto sprawdzić konstrukcję funduszu, skład i koncentrację portfela, ryzyko, koszty, benchmark, zasady wyceny, płynność oraz konsekwencje podatkowe.
Warianty rozwiązań – jakie masz opcje?
| Opcja | Kiedy ją analizować | Zalety | Ograniczenia | Najważniejsze ryzyko |
|---|---|---|---|---|
| Fundusz aktywnie zarządzany FIO/SFIO | Gdy chcesz ekspozycji na określoną strategię i akceptujesz, że skład portfela oraz wynik zależą również od decyzji zarządzających. | Selekcja aktywów, możliwość zmiany alokacji, regularne raportowanie. | Koszty bywają wyższe niż w rozwiązaniach pasywnych, a styl zarządzania może zmieniać się w czasie. | Wynik słabszy od odpowiedniego benchmarku po uwzględnieniu kosztów i ryzyka. |
| Fundusz indeksowy FIO/SFIO | Gdy chcesz uzyskać ekspozycję na określony indeks w formule funduszu otwartego. | Przejrzysty cel inwestycyjny, możliwość porównania z benchmarkiem, często niższe koszty niż w funduszach aktywnie zarządzanych. | Brak aktywnych decyzji mających ograniczać spadki; znaczenie mają koszty i jakość odwzorowania. | Odchylenie wyniku od indeksu oraz niedopasowanie indeksu do celu inwestora. |
| ETF notowany na giełdzie | Gdy chcesz kupować i sprzedawać produkt podczas sesji giełdowej i samodzielnie składać zlecenia. | Obrót giełdowy, dostęp do różnych rynków i klas aktywów, możliwość bieżącego składania zleceń podczas sesji. | Spread, prowizja maklerska, możliwe koszty przewalutowania i konieczność posiadania rachunku maklerskiego. | Niska płynność, szeroki spread, ryzyko walutowe albo niedopasowana strategia lub ekspozycja. |
| Fundusz lub ETF w IKE albo IKZE | Gdy inwestujesz długoterminowo i chcesz korzystać z preferencji podatkowych po spełnieniu warunków ustawowych. | Preferencje podatkowe, możliwość regularnego inwestowania, długoterminowy charakter rachunku. | Roczne limity wpłat oraz konsekwencje wcześniejszego zwrotu. | Niedopasowanie strategii do horyzontu i profilu ryzyka mimo korzystnej konstrukcji podatkowej. |
Jeżeli celem jest emerytura i horyzont wynosi kilkanaście lub kilkadziesiąt lat, warto porównać rozwiązania dostępne w ramach IKE i IKZE. Jeśli priorytetem jest odwzorowanie określonego rynku, porównaj fundusz indeksowy i ETF pod względem kosztów, konstrukcji produktu, sposobu zawierania transakcji, płynności oraz jakości odwzorowania.
Czym są fundusze inwestycyjne i co kupujesz, gdy nabywasz jednostki lub certyfikaty?
Fundusz inwestycyjny jest odrębną osobą prawną, która gromadzi środki poprzez emisję jednostek uczestnictwa albo certyfikatów inwestycyjnych i lokuje je zgodnie z określoną polityką inwestycyjną.
W funduszu inwestycyjnym otwartym (FIO) oraz specjalistycznym funduszu inwestycyjnym otwartym (SFIO) inwestor nabywa jednostki uczestnictwa. Fundusz inwestycyjny zamknięty (FIZ) emituje certyfikaty inwestycyjne będące papierami wartościowymi.
Uczestnik nie staje się bezpośrednim właścicielem konkretnych akcji, obligacji ani innych składników portfela funduszu. Jego sytuacja ekonomiczna zależy od wartości posiadanych jednostek uczestnictwa albo certyfikatów inwestycyjnych, ustalanej zgodnie z zasadami dotyczącymi danego funduszu.
Fundusz nie eliminuje ryzyka inwestycyjnego. W zależności od polityki inwestycyjnej inwestor może być narażony m.in. na ryzyko rynkowe, kredytowe, stopy procentowej, walutowe, płynności, koncentracji i wyceny. Zakres ryzyka powinien być opisany w KID, prospekcie i pozostałych dokumentach produktu.
Jednostki uczestnictwa i certyfikaty inwestycyjne nie są depozytem bankowym i nie są objęte systemem gwarantowania depozytów BFG. Dotyczy to również sytuacji, w której bank pośredniczy w ich sprzedaży.
- Co nabywasz – jednostkę uczestnictwa albo certyfikat inwestycyjny.
- Od czego zależy wynik – od zmian wartości aktywów funduszu, przyjętej strategii oraz kosztów.
- Co ryzykujesz – spadek wartości inwestycji, a w skrajnym przypadku utratę części lub całości zainwestowanego kapitału.
Jak fundusz inwestycyjny działa od środka – TFI, depozytariusz, wycena i odkupienie?
Fundusz jest właścicielem aktywów tworzących jego portfel, TFI zarządza funduszem, a depozytariusz przechowuje lub ewidencjonuje aktywa zgodnie z przepisami, monitoruje przepływy pieniężne i wykonuje ustawowe funkcje kontrolne.
TFI prowadzi działalność zgodnie z ustawą, statutem funduszu i jego polityką inwestycyjną. Depozytariusz pełni odrębną funkcję ustawową i nie gwarantuje zachowania wartości inwestycji. Jego zadania służą ochronie prawidłowości funkcjonowania funduszu, ale nie eliminują ryzyka rynkowego, kredytowego, walutowego ani innych ryzyk inwestycyjnych.
| Podmiot | Główna rola | Czego nie gwarantuje |
|---|---|---|
| Fundusz inwestycyjny | Jest właścicielem aktywów tworzących portfel funduszu; środki są lokowane zgodnie z polityką inwestycyjną funduszu | Zysku ani zachowania wartości inwestycji |
| TFI | Zarządza funduszem i reprezentuje go zgodnie z przepisami oraz konstrukcją danego funduszu | Dodatniej stopy zwrotu ani ochrony przed spadkami rynku |
| Depozytariusz | Przechowuje lub ewidencjonuje aktywa zgodnie z przepisami, monitoruje przepływy pieniężne i wykonuje ustawowe funkcje kontrolne | Ochrony inwestora przed stratą wynikającą z ryzyka inwestycyjnego |
| Dystrybutor | Pośredniczy w oferowaniu lub przyjmowaniu określonych zleceń dotyczących produktu zgodnie z zakresem swojej działalności | Bezpieczeństwa inwestycji ani osiągnięcia określonego wyniku |
| KNF | Sprawuje nadzór nad rynkiem i podmiotami objętymi ustawowymi kompetencjami nadzorczymi | Wyniku konkretnego funduszu ani braku ryzyka inwestycyjnego |
Przy wyjściu z FIO lub SFIO sprawdź trzy momenty:
- złożenie zlecenia – znaczenie może mieć godzina graniczna przyjęcia dyspozycji;
- wycena – dokumenty funduszu określają, według której wartości jednostki zostanie wykonane zlecenie;
- wypłata środków – pieniądze mogą zostać przekazane później niż w dniu wyceny.
W FIO i SFIO uczestnik składa zlecenie odkupienia jednostek przez fundusz. Odkupione jednostki są umarzane. Terminy realizacji zlecenia i przekazania pieniędzy wynikają z dokumentów konkretnego funduszu.
Jakie są rodzaje funduszy według strategii i jakie ryzyka są z nimi związane?
Typ funduszu należy oceniać na podstawie rzeczywistej polityki inwestycyjnej, składu portfela, SRI oraz rekomendowanego okresu utrzymywania wskazanego w aktualnym KID.
Fundusze dłużne inwestują przede wszystkim w instrumenty dłużne, fundusze akcyjne w akcje, a mieszane łączą różne klasy aktywów. Fundusze rynku pieniężnego i strategie krótkoterminowe koncentrują się na instrumentach o krótszych terminach zapadalności. Istnieją również fundusze sektorowe, surowcowe, absolutnej stopy zwrotu, fundusze funduszy i inne wyspecjalizowane strategie.
Forma prawna i strategia to dwa różne poziomy klasyfikacji. FIO, SFIO i FIZ opisują konstrukcję prawną funduszu. Określenia takie jak akcyjny, dłużny, mieszany, aktywny czy pasywny odnoszą się przede wszystkim do sposobu inwestowania lub zarządzania portfelem.
Ryzyka, które warto sprawdzić w dokumentach:
- instrumenty pochodne – do czego są wykorzystywane i jak wpływają na ekspozycję;
- płynność – jaki udział mają aktywa trudniejsze do szybkiego zbycia;
- wycena – jak wyceniane są aktywa bez łatwo dostępnej ceny rynkowej;
- koncentracja – czy portfel jest silnie uzależniony od jednego emitenta, sektora, kraju albo klasy aktywów;
- waluta – czy fundusz posiada ekspozycję walutową i czy jest ona zabezpieczana.
| Typ | Główne źródło wyniku | Wybrane ryzyka | Co sprawdzić przy ocenie horyzontu |
|---|---|---|---|
| Dłużny | Odsetki, zmiany rentowności i cen obligacji | Stopy procentowe, ryzyko kredytowe emitenta, płynność | Rekomendowany okres w KID, SRI, duration, jakość kredytową emitentów i płynność portfela |
| Akcyjny | Zmiany cen akcji i dywidendy | Rynek akcji, ryzyko sektorowe, geograficzne i walutowe | Rekomendowany okres w KID, SRI, koncentrację, ekspozycję walutową i konstrukcję benchmarku |
| Mieszany | Wyniki różnych klas aktywów i decyzje dotyczące alokacji | Rynek akcji, stopy procentowe, alokacja, koszty | Zakres dopuszczalnego udziału akcji i obligacji, SRI, politykę alokacji oraz rekomendowany okres w KID |
| Rynek pieniężny / krótkoterminowy | Dochód z krótkoterminowych instrumentów rynku pieniężnego i długu | Ryzyko kredytowe, stóp procentowych i płynności | Duration, jakość kredytową instrumentów, płynność oraz rekomendowany okres w KID |
Nie ma jednego prawidłowego horyzontu dla całej kategorii funduszy. Dwa produkty opisane jako „dłużne” lub „mieszane” mogą istotnie różnić się składem portfela, zmiennością i ryzykiem. Dla konkretnego funduszu należy sprawdzić rekomendowany okres utrzymywania w aktualnym KID.
Czym różnią się FIO, SFIO i FIZ oraz jak wpływa to na płynność i wycenę?
FIO i SFIO zbywają jednostki uczestnictwa, natomiast FIZ emituje certyfikaty inwestycyjne. ETF nie jest czwartą formą prawną funduszu – to fundusz lub inny produkt zbiorowego inwestowania, którego tytuły są notowane i przedmiotem obrotu na giełdzie.
W FIO i SFIO uczestnik nabywa jednostki od funduszu, a przy wyjściu składa zlecenie ich odkupienia. FIZ emituje certyfikaty inwestycyjne, a sposób wyjścia zależy od warunków danego funduszu, zasad wykupu oraz ewentualnego obrotu giełdowego, jeżeli certyfikaty są notowane.
ETF nie musi być produktem pasywnym. Na rynkach zagranicznych funkcjonują również ETF-y zarządzane aktywnie. W każdym przypadku sposób zarządzania, benchmark i konstrukcję produktu należy sprawdzić w jego dokumentacji. Dokładna forma prawna ETF zależy od jurysdykcji i konkretnej konstrukcji; w Polsce ETF może działać m.in. w formule funduszu inwestycyjnego zarządzanego przez TFI, w tym portfelowego FIZ.
| Cecha | FIO | SFIO | FIZ | ETF |
|---|---|---|---|---|
| Status | Forma prawna funduszu | Forma prawna funduszu | Forma prawna funduszu | Fundusz lub inny produkt zbiorowego inwestowania notowany na giełdzie; dokładna forma prawna zależy od konstrukcji i jurysdykcji |
| Co nabywasz | Jednostki uczestnictwa | Jednostki uczestnictwa | Certyfikaty inwestycyjne | Tytuły właściwe dla konstrukcji danego ETF, będące przedmiotem obrotu giełdowego; w polskim portfelowym FIZ są to certyfikaty inwestycyjne |
| Typowy sposób wyjścia | Odkupienie jednostek przez fundusz | Odkupienie jednostek przez fundusz | Wykup certyfikatów lub ich sprzedaż, jeżeli są przedmiotem obrotu | Sprzedaż na giełdzie po cenie rynkowej |
| Obrót giełdowy | Nie dotyczy jednostek uczestnictwa | Nie dotyczy jednostek uczestnictwa | Możliwy w przypadku certyfikatów dopuszczonych do obrotu | Tak |
| Cena lub wartość przy transakcji | Według zasad wyceny i odkupu określonych w dokumentach funduszu | Według zasad wyceny i odkupu określonych w dokumentach funduszu | Zależy od zasad wykupu lub ceny rynkowej w przypadku obrotu giełdowego | Cena rynkowa podczas sesji; znaczenie ma również spread |
| Płynność | Zależna od zasad odkupu i ograniczeń przewidzianych prawem oraz dokumentami funduszu | Zależna od zasad odkupu i ograniczeń przewidzianych prawem oraz dokumentami funduszu | Może być ograniczona; zależy od zasad wykupu i ewentualnego rynku wtórnego | Zależy m.in. od płynności rynku, animatorów i spreadu |
Kolumny FIO, SFIO i FIZ opisują formy prawne funduszy przewidziane w polskich przepisach, natomiast ETF nie stanowi równoległej kategorii prawnej. Zestawienie służy porównaniu praktycznego sposobu inwestowania i wyjścia z produktu.
Przed zakupem sprawdź:
- minimalną wpłatę i dostępność – warunki zależą od funduszu i kanału dystrybucji;
- częstotliwość wyceny – może różnić się między funduszami;
- zasady odkupu lub wykupu – w jakich terminach można wyjść z inwestycji;
- ograniczenia płynności – w jakich okolicznościach realizacja zleceń może zostać ograniczona zgodnie z prawem i dokumentami funduszu;
- dla produktu giełdowego – także spread, obroty, sposób składania zleceń i ewentualne koszty maklerskie.
Ile kosztują fundusze inwestycyjne w praktyce i gdzie powstają koszty?
Koszty ponoszone regularnie mają szczególnie duże znaczenie w inwestycji długoterminowej, ponieważ przez kolejne lata obniżają wartość kapitału pracującego dla inwestora.
Przy porównywaniu produktów nie wystarczy sprawdzić jednej pozycji nazwanej „opłatą za zarządzanie”. Aktualny KID przedstawia koszty produktu według ujednoliconej struktury przewidzianej dla PRIIPs.
Sprawdź przede wszystkim:
- koszty jednorazowe – m.in. koszty wejścia lub wyjścia, jeśli występują;
- koszty powtarzające się – w tym koszty zarządzania i inne koszty administracyjne lub operacyjne;
- koszty transakcji portfelowych – wykazywane zgodnie z zasadami PRIIPs;
- koszty dodatkowe – np. opłatę za wynik, jeżeli jest pobierana;
- koszty kanału zakupu – jeśli dodatkową opłatę nalicza dystrybutor, bank, platforma lub dom maklerski.
Fundusz otwarty i ETF wymagają nieco innego spojrzenia na koszty:
- FIO/SFIO – analizujesz koszty wykazane w KID oraz ewentualne opłaty związane z nabyciem, odkupieniem lub dystrybucją;
- ETF – poza kosztami produktu uwzględnij spread, prowizję maklerską oraz ewentualny koszt przewalutowania.
Uproszczony przykład pokazuje skalę wpływu kosztów. Jednorazowo inwestujesz 10 000 zł na 10 lat. Przyjmijmy hipotetyczną stopę rynku 6% rocznie. Dla uproszczenia zakładamy, że całkowity roczny wpływ kosztów obniża tę stopę w wariancie A o 1,8 p.p., czyli do 4,2%, a w wariancie B o 0,6 p.p., czyli do 5,4%.
Po 10 latach wartość wariantu A wynosi około 15 090 zł, a wariantu B około 16 920 zł. Różnica to około 1 831 zł.
Jak czytać KID i prospekt, żeby znaleźć ryzyko, koszty i benchmark?
KID pozwala szybko sprawdzić charakter produktu, docelowego inwestora, SRI, scenariusze, koszty i rekomendowany okres utrzymywania. Prospekt i statut uzupełniają te informacje o szczegółowe zasady działania funduszu.
W aktualnym KID stosowanym dla produktów objętych PRIIPs znajdziesz zbiorczy wskaźnik ryzyka SRI w skali od 1 do 7. Niższa wartość oznacza niższą klasyfikację ryzyka według przyjętej metodologii, ale SRI 1 nie oznacza inwestycji pozbawionej ryzyka.
W KID sprawdź kolejno:
- charakter produktu – cel, strategię, główne aktywa i benchmark;
- docelowego inwestora – zakładany horyzont, wiedzę, doświadczenie i zdolność ponoszenia strat;
- SRI – zbiorczy wskaźnik ryzyka;
- rekomendowany okres utrzymywania;
- scenariusze wyników – nie są prognozą ani gwarancją;
- koszty – jednorazowe, powtarzające się i dodatkowe, jeśli występują;
- zasady wyjścia – jak i kiedy możesz zakończyć inwestycję.
| Dokument | Po co go sprawdzać |
|---|---|
| KID | SRI, rekomendowany okres utrzymywania, scenariusze wyników, koszty, charakter produktu i podstawowe zasady wyjścia |
| Prospekt | Szczegółowa polityka inwestycyjna, dopuszczalne instrumenty, ryzyka, zasady wyceny oraz funkcjonowania funduszu |
| Statut | Formalne zasady działania funduszu, prawa uczestników i reguły wynikające z jego konstrukcji |
| Tabela opłat / informacje dystrybutora | Opłaty związane z konkretnym kanałem nabycia lub zbycia produktu, jeśli występują |
| Sprawozdania i informacje o portfelu | Rzeczywisty skład aktywów, koncentrację, udział poszczególnych klas aktywów oraz zmiany w portfelu |
W prospekcie, statucie i pozostałej dokumentacji warto dodatkowo sprawdzić limity inwestycyjne, zasady wykorzystania instrumentów pochodnych, sposób wyceny mniej płynnych aktywów, koncentrację portfela oraz warunki odkupywania jednostek lub wykupu certyfikatów.
Do praktycznego porównania funduszy można wykorzystać również oficjalne narzędzie KNF Wybieram Fundusze, które prezentuje m.in. dane z KID, koszty, SRI oraz historyczne stopy zwrotu.
Czym różni się zarządzanie aktywne od pasywnego i jak oceniać odwzorowanie indeksu?
W funduszu aktywnie zarządzanym skład portfela wynika z decyzji zarządzających, natomiast fundusz pasywny dąży do odwzorowania określonego indeksu lub ekspozycji.
Przy aktywnym zarządzaniu warto porównywać wynik z odpowiednim benchmarkiem w dłuższym okresie i po uwzględnieniu kosztów. Sam fakt osiągnięcia dodatniej stopy zwrotu nie oznacza, że fundusz stworzył wartość ponad wynik rynku o porównywalnym poziomie ryzyka.
W produktach pasywnych pomocne są dwa pojęcia. Tracking difference opisuje różnicę między stopą zwrotu produktu i indeksu w określonym okresie, natomiast tracking error służy do oceny zmienności odchyleń względem benchmarku.
Sposób odwzorowania indeksu może wpływać na profil ryzyka:
- replikacja fizyczna – produkt posiada wszystkie albo odpowiednio dobrane instrumenty wchodzące w skład indeksu;
- replikacja syntetyczna – ekspozycja może być uzyskiwana z wykorzystaniem instrumentów pochodnych, co wprowadza dodatkowe elementy związane m.in. z kontrahentem i zabezpieczeniami.
| Cecha | Zarządzanie aktywne | Zarządzanie pasywne |
|---|---|---|
| Cel | Realizacja aktywnej strategii, często z zamiarem uzyskania wyniku lepszego od właściwego benchmarku | Możliwie wierne odwzorowanie określonego indeksu lub ekspozycji |
| Znaczenie zarządzającego | Duże – decyzje inwestycyjne wpływają na skład portfela | Mniejsze – podstawą jest metodologia indeksu i sposób jego odwzorowania |
| Koszty | Często wyższe; może występować opłata za wynik | Często niższe, ale zawsze należy sprawdzić pełną strukturę kosztów |
| Najważniejszy punkt odniesienia | Wynik po kosztach względem właściwego benchmarku i poziomu ryzyka | Tracking difference, tracking error, koszty i konstrukcja produktu |
Jak kupować i sprzedawać fundusze, rozliczać podatek oraz korzystać z IKE i IKZE?
Dochody z odpowiednich transakcji dotyczących funduszy i innych instrumentów kapitałowych rozlicza się w PIT-38 według zasad właściwych dla konkretnego rodzaju przychodu. Podstawowa stawka podatku wynosi 19%.
Od zmian obowiązujących dla dochodów uzyskiwanych od 2024 r. wynik podatkowy z funduszy kapitałowych rozlicza sam podatnik. W przypadkach objętych obowiązkiem informacyjnym instytucja przekazuje dane w PIT-8C, a podatnik wykazuje wynik w PIT-38.
Sposób powstania przychodu zależy od konstrukcji produktu i rodzaju transakcji. W FIO i SFIO typowym zdarzeniem jest odkupienie jednostek przez fundusz. W przypadku instrumentu notowanego na giełdzie przychód może powstać wskutek jego odpłatnego zbycia na rynku. Obie sytuacje mogą prowadzić do rozliczenia w PIT-38, ale odkupienia jednostek nie należy utożsamiać ze sprzedażą papieru wartościowego na giełdzie.
Dochód stanowi różnica między przychodem a kosztami uzyskania przychodów. Jeżeli koszty są wyższe od przychodu, powstaje strata rozliczana według zasad przewidzianych dla tego źródła przychodów.
| Operacja | Co dzieje się z inwestycją | Co sprawdzić podatkowo |
|---|---|---|
| Odkupienie jednostek FIO/SFIO | Fundusz odkupuje jednostki uczestnictwa, które są następnie umarzane | Przychód, koszty uzyskania przychodu, PIT-8C w przypadkach objętych obowiązkiem informacyjnym oraz rozliczenie w PIT-38 |
| Zamiana między subfunduszami tego samego funduszu z wydzielonymi subfunduszami | Środki przechodzą pomiędzy subfunduszami w ramach tej samej konstrukcji funduszu | Nie ustala się przychodu ani kosztów podatkowych przy operacji spełniającej ustawowe warunki zamiany |
| Konwersja między odrębnymi funduszami | Następuje wyjście z jednego funduszu i nabycie jednostek innego | Operacja może powodować powstanie przychodu podlegającego rozliczeniu; należy sprawdzić zasady właściwe dla konkretnej transakcji |
| Sprzedaż instrumentu notowanego na giełdzie | Dochodzi do odpłatnego zbycia instrumentu na rynku | Przychód i koszty rozlicza się według zasad właściwych dla danego instrumentu, co może prowadzić do wykazania wyniku w PIT-38 |
| Wypłata lub wcześniejszy zwrot z IKE/IKZE | Środki opuszczają rachunek objęty szczególnymi zasadami podatkowymi | Skutek podatkowy zależy od rodzaju rachunku oraz spełnienia warunków ustawowej wypłaty albo dokonania wcześniejszego zwrotu |
Rozliczanie strat może obejmować różne inwestycje kapitałowe należące do tego samego źródła przychodów:
- wynik z funduszy kapitałowych wykazuje się w PIT-38;
- w zakresie przewidzianym przez ustawę stratę można rozliczać z dochodami należącymi do tego samego źródła przychodów;
- Ministerstwo Finansów wskazuje m.in. możliwość kompensowania straty ze zbycia akcji z dochodem z umorzenia jednostek funduszu, z zachowaniem ustawowych zasad rozliczenia;
- niewykorzystaną stratę można rozliczać w kolejnych pięciu latach podatkowych według limitów określonych w ustawie o PIT.
Zamiana i konwersja to nie to samo:
- zamiana między subfunduszami tego samego funduszu z wydzielonymi subfunduszami – nie ustala się przychodu ani kosztów podatkowych;
- konwersja między odrębnymi funduszami – oznacza wyjście z jednego funduszu i nabycie jednostek innego, dlatego może powodować powstanie przychodu podlegającego rozliczeniu.
Terminy podatkowe:
- PIT-8C – informacja jest przekazywana po zakończeniu roku podatkowego, jeżeli na instytucji ciąży obowiązek jej sporządzenia;
- PIT-38 – zeznanie składa się od 15 lutego do 30 kwietnia roku następującego po roku podatkowym.
W przypadku IKE zwolnienie z podatku od dochodów kapitałowych przysługuje przy wypłacie po ukończeniu 60 lat albo po ukończeniu 55 lat i nabyciu uprawnień emerytalnych, jeżeli dodatkowo spełniony jest ustawowy warunek dotyczący wpłat: oszczędzający dokonywał wpłat na IKE w co najmniej 5 dowolnych latach kalendarzowych albo ponad połowę wartości wszystkich wpłat wniósł nie później niż na 5 lat przed dniem złożenia wniosku o wypłatę.
Przy IKZE wypłata przez oszczędzającego po ukończeniu 65 lat i pod warunkiem dokonywania wpłat w co najmniej 5 latach kalendarzowych podlega zryczałtowanemu podatkowi dochodowemu w wysokości 10%. Wcześniejszy zwrot z IKE lub IKZE rozlicza się według odrębnych zasad właściwych dla danego rachunku.
Limity wpłat na 2026 r.:
- IKE – 28 260 zł;
- IKZE – 11 304 zł;
- IKZE dla osób prowadzących pozarolniczą działalność – 16 956 zł.
Jak wybrać fundusz do celu i profilu ryzyka?
Najpierw określ cel, termin wykorzystania pieniędzy i akceptowalny poziom straty, następnie wybierz odpowiednią klasę aktywów, a dopiero później konkretny produkt.
- Cel i horyzont – określ, kiedy środki będą potrzebne.
- Ryzyko – oceń, jak duży spadek wartości jesteś w stanie zaakceptować bez konieczności przedwczesnego wyjścia z inwestycji.
- Płynność – sprawdź, jak szybko możesz odzyskać środki.
- Koszty – porównaj je na tym samym horyzoncie i dla podobnych strategii.
- Benchmark – sprawdź właściwy punkt odniesienia i wynik produktu po kosztach.
- Otwórz aktualny KID.
- Sprawdź SRI i rekomendowany okres utrzymywania.
- Porównaj pełne koszty, a nie tylko opłatę za zarządzanie.
- Sprawdź benchmark oraz rzeczywistą politykę inwestycyjną.
- Zweryfikuj płynność i zasady wyjścia z inwestycji.
- Sprawdź skład portfela, koncentrację i ryzyko walutowe.
- Ustal konsekwencje podatkowe dla planowanej transakcji.
| Sytuacja | Co można następnie przeanalizować | Najważniejszy filtr |
|---|---|---|
| Pieniądze mogą być potrzebne w ciągu około 12 miesięcy | Rozwiązania o niskiej zmienności i wysokiej płynności; inwestycja funduszowa nie powinna zastępować rezerwy gotówkowej bez analizy ryzyka | Płynność, SRI, ryzyko kredytowe i stopy procentowej |
| Horyzont kilkuletni i ograniczona tolerancja dużych wahań | Fundusze o profilu ryzyka zgodnym z celem, w tym odpowiednio dobrane strategie dłużne lub mieszane | SRI, duration portfela, udział akcji, ryzyko kredytowe i koszty |
| Długi horyzont i wysoka tolerancja wahań | Strategie akcyjne, indeksowe lub ETF po ocenie rynku, konstrukcji produktu i własnego profilu ryzyka | Dywersyfikacja, indeks lub benchmark, ryzyko walutowe, SRI i koszty |
| Cel emerytalny i długi horyzont | IKE lub IKZE z odpowiednio dobranym funduszem albo ETF, zależnie od oferty instytucji | Strategia, koszty, zasady rachunku i konsekwencje wcześniejszego zwrotu |
Przykłady w tabeli mają charakter orientacyjny. Nie zastępują analizy konkretnego KID, rzeczywistego portfela ani dopasowania produktu do sytuacji inwestora.
Czerwone flagi:
- ograniczona płynność – rzadkie wyceny, długie terminy wykupu albo ograniczenia realizacji zleceń;
- trudna wycena – duży udział aktywów bez łatwo dostępnej ceny rynkowej;
- koncentracja – wysoki udział jednego emitenta, sektora, kraju lub klasy aktywów;
- wysokie koszty – szczególnie gdy fundusz nie daje wyraźnej przewagi konstrukcyjnej nad tańszą alternatywą;
- niedopasowany horyzont – możliwość potrzeby wypłaty pieniędzy wcześniej niż rekomendowany okres utrzymywania.
- historyczna stopa zwrotu nie jest gwarancją przyszłego wyniku;
- krótki okres może premiować strategię korzystającą akurat ze sprzyjających warunków rynkowych;
- wynik należy analizować razem z ryzykiem, benchmarkiem i kosztami;
- produkt powinien odpowiadać celowi i horyzontowi inwestora.
Checklista – co zrobić krok po kroku?
- Określ cel i datę wykorzystania pieniędzy.
- Ustal maksymalną stratę i poziom wahań, które jesteś w stanie zaakceptować.
- Wybierz klasę aktywów i typ rozwiązania – fundusz aktywny, indeksowy albo ETF.
- Sprawdź formę prawną produktu oraz zasady nabycia i wyjścia z inwestycji.
- Pobierz aktualny KID, prospekt i pozostałe potrzebne dokumenty.
- Sprawdź SRI oraz rekomendowany okres utrzymywania.
- Porównaj pełną strukturę kosztów, a nie tylko opłatę za zarządzanie.
- Sprawdź benchmark i historyczny wynik po kosztach.
- Przeanalizuj płynność, zasady odkupu lub wykupu oraz terminy wypłat.
- Sprawdź ryzyko walutowe, koncentrację oraz sposób wyceny mniej płynnych aktywów.
- Ustal konsekwencje podatkowe – zwykły rachunek, IKE, IKZE, zamiana, konwersja albo sprzedaż instrumentu giełdowego.
- Nie podejmuj decyzji wyłącznie na podstawie krótkoterminowego rankingu stóp zwrotu.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Czy fundusz inwestycyjny jest bezpieczny i czy chroni go BFG?
Fundusze są produktami regulowanymi i podlegają wymogom prawnym, ale inwestor ponosi ryzyko inwestycyjne. Jednostki uczestnictwa i certyfikaty inwestycyjne nie są objęte gwarancjami BFG.
Ile trwa odkupienie jednostek funduszu?
Termin zależy od konkretnego funduszu. Sprawdź w jego dokumentach dzień wyceny, zasady realizacji zlecenia oraz termin przekazania pieniędzy.
Co oznacza SRI w KID?
SRI to zbiorczy wskaźnik ryzyka w skali od 1 do 7. Pomaga porównywać ryzyko produktów, ale wartość 1 nie oznacza inwestycji pozbawionej ryzyka.
Jak sprawdzić rzeczywiste koszty funduszu?
Sprawdź w KID koszty jednorazowe, koszty powtarzające się, koszty transakcji portfelowych oraz koszty dodatkowe, jeśli występują. Uwzględnij także ewentualne opłaty pobierane przez dystrybutora.
Czy zamiana między subfunduszami tego samego funduszu parasolowego jest opodatkowana?
Nie ustala się przychodu ani kosztów przy zamianie jednostek między subfunduszami tego samego funduszu inwestycyjnego z wydzielonymi subfunduszami. Trzeba odróżnić ją od konwersji pomiędzy odrębnymi funduszami.
Czy ETF zawsze jest funduszem pasywnym?
Nie. Na rynkach zagranicznych funkcjonują również ETF-y zarządzane aktywnie. Sposób zarządzania i benchmark należy sprawdzić w dokumentacji konkretnego produktu.
Czy w funduszu można stracić więcej niż wpłacony kapitał?
Przy zwykłym zakupie jednostek uczestnictwa lub certyfikatów inwestycyjnych bez wykorzystania kredytu albo innych dodatkowych zobowiązań inwestor może stracić do wartości zainwestowanego kapitału. Samo posiadanie takich jednostek lub certyfikatów nie powoduje obowiązku dopłacania środków ponad zainwestowaną kwotę.
Źródła i podstawa prawna
- Urząd Komisji Nadzoru Finansowego – Wybieram Fundusze, porównywarka funduszy, kosztów, SRI i historycznych stóp zwrotu
- Urząd Komisji Nadzoru Finansowego – jak czytać KID i na co zwracać uwagę
- Ministerstwo Finansów – zbycie jednostek uczestnictwa w funduszu kapitałowym, PIT-38 i zasady zamiany subfunduszy
- Ministerstwo Finansów – rozliczanie dochodów i strat z odpłatnego zbycia akcji oraz innych dochodów kapitałowych
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – zasady wypłaty i preferencji podatkowych IKE
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – limit wpłat na IKE w 2026 r.
- Ministerstwo Rodziny, Pracy i Polityki Społecznej – limity wpłat na IKZE w 2026 r.
- Dziennik Ustaw – ustawa o funduszach inwestycyjnych i zarządzaniu alternatywnymi funduszami inwestycyjnymi, tekst jednolity Dz.U. 2026 poz. 60
- Bankowy Fundusz Gwarancyjny – zakres gwarancji i produkty nieobjęte gwarancjami BFG
Źródła, limity na 2026 r. i przykłady sprawdzone 24 października 2026 r.
Historyczna zmiana wartości jednostki zwykle uwzględnia koszty pobrane z aktywów funduszu. Nie odejmuj ich drugi raz od takiego wyniku. Oddziel opłaty ponoszone bezpośrednio przez inwestora, podatek i ewentualne koszty rachunku. Przykłady z założoną stopą brutto służą innemu celowi niż ocena opublikowanej stopy zwrotu.
Założenia przykładów liczbowych: obliczenia przedstawiają mechanizm wpływu kosztów na wynik przy uproszczonym założeniu stałej stopy zwrotu i stałego wpływu kosztów. Nie są prognozą przyszłych wyników funduszu.
Co możesz zrobić po przeczytaniu tego artykułu?
- Wybierz 2–3 produkty o podobnej polityce inwestycyjnej i pobierz ich aktualne KID.
- Porównaj SRI, rekomendowany okres utrzymywania, koszty, benchmark i płynność.
- Sprawdź, czy porównujesz produkty o podobnej strategii, ekspozycji, walucie i poziomie ryzyka, a nie wyłącznie podobnej nazwie.
- Sprawdź dane funduszu również w oficjalnej porównywarce KNF Wybieram Fundusze.
- Jeżeli inwestycja ma charakter emerytalny, sprawdź ofertę funduszy i ETF dostępnych w ramach IKE lub IKZE.
- Przed zamianą, konwersją albo sprzedażą produktu upewnij się, z jakim rodzajem operacji masz do czynienia, ponieważ sposób rozliczenia podatkowego może być różny.
Aktualizacja źródłowa: 20 sierpnia 2026 r. Kontrola i korekta 24 października 2026 r.: podatki, limity IKE/IKZE i opis kosztów funduszy.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.