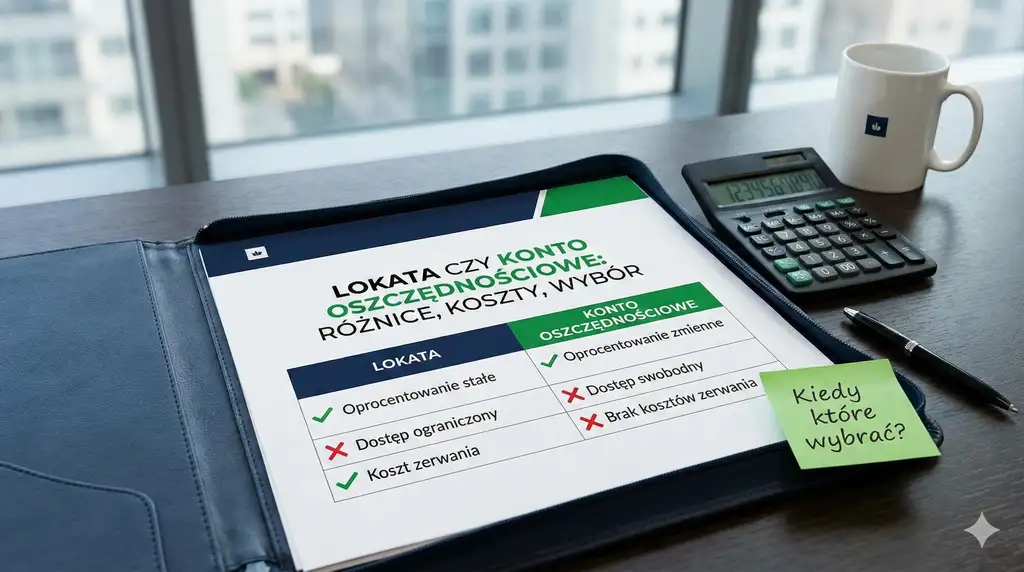
Ilustracja poglądowa. Znaki na grafice nie są oceną ofert: lokata może mieć stałe albo zmienne oprocentowanie, a konto oszczędnościowe może przewidywać opłaty za wypłaty. Wiążące są warunki produktu.
- Najważniejszą różnicą między lokatą i kontem oszczędnościowym jest dostęp do pieniędzy. Lokata wiąże środki na określony okres, a wcześniejsze jej zakończenie może oznaczać utratę części lub całości odsetek. Konto oszczędnościowe pozwala dopłacać i wypłacać środki zgodnie z warunkami banku.
- Odsetki są opodatkowane stawką 19%. W typowej sytuacji bank jako płatnik pobiera należny podatek od dochodów kapitałowych od odsetek.
- Standardowy limit gwarancji BFG wynosi równowartość 100 000 euro na deponenta w danym banku objętym systemem. Limit dotyczy łącznie objętych gwarancją środków i należności w tym banku, a nie każdego rachunku lub lokaty osobno.
- W określonych ustawowo sytuacjach osoba fizyczna może korzystać czasowo z ochrony wyższej niż standardowe 100 000 euro. Dotyczy to określonych środków pochodzących m.in. ze sprzedaży nieruchomości mieszkalnej, spadku lub wskazanych w przepisach świadczeń.
- Jeśli pieniądze mogą być potrzebne w dowolnym momencie – konto oszczędnościowe zapewnia większą płynność. Jeżeli znasz termin celu i nie planujesz korzystać ze środków wcześniej, lokata może ułatwić realizację planu.
- Oprocentowanie jest podawane w skali roku. Stawka 5% nie oznacza 5% zysku za 3 lub 6 miesięcy, a rzeczywisty wynik zależy od okresu, zasad naliczania odsetek, podatku i ewentualnych opłat.
Lokata terminowa służy przede wszystkim do ulokowania określonej kwoty na ustalony okres, natomiast konto oszczędnościowe zapewnia bieżący dostęp do środków i możliwość ich dopłacania.
Przy porównaniu nie wystarczy sprawdzić samego oprocentowania. Znaczenie mają również okres obowiązywania stawki, zasady jej ustalania, limit środków objętych promocją, warunki dotyczące „nowych środków”, opłaty za wypłaty oraz konsekwencje wcześniejszego zakończenia lokaty.
Warianty rozwiązań w skrócie – jakie masz opcje?
| Opcja | Kiedy rozważyć | Zalety | Ograniczenia | Na co uważać |
|---|---|---|---|---|
| Lokata terminowa | Gdy znasz termin, w którym pieniądze będą potrzebne, np. za 3, 6 lub 12 miesięcy. | Znany okres umowy i określone zasady naliczania odsetek ułatwiają planowanie. | Ograniczona elastyczność w trakcie umowy i brak standardowej możliwości dopłat. | Wcześniejsze zakończenie lokaty może oznaczać utratę części lub całości odsetek – zgodnie z warunkami produktu. |
| Konto oszczędnościowe | Gdy odkładasz regularnie i chcesz zachować dostęp do części lub całości środków. | Możliwość dopłat i wypłat oraz wygodne utrzymywanie płynnego bufora finansowego. | Oprocentowanie może się zmieniać, a podwyższona stawka może obowiązywać tylko czasowo lub dla określonej kwoty. | Warunki promocji, definicja „nowych środków”, stawka standardowa oraz ewentualne opłaty za wypłaty. |
| Strategia hybrydowa | Gdy część pieniędzy ma pozostać dostępna, a pozostała część może być ulokowana do określonego terminu. | Łączy płynność konta oszczędnościowego z terminowym charakterem lokaty. | Wymaga podziału środków i kontrolowania terminów zakończenia lokat oraz warunków rachunku. | Niedopasowanie terminów lokat do planowanych wydatków oraz pozostawienie środków po zakończeniu promocji na nisko oprocentowanym rachunku. |
- Pieniądze mogą być potrzebne przed określonym terminem – większą elastyczność zapewnia konto oszczędnościowe lub podział środków.
- Planujesz regularne dopłaty – konto oszczędnościowe jest zwykle prostsze w obsłudze niż standardowa lokata terminowa.
- Masz konkretną datę celu – można dopasować do niej termin zakończenia lokaty.
- Korzystasz z promocji – sprawdź również stawkę standardową, limit kwoty i definicję „nowych środków”.
Czym różni się lokata od konta oszczędnościowego i dlaczego wpływa to na opłacalność?
Lokata ma określony termin i zasady wcześniejszego zakończenia, natomiast konto oszczędnościowe umożliwia bieżące zarządzanie saldem i dopłacanie środków.
Przy lokacie bank przyjmuje określoną kwotę na ustalony okres i nalicza odsetki zgodnie z umową. Standardowa lokata terminowa nie przewiduje swobodnych dopłat ani częściowych wypłat. Jeżeli klient zakończy ją przed terminem, sposób rozliczenia odsetek wynika z warunków konkretnego produktu.
Konto oszczędnościowe działa inaczej. Saldo może się zwiększać i zmniejszać, a odsetki są naliczane według zasad określonych w umowie, regulaminie i tabeli oprocentowania. Promocyjna stawka może dodatkowo zależeć od limitu kwoty, okresu promocji, posiadania innych produktów lub spełnienia definicji „nowych środków”.
W przypadku rachunku wspólnego środki przypisuje się współposiadaczom zgodnie z zasadami wynikającymi z ustawy i umowy rachunku. Każdemu współposiadaczowi przysługuje własny limit gwarancyjny w odniesieniu do przypadającej na niego części środków.
Podwyższona ochrona określonych środków osoby fizycznej obowiązuje przez 3 miesiące od ich wpływu na rachunek lub powstania należności. Wypłata ponad standardowy limit wymaga oświadczenia i dokumentów potwierdzających ustawową podstawę. Przykładowo ochrona związana ze sprzedażą domu lub mieszkania nie obejmuje zbycia w ramach działalności gospodarczej. Dokładny zakres określa art. 24 ust. 3–5 ustawy o BFG.
Nie każdy bank działający na polskim rynku jest objęty polskim systemem BFG. W przypadku oddziału instytucji kredytowej z innego państwa Europejskiego Obszaru Gospodarczego depozyty są co do zasady chronione przez system gwarantowania państwa macierzystego. Przed ulokowaniem większej kwoty warto sprawdzić, jaki system obejmuje konkretny podmiot.
Gwarancje mogą obejmować również kwalifikujące się depozyty prowadzone w walutach obcych. W przypadku uruchomienia gwarancji BFG wypłata środków gwarantowanych następuje w złotych według zasad określonych w przepisach.
Kiedy lokata jest lepszym wyborem?
Lokata jest praktyczna wtedy, gdy znasz termin wykorzystania pieniędzy i nie potrzebujesz swobodnego dostępu do nich wcześniej.
Może odpowiadać celom z określoną datą, np. planowanemu wydatkowi za pół roku, środkom przeznaczonym na podatek lub kwocie potrzebnej na wkład własny w określonym momencie transakcji. Termin lokaty warto dopasować do planowanego terminu wykorzystania pieniędzy.
Istotna jest także zasada wcześniejszego zakończenia. Nie należy zakładać, że każda lokata powoduje utratę wszystkich odsetek. Bank może przewidzieć utratę całości odsetek, ich części albo inne rozliczenie. Rozstrzygają warunki konkretnego produktu.
Lokaty mogą mieć różną konstrukcję oprocentowania. W wielu ofertach stawka jest stała przez okres lokaty, ale dostępne są również produkty, w których oprocentowanie jest zmienne. Przed wyborem należy sprawdzić zasady obowiązujące dla konkretnej oferty.
Kiedy konto oszczędnościowe zapewnia większą korzyść niż lokata?
Konto oszczędnościowe lepiej odpowiada sytuacji, w której regularnie dopłacasz pieniądze, potrzebujesz płynnego bufora lub nie znasz dokładnego terminu przyszłego wydatku.
Saldo może się zwiększać i zmniejszać bez konieczności zawierania nowej lokaty za każdym razem. Z tego powodu konto oszczędnościowe dobrze sprawdza się przy budowaniu poduszki finansowej albo odkładaniu części miesięcznych dochodów.
Odsetki są naliczane od aktualnego salda zgodnie z zasadami banku. W praktyce znaczenie ma nie tylko procent widoczny w reklamie, lecz również okres obowiązywania stawki, limit kwoty, warunki promocji i częstotliwość kapitalizacji.
Jak porównać oprocentowanie lokaty i konta oszczędnościowego?
Porównuj produkty dla tej samej kwoty i tego samego okresu, a następnie sprawdź zasady oprocentowania oraz warunki, które decydują o faktycznie uzyskanym wyniku.
Takie samo oprocentowanie nominalne nie gwarantuje identycznego wyniku. Lokata może mieć oprocentowanie stałe albo zmienne, natomiast konto oszczędnościowe może oferować podwyższoną stawkę tylko przez część porównywanego okresu albo tylko do określonego salda.
| Element porównania | Lokata terminowa | Konto oszczędnościowe |
|---|---|---|
| Oprocentowanie | Może być stałe albo zmienne; zasady i stawka wynikają z warunków konkretnej lokaty. | Może się zmieniać zgodnie z umową i tabelą oprocentowania; promocja może mieć odrębne zasady. |
| Okres | Z góry określony, np. 3, 6 albo 12 miesięcy. | Sam rachunek może być bezterminowy, ale podwyższone oprocentowanie może obowiązywać przez określony czas. |
| Limit kwoty objętej stawką | Wynika z warunków lokaty i może obejmować kwotę minimalną lub maksymalną. | Promocyjna stawka często obowiązuje tylko do określonej wysokości salda. |
| Dopłaty | Standardowa lokata terminowa zwykle nie przewiduje dopłat w trakcie umowy. | Co do zasady możliwe, dzięki czemu saldo może rosnąć podczas oszczędzania. |
| „Nowe środki” | Mogą być warunkiem wybranych lokat promocyjnych. | Częsty warunek promocji; sposób ich obliczania określa regulamin banku. |
| Po zakończeniu promocji lub okresu | Lokata kończy się albo odnawia zgodnie z dyspozycją klienta i warunkami produktu. | Rachunek pozostaje otwarty, a środki mogą zostać objęte oprocentowaniem standardowym. |
| Wypłata środków | Wcześniejsze zakończenie może wpłynąć na wysokość należnych odsetek. | Dostęp do środków jest większy, ale bank może pobierać opłaty za określone przelewy lub wypłaty. |
5% na lokacie i 5% na koncie oszczędnościowym nie zawsze oznacza ten sam zysk. Wynik może się różnić przez liczbę dni objętych daną stawką, zmiany salda, kapitalizację, limity promocji oraz opłaty.
Co znajduje się w reklamie, a co trzeba sprawdzić w dokumentach banku?
| Komunikat w ofercie | Co sprawdzić przed decyzją |
|---|---|
| „Oprocentowanie 6%” | Jak długo obowiązuje stawka, jakiej kwoty dotyczy i jakie warunki trzeba spełnić. |
| „Do 100 000 zł” | Czy całe saldo do tego limitu jest oprocentowane jednakowo oraz co dzieje się z nadwyżką. |
| „Nowe środki” | Dzień bazowy, sposób ustalania salda i zasady kwalifikowania wpłat jako nowych środków. |
| „Bez opłat” | Których czynności dotyczy brak opłat i czy płatne są kolejne przelewy lub inne dyspozycje. |
| „Lokata odnawialna” | Czy odnowienie nastąpi automatycznie i jakie oprocentowanie będzie obowiązywało po odnowieniu. |
| „Oferta dla nowych klientów” | Jak bank definiuje nowego klienta i czy wymagane jest otwarcie dodatkowego rachunku lub spełnienie innych warunków. |
Jakie są koszty i ograniczenia konta oszczędnościowego?
Konto oszczędnościowe może być prowadzone bez opłat, ale koszt korzystania z pieniędzy zależy od tabeli opłat i prowizji konkretnego banku.
Bank może pobierać opłaty za określone przelewy lub wypłaty z rachunku. Nie istnieje jedna wspólna dla rynku liczba darmowych wypłat – zasady różnią się między ofertami i mogą się zmieniać.
Znaczenie ma również sposób zmiany oprocentowania. Warunki, przesłanki i sposób informowania klienta o zmianach powinny wynikać z dokumentacji produktu. Przy promocji trzeba osobno sprawdzić, kiedy kończy się podwyższona stawka i jakie oprocentowanie będzie obowiązywało później.
Co dzieje się przy zerwaniu lokaty i częstych wypłatach z konta oszczędnościowego?
Wcześniejsze zakończenie lokaty może obniżyć należne odsetki, natomiast częste korzystanie z konta oszczędnościowego może generować opłaty lub utrudnić spełnienie warunków promocji.
Nie można przyjąć jednej zasady dla wszystkich lokat. W części ofert wcześniejsze zakończenie powoduje utratę wszystkich naliczonych odsetek, w innych bank może wypłacić część odsetek albo zastosować inny mechanizm wskazany w regulaminie.
Na koncie oszczędnościowym środki pozostają bardziej dostępne, lecz każdą wypłatę warto ocenić w kontekście taryfy banku i warunków promocyjnego oprocentowania. Koszt elastyczności może mieć więc formę opłaty, utraconych odsetek albo utraty prawa do wyższej stawki.
Jak policzyć zysk netto lokaty i konta oszczędnościowego po podatku 19%?
Najpierw obliczasz odsetki brutto, następnie uwzględniasz 19% podatku od dochodów kapitałowych, a na końcu odejmujesz ewentualne opłaty związane z produktem.
Uproszczony przykład pokazujący mechanizm: wpłacasz 20 000 zł na 6 miesięcy przy oprocentowaniu 5% w skali roku. Przy założeniu dokładnie połowy roku odsetki brutto wynoszą:
20 000 zł × 5% × 0,5 = 500 zł brutto
500 zł × 19% = 95 zł podatku
500 zł – 95 zł = 405 zł netto
W rzeczywistym rozliczeniu podstawę opodatkowania odsetek i kwotę podatku zaokrągla się do pełnych groszy w górę (art. 63 § 1a Ordynacji podatkowej). Dlatego mnożenie odsetek przez 0,81 może dać wynik różniący się o grosz od wypłaty banku. Podstawa prawna zaokrągleń.
Jest to przykład edukacyjny, a nie wyliczenie konkretnej oferty bankowej. Bank nalicza odsetki zgodnie z umową produktu, w szczególności z uwzględnieniem rzeczywistego okresu odsetkowego, sposobu kapitalizacji i obowiązującego oprocentowania.
Przy koncie oszczędnościowym wynik może dodatkowo zmieniać się wraz z saldem. Jeżeli w ciągu miesiąca dopłacasz lub wypłacasz pieniądze, odsetki są obliczane według zasad banku od środków faktycznie znajdujących się na rachunku w poszczególnych okresach.
Czym różni się zysk nominalny od realnego?
Dodatnie odsetki netto nie oznaczają automatycznie wzrostu siły nabywczej pieniędzy. Jeśli ceny w gospodarce rosną szybciej niż wartość oszczędności po podatku i opłatach, nominalnie masz więcej pieniędzy, ale za zgromadzoną kwotę możesz kupić mniej niż wcześniej.
Dokładny wzór to: realna stopa zwrotu = (1 + stopa zwrotu netto) / (1 + inflacja) − 1. Obie stopy muszą dotyczyć tego samego okresu i być zapisane jako ułamki dziesiętne. Przykładowo roczny wynik netto 4,05% przy rocznej inflacji 3% daje około 1,02% realnie, a nie dokładnie 1,05%.
| Relacja wyniku netto do inflacji | Co oznacza | Wniosek |
|---|---|---|
| Stopa zwrotu netto wyższa od inflacji | Wartość oszczędności rośnie szybciej niż poziom cen. | Siła nabywcza oszczędności może wzrosnąć. |
| Stopa zwrotu netto zbliżona do inflacji | Wzrost oszczędności jest zbliżony do wzrostu poziomu cen. | Siła nabywcza może pozostać na podobnym poziomie. |
| Stopa zwrotu netto niższa od inflacji | Oszczędności rosną nominalnie wolniej niż ceny. | Realna siła nabywcza pieniędzy może spaść. |
Jak połączyć lokatę i konto oszczędnościowe?
Strategia hybrydowa polega na rozdzieleniu pieniędzy według funkcji: środki potrzebne w nieprzewidzianych sytuacjach pozostają płynne, a pieniądze przeznaczone na cel z określoną datą można ulokować terminowo.
Konto oszczędnościowe może pełnić funkcję bufora finansowego, natomiast lokata – miejsca dla części środków, których nie planujesz wykorzystywać do określonego terminu. Taki podział ogranicza ryzyko wcześniejszego zamykania lokaty tylko dlatego, że pojawił się niespodziewany wydatek.
Przy większej kwocie można również podzielić środki między lokaty o różnych terminach zakończenia. Taka konstrukcja zwiększa elastyczność, ponieważ potrzeba części pieniędzy nie musi oznaczać zakończenia wszystkich lokat.
Jaki produkt pasuje do konkretnej sytuacji?
| Sytuacja | Co rozważyć | Dlaczego |
|---|---|---|
| Poduszka finansowa | Konto oszczędnościowe | Środki pozostają dostępne bez konieczności wcześniejszego zamykania lokaty. |
| Wydatek zaplanowany za 6 miesięcy | Lokata albo konto oszczędnościowe | Decydują warunki obu ofert, zysk netto oraz prawdopodobieństwo wcześniejszej potrzeby wypłaty. |
| Regularne comiesięczne dopłaty | Konto oszczędnościowe | Standardowa lokata terminowa zwykle nie umożliwia dopłat w trakcie trwania umowy. |
| Niepewny termin wydatku | Konto oszczędnościowe lub strategia hybrydowa | Większa płynność ogranicza ryzyko wcześniejszego zakończenia lokaty. |
| Znany termin i kwota celu | Lokata | Można dopasować okres produktu do daty wykorzystania środków. |
| Kwota przekraczająca standardowy limit gwarancyjny | Analiza podziału środków między instytucje | Standardowy limit gwarancji jest liczony na deponenta w danym banku objętym systemem, z uwzględnieniem ustawowych wyjątków dotyczących podwyższonej ochrony. |
Co sprawdzić przed wyborem lokaty lub konta oszczędnościowego?
Najpierw określ termin, w którym pieniądze mogą być potrzebne. Następnie porównaj oprocentowanie, zasady dostępu do środków i pełne warunki produktu.
- Termin wykorzystania pieniędzy – sprawdź, czy odpowiada okresowi lokaty lub promocji.
- Możliwość dopłat – jeśli zamierzasz regularnie zwiększać saldo, sprawdź, czy konstrukcja produktu na to pozwala.
- Oprocentowanie – ustal, czy jest stałe, zmienne albo promocyjne i od jakich warunków zależy.
- Limit kwoty – sprawdź, jaka część oszczędności rzeczywiście będzie objęta reklamowaną stawką.
- „Nowe środki” – przeczytaj dokładną definicję i dzień, względem którego bank ustala saldo bazowe.
- Wcześniejsze zakończenie lokaty – sprawdź sposób rozliczenia odsetek.
- Wypłaty z konta oszczędnościowego – ustal koszt przelewów i innych dyspozycji.
- Oprocentowanie po promocji – nie oceniaj oferty wyłącznie na podstawie stawki początkowej.
- Automatyczne odnowienie lokaty – sprawdź, czy lokata odnawia się automatycznie i na jakich warunkach.
- System gwarantowania depozytów – przy większej kwocie sprawdź, czy podmiot jest objęty BFG, czy systemem gwarantowania innego państwa.
Checklista – co zrobić krok po kroku?
- Ustal cel i termin – określ, kiedy pieniądze mogą być potrzebne i jaka kwota powinna pozostać dostępna.
- Oddziel płynny bufor od środków terminowych – nie blokuj na lokacie pieniędzy przeznaczonych na nieprzewidziane wydatki.
- Porównaj oferty dla tej samej kwoty i okresu – samo oprocentowanie nominalne nie wystarcza.
- Sprawdź rodzaj oprocentowania – ustal, czy lokata lub rachunek mają stawkę stałą, zmienną albo promocyjną.
- Sprawdź warunki promocji – zwłaszcza „nowe środki”, limit kwoty, okres podwyższonego oprocentowania i wymagane aktywności.
- Sprawdź warunki wcześniejszego zakończenia lokaty – ustal, jaka część odsetek zostanie wtedy wypłacona.
- Sprawdź opłaty na koncie oszczędnościowym – zwłaszcza koszt przelewów i wypłat.
- Sprawdź warunki automatycznego odnowienia lokaty – oprocentowanie po odnowieniu może różnić się od pierwotnego.
- Policz wynik netto – uwzględnij podatek 19% oraz ewentualne opłaty.
- Porównaj wynik z inflacją – nominalny zysk nie zawsze oznacza wzrost realnej siły nabywczej oszczędności.
- Sprawdź system gwarantowania depozytów – szczególnie przy kwocie zbliżonej do limitu gwarancyjnego lub od niego wyższej.
- Ustaw automatyczny przelew i przypomnienie – kontroluj termin zakończenia lokaty oraz datę końca promocji.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Czy lokata i konto oszczędnościowe są objęte gwarancją BFG?
Depozyty w bankach objętych systemem BFG podlegają ochronie na zasadach określonych ustawą. Standardowy limit wynosi równowartość 100 000 euro na deponenta w danym banku. Oddział banku z innego państwa EOG może podlegać systemowi gwarantowania państwa macierzystego.
Czy limit BFG 100 000 euro dotyczy każdego konta osobno?
Nie. Standardowy limit dotyczy łącznie środków i należności deponenta objętych gwarancją w danym banku, a nie każdego rachunku lub każdej lokaty oddzielnie.
Ile czasu ma BFG na wypłatę środków gwarantowanych?
Co do zasady wypłaty środków gwarantowanych są dokonywane w terminie 7 dni roboczych od dnia spełnienia warunku gwarancji. Przepisy przewidują sytuacje, w których termin ten nie ma zastosowania.
Ile wynosi podatek od odsetek z lokaty i konta oszczędnościowego?
Stawka podatku od dochodów kapitałowych dla odsetek wynosi 19%. W typowej sytuacji bank pobiera należny podatek jako płatnik.
Czy można dopłacać do lokaty w trakcie jej trwania?
Standardowa lokata terminowa zwykle ma określoną kwotę początkową i nie przewiduje dopłat. Jeżeli bank oferuje produkt z inną konstrukcją, decydują jego warunki i regulamin.
Co oznaczają „nowe środki” na koncie oszczędnościowym?
To pojęcie określone w regulaminie danej promocji. Bank porównuje saldo według własnych zasad, np. z saldem z określonego dnia badania. Zawsze należy sprawdzić definicję obowiązującą w konkretnej ofercie.
Czy takie samo oprocentowanie lokaty i konta oznacza taki sam zysk?
Nie zawsze. Wynik zależy również od okresu obowiązywania stawki, rodzaju oprocentowania, wysokości salda, kapitalizacji, limitu kwoty objętej promocją, wypłat i ewentualnych opłat.
Źródła i podstawa prawna
- Bankowy Fundusz Gwarancyjny – Wysokość gwarancji BFG
- Bankowy Fundusz Gwarancyjny – Zakres przedmiotowy gwarancji
- Bankowy Fundusz Gwarancyjny – Najczęstsze pytania i odpowiedzi
- Bankowy Fundusz Gwarancyjny – Podmioty objęte gwarancjami
- ELI – ustawa o podatku dochodowym od osób fizycznych, tekst jednolity, Dz.U. 2026 poz. 592
Dane prawne i parametry liczbowe zweryfikowane na dzień: 20 sierpnia 2026 r.
Założenia przykładów: obliczenia mają charakter edukacyjny i pokazują mechanizm naliczania odsetek oraz podatku. Rzeczywisty wynik zależy od warunków konkretnego produktu, okresu odsetkowego, kapitalizacji, zmian salda oraz opłat.
Co możesz zrobić po przeczytaniu tego artykułu?
- Podziel oszczędności według przeznaczenia – oddziel płynny bufor od środków potrzebnych w określonym terminie.
- Porównuj wynik netto – uwzględniaj podatek 19%, okres obowiązywania oprocentowania i ewentualne opłaty.
- Sprawdzaj rodzaj oprocentowania – przy lokacie i koncie ustal, czy stawka jest stała, zmienna lub promocyjna.
- Sprawdzaj dokumenty produktu – tabela oprocentowania, tabela opłat i prowizji oraz regulamin są ważniejsze niż samo hasło reklamowe.
- Porównaj wynik z inflacją – dodatnie odsetki nie zawsze oznaczają wzrost realnej wartości oszczędności.
- Kontroluj terminy – ustaw przypomnienie przed zakończeniem lokaty lub promocyjnego oprocentowania.
Aktualizacja źródłowa: 20 sierpnia 2026 r. Kontrola i korekta 24 października 2026 r.: BFG, podatek i dokładna realna stopa zwrotu.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.