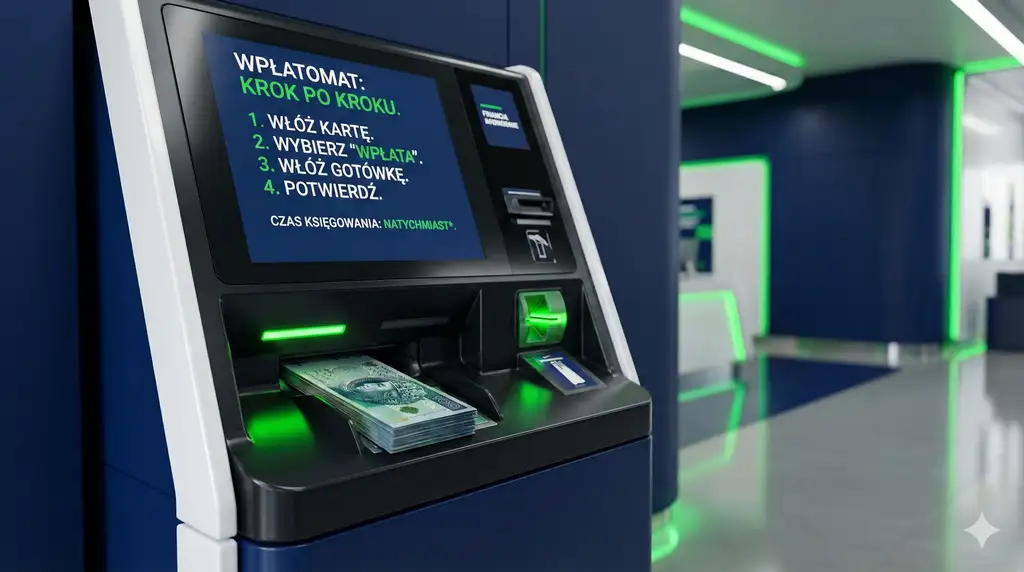
Ilustracja poglądowa. Napis o natychmiastowym księgowaniu na ekranie nie opisuje wszystkich usług wpłaty gotówki.
- Wpłata we wpłatomacie – wybierz wpłatę kartą albo BLIK, jeśli Twój bank i urządzenie obsługują daną metodę, włóż przygotowane banknoty i sprawdź kwotę przed zatwierdzeniem.
- Wpłatomaty obsługują przede wszystkim banknoty – przyjmowanie monet lub walut obcych zależy od konkretnego urządzenia i usługi.
- Limity, opłaty i czas księgowania nie są jednakowe – zależą od banku, operatora, rodzaju rachunku i konkretnego wpłatomatu.
- Wpłata na inny rachunek nie działa wszędzie tak samo – może wymagać rozwiązania operatora, wcześniej zarejestrowanego rachunku albo dodatkowej funkcji udostępnianej przez bank.
- Przy problemie z wpłatą – zapisz identyfikator urządzenia, lokalizację, datę, godzinę i kwotę oraz zachowaj potwierdzenie transakcji.
Wpłata gotówki we wpłatomacie wymaga wyboru sposobu autoryzacji, włożenia przygotowanych banknotów, sprawdzenia kwoty rozpoznanej przez urządzenie i zatwierdzenia transakcji.
Dokładna procedura zależy od banku i operatora. Różnić mogą się sposób identyfikacji klienta, liczba przyjmowanych banknotów, opłaty, możliwość wskazania rachunku oraz czas księgowania. Przed większą lub pilną wpłatą warto sprawdzić warunki dotyczące konkretnego konta i urządzenia.
Termin ustawowy: art. 58 ustawy o usługach płatniczych dotyczy wpłaty gotówki na własny lub cudzy rachunek u dostawcy prowadzącego ten rachunek, w jego walucie. Środki wpłacone przez konsumenta mają być dostępne niezwłocznie po ich otrzymaniu, najpóźniej tego samego dnia roboczego, z datą waluty z chwili wpłaty. Dla wpłacającego, który nie jest konsumentem, granicą jest następny dzień roboczy. Przy usłudze odrębnego operatora trzeba ustalić, kto przyjmuje wpłatę i kiedy środki otrzymuje bank prowadzący rachunek. Podstawa prawna: art. 58.
Jakie są podstawowe sposoby wpłaty gotówki?
Jak działa wpłatomat i czym różni się od bankomatu?
Po rozpoczęciu operacji urządzenie identyfikuje klienta lub rachunek, otwiera moduł przyjmujący banknoty, przelicza gotówkę i prezentuje rozpoznaną sumę. Dopiero po jej sprawdzeniu i zatwierdzeniu transakcja jest przekazywana do rozliczenia.
W oddziale gotówkę przyjmuje pracownik banku, natomiast we wpłatomacie stan oraz sposób podania banknotów ocenia mechanizm urządzenia. Zagięty, wilgotny albo uszkodzony banknot może zostać odrzucony automatycznie.
Jakie banknoty i monety przyjmuje wpłatomat?
Wpłatomat może odrzucić banknot zagięty, wilgotny, sklejony z innym banknotem, mocno uszkodzony albo zawierający dodatkowe elementy, np. spinacz, klips, zszywkę, gumkę lub fragment taśmy.
Ograniczenie może dotyczyć również liczby banknotów wkładanych do podajnika jednocześnie. Limit zależy od modelu urządzenia, operatora oraz zasad banku. Parametru podanego dla jednego wpłatomatu nie należy automatycznie przenosić na inne urządzenia.
Jeżeli masz bilon, sprawdź możliwość wpłaty w kasie banku albo skorzystania z urządzenia przeznaczonego do monet. NBP udostępnia w swoich oddziałach okręgowych samoobsługowe urządzenia do zamiany monet; przed wizytą warto sprawdzić dostępność usługi w konkretnej placówce.
Wpłata euro, dolarów lub innych walut nie jest standardową funkcją każdego wpłatomatu. Jeżeli potrzebujesz takiej usługi, sprawdź wcześniej informacje banku dotyczące konkretnego urządzenia i rachunku.
Jak przygotować gotówkę do wpłaty?
- Policz gotówkę wcześniej – zapamiętaj lub zapisz sumę, aby porównać ją z wynikiem podanym przez urządzenie.
- Usuń zabezpieczenia – zdejmij gumki, klipsy, spinacze i zszywki.
- Rozdziel sklejone banknoty – podajnik powinien pobierać każdy banknot oddzielnie.
- Rozprostuj zagięcia – szczególnie narożniki i mocne załamania.
- Odłóż uszkodzone banknoty – nie wkładaj ich wielokrotnie do urządzenia, jeśli są konsekwentnie odrzucane.
Jak wpłacić gotówkę kartą lub BLIK krok po kroku?
Przykład: jeżeli przygotowałeś 30 banknotów po 100 zł, oczekiwana suma wynosi 3 000 zł. Jeśli urządzenie pokaże inną kwotę, nie zatwierdzaj jej automatycznie. Sprawdź komunikaty na ekranie i dostępne opcje zwrotu albo ponownego przeliczenia banknotów.
Kiedy nie zatwierdzać wpłaty?
- Kwota na ekranie jest inna niż policzona wcześniej – najpierw wyjaśnij rozbieżność zgodnie z komunikatami urządzenia.
- Wpłatomat zwrócił tylko część banknotów – sprawdź, jaka kwota pozostała rozpoznana przez urządzenie.
- Pojawił się komunikat o błędzie lub awarii – nie wykonuj kolejnych operacji bez sprawdzenia statusu transakcji.
- Nie masz pewności, który rachunek zostanie uznany – przerwij przed zatwierdzeniem i sprawdź zasady danej usługi.
- Urządzenie wygląda na uszkodzone lub zmodyfikowane – wybierz inne urządzenie.
Czy można wpłacić gotówkę na cudze konto lub rachunek firmowy?
W części usług wpłata jest kierowana na rachunek powiązany z kartą lub aplikacją bankową. Inne rozwiązania pozwalają wcześniej zarejestrować rachunek albo korzystać z dodatkowego mechanizmu identyfikacji udostępnianego przez bank lub operatora.
Przykład Euronet: operator udostępnia możliwość korzystania z wpłat także po wcześniejszej rejestracji rachunku w Euronet Online. W przypadku banków partnerskich wskazanych przez operatora karta może umożliwiać automatyczną identyfikację rachunku bez jego ponownego wpisywania. Zakres obsługiwanych banków, opłaty i warunki usługi należy sprawdzić przed transakcją.
Niektóre banki lub operatorzy mogą udostępniać dodatkowe sposoby wskazania rachunku odbiorcy. Dostępność takich funkcji należy sprawdzić w aktualnej instrukcji banku lub operatora, ponieważ nie są standardem dla wszystkich wpłatomatów.
Jeżeli usługa wymaga wpisania lub wcześniejszego zdefiniowania numeru rachunku, sprawdź cały numer przed zatwierdzeniem. Polski NRB składa się z 26 cyfr i zawiera dwie cyfry kontrolne, dlatego część błędnych numerów zostanie odrzucona. Nie oznacza to jednak, że każda pomyłka jest automatycznie bezpieczna – wskazanie innego prawidłowego rachunku może prowadzić do konieczności wyjaśnienia błędnej wpłaty.
Jak wpłacić gotówkę bez karty i bez telefonu?
- Oddział banku – sprawdź, czy placówka prowadzi obsługę kasową i jaką opłatę pobiera za wpłatę.
- Usługa operatora – skorzystaj tylko wtedy, gdy jest przeznaczona dla Twojego rachunku i znasz sposób identyfikacji wpłaty.
- Bilon – sprawdź obsługę monet w banku albo możliwość skorzystania z urządzenia do zamiany monet.
Jeżeli zależy Ci na potwierdzeniu przyjęcia gotówki, wybierz rozwiązanie, które pozostawia jednoznaczny dowód operacji z kwotą, datą i oznaczeniem transakcji.
Ile trwa księgowanie wpłaty i ile kosztuje wpłatomat?
Wpłata może zostać uwzględniona niemal od razu albo po zakończeniu przetwarzania przez bank. Przy operacji wykonywanej późnym wieczorem lub w urządzeniu zewnętrznego operatora zasady mogą różnić się od tych stosowanych we wpłatomacie własnego banku.
Jak wyglądają limity i księgowanie na konkretnym przykładzie?
Poniższa tabela pokazuje przykład zasad publikowanych przez Alior Bank. Nie należy przenosić tych parametrów na inne banki lub rachunki.
Opłata za wpłatę może wynosić 0 zł albo być naliczana kwotowo lub procentowo. Stawka zależy m.in. od rodzaju rachunku, taryfy banku i sieci urządzenia. Promocyjna bezpłatność nie powinna być traktowana jako stała cecha usługi, ponieważ warunki mogą zostać zmienione wraz z aktualizacją taryfy albo zakończeniem promocji.
Jeżeli środki są potrzebne tego samego dnia, nie opieraj terminu płatności wyłącznie na założeniu, że wpłata zostanie zaksięgowana natychmiast. Sprawdź zasady swojego banku i po transakcji zweryfikuj historię rachunku.
Co zrobić, gdy wpłatomat nie zaliczył wpłaty?
- Zachowaj potwierdzenie – jeśli urządzenie wydało wydruk albo transakcja jest widoczna w aplikacji, nie usuwaj tych informacji.
- Zapisz dane urządzenia – identyfikator wpłatomatu, nazwę operatora i dokładną lokalizację.
- Zapisz parametry transakcji – datę, godzinę, wpłacaną kwotę i komunikat widoczny na ekranie.
- Sprawdź historię rachunku – brak natychmiastowego uznania nie zawsze oznacza utratę wpłaty.
- Zgłoś reklamację – skorzystaj z kanału wskazanego przez bank lub operatora.
- Zachowaj numer sprawy – będzie potrzebny przy późniejszym kontakcie.
Co zrobić w zależności od rodzaju problemu?
Co zrobić, gdy urządzenie zatrzymało gotówkę?
Nie próbuj ingerować w podajnik. Zapisz identyfikator urządzenia, godzinę, lokalizację i komunikat z ekranu. Jeżeli na obudowie znajduje się kontakt do operatora, zgłoś awarię zgodnie z podaną instrukcją. Następnie postępuj według procedury reklamacyjnej dotyczącej Twojego banku i danego urządzenia.
Co zrobić, gdy wpłata została zaksięgowana w złej wysokości?
Przygotuj potwierdzenie transakcji, dane urządzenia oraz informację, jaką kwotę policzyłeś przed wpłatą. Bank lub operator może zweryfikować rozliczenie urządzenia w ramach postępowania reklamacyjnego.
Ile czasu bank ma na odpowiedź na reklamację?
Termin odpowiedzi zależy od rodzaju reklamowanej usługi. Dla reklamacji dotyczących usług płatniczych obowiązuje szczególny, krótszy termin. Dla pozostałych reklamacji objętych ogólnymi zasadami ustawy stosuje się terminy 30 i 60 dni.
Jeżeli reklamacja nie doprowadzi do rozwiązania sprawy, konsument może sprawdzić możliwość skorzystania z pomocy Rzecznika Finansowego. Wcześniejsze przeprowadzenie postępowania reklamacyjnego ma znaczenie przy korzystaniu z części dostępnych form wsparcia.
Jak bezpiecznie wpłacić większą kwotę?
- Policz gotówkę przed wyjściem – ogranicz czas potrzebny na przygotowanie banknotów przy urządzeniu.
- Wybierz bezpieczną lokalizację – preferuj miejsce dobrze oświetlone i monitorowane.
- Nie pokazuj gotówki osobom postronnym – przygotuj banknoty tak, aby przy urządzeniu wykonywać tylko niezbędne czynności.
- Sprawdź limit banknotów – przy większej liczbie banknotów urządzenie może wymagać wykonania więcej niż jednej operacji.
- Kontroluj każdą transakcję oddzielnie – porównuj rozpoznaną kwotę z własnym wyliczeniem przed zatwierdzeniem.
- Zachowuj potwierdzenia – do momentu pojawienia się pełnej kwoty na rachunku.
- Chroń dane autoryzacyjne – zasłaniaj PIN i nie pokazuj kodu BLIK osobom trzecim.
Przy bardzo dużej kwocie warto porównać wpłatomat z obsługą gotówkową w oddziale. Znaczenie mają nie tylko opłaty, lecz także limit urządzenia, liczba wymaganych transakcji, bezpieczeństwo transportu gotówki oraz sposób dokumentowania wpłaty.
Checklista przed wpłatą we wpłatomacie
- Sprawdź urządzenie – upewnij się, że obsługuje Twój bank i wybraną metodę wpłaty.
- Sprawdź warunki rachunku – zweryfikuj opłatę, limit i przewidywany czas księgowania.
- Przygotuj banknoty – usuń gumki, klipsy, spinacze i inne dodatkowe elementy.
- Policz gotówkę – zapamiętaj lub zapisz sumę przed rozpoczęciem operacji.
- Sprawdź kwotę na ekranie – zatwierdź ją dopiero po porównaniu z własnym wyliczeniem.
- Zachowaj potwierdzenie – nie usuwaj go przed zaksięgowaniem środków.
- Sprawdź historię rachunku – upewnij się, że została zaksięgowana prawidłowa kwota.
- Przy niezgodności zbierz dane – zapisz identyfikator urządzenia, lokalizację, datę i godzinę oraz złóż reklamację.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Jak wpłacić pieniądze we wpłatomacie?
Wybierz wpłatę, wykonaj autoryzację zgodnie z obsługiwaną metodą, włóż przygotowane banknoty, sprawdź rozpoznaną kwotę i dopiero wtedy zatwierdź transakcję.
Czy wpłatomat przyjmuje monety?
Standardowe wpłatomaty obsługują banknoty. Możliwość przyjmowania monet zależy od konkretnego urządzenia i usługi; bilon można także obsługiwać w innych urządzeniach lub wybranych placówkach.
Dlaczego wpłatomat odrzuca banknot?
Powodem może być zagięcie, wilgoć, uszkodzenie, sklejenie banknotów, dodatkowy element albo przekroczenie liczby banknotów przyjmowanych jednorazowo przez urządzenie.
Ile trwa księgowanie wpłaty z wpłatomatu?
Zależy od banku, operatora i godziny transakcji. W części usług środki pojawiają się szybko, a w innych obowiązuje określone okno księgowania lub szczególne zasady dla późnych godzin.
Co zrobić, gdy wpłatomat zabrał pieniądze, ale nie zaksięgował wpłaty?
Zapisz identyfikator urządzenia, operatora, lokalizację, datę, godzinę i kwotę, zachowaj dostępne potwierdzenie, sprawdź historię rachunku i zgłoś reklamację zgodnie z procedurą banku lub operatora.
Czy można wpłacić pieniądze BLIKIEM bez karty?
Tak, jeśli Twój bank i dane urządzenie obsługują wpłatę BLIK. Do wykonania operacji potrzebny jest telefon z aplikacją bankową i aktywną usługą BLIK.
Czy można wpłacić gotówkę na cudze konto?
Zależy od banku, operatora i rodzaju usługi. Część wpłatomatów kieruje wpłatę na rachunek powiązany z kartą lub aplikacją, a inne rozwiązania pozwalają korzystać z wcześniej zarejestrowanego rachunku lub dodatkowego mechanizmu wskazania odbiorcy.
Źródła i podstawa prawna
- Narodowy Bank Polski – samoobsługowa zamiana monet
- BLIK – Jak korzystać z BLIKA
- BLIK – FAQ
- Euronet – Wpłata PLN, banki partnerskie
- Alior Bank – liczba banknotów przyjmowanych jednorazowo we wpłatomacie
- Alior Bank – czas księgowania środków wpłaconych we wpłatomacie
- Komisja Nadzoru Finansowego – pomoc w przypadku sporu z instytucją finansową
- Rzecznik Finansowy – zasady składania reklamacji
- ISAP – ustawa o rozpatrywaniu reklamacji przez podmioty rynku finansowego, o Rzeczniku Finansowym i o Funduszu Edukacji Finansowej, Dz.U. 2026 poz. 823
- ISAP – ustawa o usługach płatniczych
Dane i informacje zweryfikowane na dzień: 18/08/2026 r.
Parametry banków i operatorów mogą się zmieniać. Przed wykonaniem wpłaty sprawdź aktualny regulamin, taryfę opłat i informacje dotyczące swojego rachunku oraz konkretnego urządzenia.
Co sprawdzić przed kolejną wpłatą?
- Metodę autoryzacji – karta, BLIK albo inne rozwiązanie udostępniane przez bank lub operatora.
- Rachunek docelowy – upewnij się, na jakie konto zostanie zaksięgowana gotówka.
- Limit urządzenia – szczególnie przy większej liczbie banknotów.
- Opłatę i czas księgowania – zgodnie z aktualnymi warunkami Twojego rachunku.
- Kwotę przed zatwierdzeniem – porównaj wynik urządzenia z własnym wyliczeniem.
- Potwierdzenie – zachowaj je do czasu prawidłowego zaksięgowania środków.
Aktualizacja źródłowa: 19 sierpnia 2026 r. Kontrola i korekta 24 października 2026 r.: ustawowy termin wpłaty gotówki, informacje banku i podstawa prawna.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.