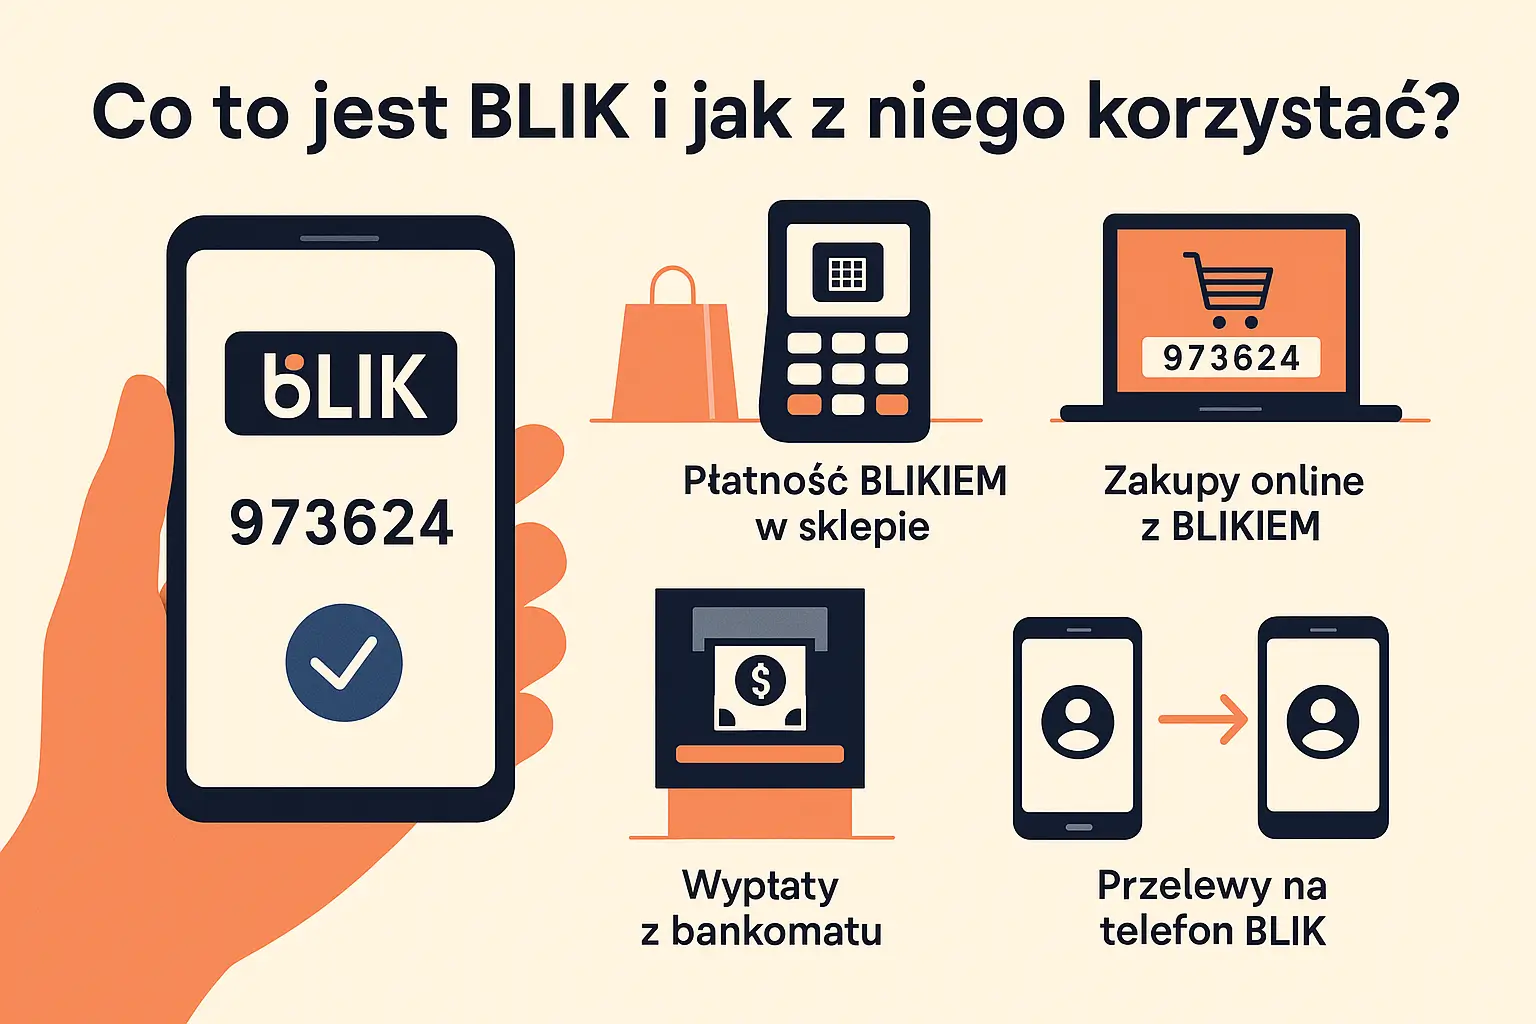
Ilustracja poglądowa. Widoczny kod jest przykładowy, a symbol waluty przy bankomacie nie określa waluty wypłaty BLIK.
- BLIK to system płatności mobilnych dostępny w aplikacjach bankowych. Klasyczny kod BLIK ma 6 cyfr i jest ważny 2 minuty.
- BLIKIEM zapłacisz w sklepie i online, wykonasz Przelew na telefon BLIK, wypłacisz lub wpłacisz gotówkę w obsługiwanym urządzeniu, a w części banków skorzystasz także z płatności zbliżeniowych, powtarzalnych i funkcji Prośba o przelew.
- Limity, opłaty i dostępność funkcji zależą od banku. Przykładowo Bank Pekao S.A. określa dla standardowego Przelewu na telefon BLIK limit 1 000 zł na pojedynczą operację i 3 000 zł dziennie, bez możliwości samodzielnej zmiany tych progów.
- Bezpieczeństwo – przed zatwierdzeniem operacji sprawdzaj kwotę i szczegóły transakcji, ustaw rozsądne limity i nie przekazuj kodu osobom kontaktującym się z Tobą przez telefon lub komunikator.
BLIK to polski system płatności mobilnych zintegrowany z aplikacjami bankowymi. Umożliwia m.in. płatności w sklepach stacjonarnych i internetowych, Przelewy na telefon BLIK oraz wypłaty i wpłaty gotówki bez użycia karty.
Poniżej znajdziesz instrukcje korzystania z najważniejszych funkcji, informacje o limitach i opłatach, porównanie dostępnych metod oraz zasady postępowania po próbie oszustwa albo problemie technicznym.
Jakie funkcje BLIK są dostępne i kiedy z nich korzystać?
| Funkcja | Kiedy się przydaje | Główna zaleta | Co sprawdzić |
|---|---|---|---|
| Kod BLIK | Płatności w sklepach i online oraz wypłaty i wybrane wpłaty gotówki | Nie wymaga użycia karty | Kwotę i szczegóły operacji przed autoryzacją |
| BLIK bez kodu | Zakupy w wcześniej zapamiętanym sklepie lub przeglądarce | Nie trzeba wpisywać kodu przy kolejnych zakupach | Szczegóły płatności przed potwierdzeniem w aplikacji |
| Przelew na telefon BLIK | Rozliczenia ze znajomymi i szybkie przekazywanie pieniędzy | Nie trzeba znać numeru rachunku odbiorcy | Numer telefonu, odbiorcę i limit w swoim banku |
| Prośba o przelew BLIK | Zwrot wydatków, podział rachunku i rozliczenia między znajomymi | Druga osoba otrzymuje gotową prośbę o określoną kwotę | Czy banki uczestników obsługują tę funkcję i jakie stosują zasady |
| BLIK zbliżeniowy | Płatności w terminalach zbliżeniowych, także poza Polską | Płatność telefonem bez wpisywania kodu | Wsparcie banku, urządzenia i aktywację funkcji |
| Płatności powtarzalne | Abonamenty i inne cykliczne zobowiązania u obsługiwanych usługodawców | Brak konieczności podawania danych karty | Warunki zgody, sposób kolejnych obciążeń i możliwość jej odwołania |
| Czek BLIK | Przekazanie możliwości zapłaty lub wypłaty gotówki bez udostępniania telefonu | 9-cyfrowy kod można przekazać innej osobie razem z hasłem | Dostępność funkcji w banku oraz bezpieczeństwo kodu i hasła |
Co to jest BLIK i jak działa?
W klasycznej płatności kodem generujesz w aplikacji bankowej 6-cyfrowy kod BLIK, wpisujesz go w terminalu, bankomacie lub bramce płatniczej i postępujesz zgodnie z mechanizmem autoryzacji stosowanym przez bank.
Nie wszystkie funkcje działają identycznie. Przy BLIKU zbliżeniowym nie wpisujesz kodu. Przy BLIKU bez kodu po wcześniejszym zapamiętaniu sklepu lub przeglądarki kolejny zakup potwierdzasz w aplikacji bankowej. Płatności powtarzalne działają na podstawie wcześniej ustanowionej zgody i warunków konkretnej usługi.
BLIK rozwija także dodatkowe rozwiązania, w tym usługi odroczonych płatności. Nie należy ich utożsamiać ze standardową płatnością pieniędzmi dostępnymi na rachunku, ponieważ mogą stanowić odrębny produkt finansowy.
Jak zacząć korzystać z BLIKA?
Nazwy zakładek różnią się między bankami. Opcje BLIK znajdziesz najczęściej w sekcji płatności, ustawień aplikacji albo limitów. Do wygenerowania kodu i korzystania z funkcji wymagających bieżącego połączenia z aplikacją potrzebny jest internet.
- Krok 1 – zaloguj się do aktualnej aplikacji bankowej na zaufanym urządzeniu.
- Krok 2 – sprawdź, które funkcje BLIK oferuje Twój bank.
- Krok 3 – ustaw limity płatności, wypłat i Przelewów na telefon BLIK, jeśli bank pozwala je zmieniać.
- Krok 4 – włącz powiadomienia o transakcjach oraz logowaniach, jeżeli aplikacja udostępnia taką opcję.
- Krok 5 – zabezpiecz telefon blokadą ekranu, a aplikację bankową PIN-em, hasłem lub biometrią zgodnie z rozwiązaniami banku.
Nie każdy bank udostępnia wszystkie funkcje. Różnić się mogą również limity, opłaty, sposób autoryzacji oraz ustawienia bezpieczeństwa.
Jak płacić BLIKIEM w sklepie i online?
W sklepie stacjonarnym wybierz BLIK jako metodę płatności, wygeneruj kod w aplikacji, wpisz go na terminalu i wykonaj dalsze czynności wymagane przez bank. W sklepie internetowym wybierz BLIK w bramce płatniczej i postępuj analogicznie.
Przy płatności BLIK bez kodu wcześniej zapamiętujesz sklep lub przeglądarkę. Przy kolejnych zakupach nie wpisujesz 6-cyfrowego kodu – płatność potwierdzasz w aplikacji bankowej.
BLIK zbliżeniowy pozwala płacić bez wpisywania kodu w terminalach obsługujących płatności zbliżeniowe. Dostępność zależy od banku, urządzenia i systemu operacyjnego.
Kontrola 23/10/2026 r. – strona operatora nadal wskazuje publiczną dostępność płatności zbliżeniowych BLIK na Androidzie i w wybranych bankach na HarmonyOS, bez powszechnej dostępności na iOS. PKO Bank Polski prowadzi jednak pilotaż w aplikacji PKO Junior; pierwszą płatność BLIK zbliżeniowym na iPhonie wykonano 30 lipca 2026 r., a operator poinformował o niej 4 sierpnia 2026 r.
Jak działa Przelew na telefon BLIK i Prośba o przelew?
Przelew na telefon BLIK umożliwia wysłanie pieniędzy bez wpisywania numeru rachunku. W aplikacji wybierasz kontakt lub wpisujesz numer telefonu, podajesz kwotę i zatwierdzasz operację zgodnie z zasadami swojego banku.
Do odbierania Przelewów na telefon BLIK potrzebny jest numer zarejestrowany w tej usłudze. Przed zleceniem sprawdź w aplikacji, czy odbiorca może otrzymać przelew. Przykładowo mBank i Bank Millennium nie pozwalają wykonać przelewu na niezarejestrowany numer. Nie zakładaj, że odbiorca dostanie link do odbioru pieniędzy albo że środki automatycznie wrócą po określonym czasie.
Prośba o przelew BLIK działa odwrotnie – pozwala wysłać drugiej osobie prośbę o przekazanie określonej kwoty. Funkcja przydaje się przy zwrocie wydatków i dzieleniu rachunków. Jej dostępność oraz szczegółowe zasady zależą od banków uczestników.
Jeśli prześlesz pieniądze niewłaściwej osobie, nie zakładaj, że operację można anulować samodzielnie. Skontaktuj się z bankiem i zastosuj jego procedurę dotyczącą błędnego przelewu lub reklamacji.
Jak wypłacić i wpłacić gotówkę BLIKIEM?
Przy wypłacie z bankomatu wybierz BLIK, wygeneruj kod w aplikacji, wpisz go na ekranie urządzenia i przejdź przez autoryzację wymaganą przez bank. W obsługiwanym wpłatomacie podobny mechanizm może być wykorzystywany do wpłaty gotówki.
Dostępność zależy od banku i sieci urządzeń. Operacja może zostać odrzucona m.in. po przekroczeniu limitu, wygaśnięciu kodu, awarii bankomatu lub wpłatomatu albo przerwie technicznej.
Czy BLIK jest bezpłatny? Operator BLIK nie ustala jednej opłaty obowiązującej klientów wszystkich banków. Ewentualne prowizje zależą od banku i rodzaju operacji. Euronet Polska informuje, że sam nie pobiera opłaty za wypłatę kodem BLIK, ale Twój bank może stosować własną prowizję zgodnie z tabelą opłat i prowizji.
Jak ustawić limity i zwiększyć bezpieczeństwo BLIKA?
Sprawdź osobne limity dla płatności, wypłat i Przelewów na telefon BLIK. Część banków pozwala je zmieniać, a część ustala stałe maksymalne wartości dla konkretnych funkcji.
Przykład: Bank Pekao S.A. określa dla standardowego Przelewu na telefon BLIK limit 1 000 zł na pojedynczą operację i 3 000 zł dziennie. Bank wskazuje, że tych limitów klient nie może samodzielnie zmienić.
| Ustawienie | Dlaczego jest ważne | Co zrobić |
|---|---|---|
| Limity | Ograniczają maksymalną wartość operacji | Ustaw poziom odpowiadający codziennym wydatkom, jeśli bank pozwala na zmianę |
| Powiadomienia | Ułatwiają szybkie zauważenie nieoczekiwanej operacji | Włącz powiadomienia o transakcjach i logowaniach, jeśli są dostępne |
| Blokada telefonu | Utrudnia dostęp do aplikacji osobie, która przejmie urządzenie | Używaj PIN-u, hasła lub biometrii i nie pozostawiaj telefonu odblokowanego |
| Aktualna aplikacja | Zmniejsza ryzyko korzystania z nieaktualnego oprogramowania | Instaluj aktualizacje z oficjalnego sklepu z aplikacjami |
Nie ustawiaj maksymalnych limitów tylko dlatego, że bank na to pozwala. Gdy potrzebujesz wykonać większą operację, sprawdź, czy możesz czasowo zwiększyć limit, a po transakcji przywrócić wcześniejszą wartość.
Jak rozpoznać oszustwo na BLIK i co zrobić po stracie pieniędzy?
Typowy schemat polega na przejęciu konta w mediach społecznościowych lub komunikatorze i podszyciu się pod znajomego proszącego o szybkie przesłanie pieniędzy. Oszust może również podawać się za pracownika banku, Policji lub innej instytucji i próbować nakłonić Cię do wypłaty gotówki albo zatwierdzenia operacji.
W przypadku wyłudzenia kodu przestępca może próbować wykorzystać go do rozpoczęcia płatności lub wypłaty. Dlatego przed autoryzacją sprawdzaj informacje wyświetlane w aplikacji i nie zatwierdzaj operacji, której sam nie zainicjowałeś.
- Przerwij kontakt – rozłącz rozmowę lub zakończ czat z osobą żądającą kodu albo autoryzacji.
- Sprawdź konto – ustal, jakie operacje zostały wykonane i czy w aplikacji nadal oczekują kolejne autoryzacje.
- Skontaktuj się z bankiem – użyj numeru z aplikacji, oficjalnej strony banku albo innego zaufanego źródła.
- Złóż reklamację – zakres danych i dokumentów wymaganych w postępowaniu określa bank.
- Zabezpiecz dowody – zachowaj wiadomości, numery telefonu, linki, zrzuty ekranu i dane widoczne w historii operacji.
- Zgłoś przestępstwo – w uzasadnionych przypadkach zawiadom Policję, a phishing, fałszywą stronę lub wiadomość możesz również zgłosić do CERT Polska.
Dlaczego BLIK nie działa i jak rozwiązać problem?
- Kod wygasł – wygeneruj nowy. Standardowy kod BLIK jest ważny 2 minuty.
- Przekroczony limit – sprawdź limit odpowiedniego rodzaju operacji. Jeśli bank na to pozwala, możesz go zmienić.
- Brak autoryzacji – otwórz aplikację bankową i sprawdź, czy operacja oczekuje na potwierdzenie.
- Usługa niedostępna – sprawdź połączenie z internetem, aktualność aplikacji i komunikaty banku o pracach technicznych.
- Problem z BLIKIEM zbliżeniowym – sprawdź, czy NFC jest aktywne, telefon jest odblokowany oraz czy bank i urządzenie obsługują tę funkcję.
- Problem dotyczy jednego bankomatu lub terminala – możliwa jest awaria konkretnego urządzenia albo brak obsługi wybranej funkcji.
Jeśli problem utrzymuje się mimo prawidłowych ustawień, skontaktuj się ze swoim bankiem. To bank ma dostęp do szczegółów rachunku, limitów i statusu konkretnej operacji.
BLIK, karta czy przelew – którą metodę wybrać?
| Metoda | Dobre zastosowanie | Co sprawdzić |
|---|---|---|
| BLIK | Płatności w sklepach, online, Przelew na telefon, obsługiwane wypłaty i wpłaty | Limit, szczegóły operacji i dostępność funkcji w banku |
| Karta | Płatności w kraju i za granicą oraz miejsca bez obsługi BLIK | Limity, zabezpieczenia płatności internetowych i sposób przeliczenia waluty |
| Przelew | Płatności na konkretny numer rachunku i zobowiązania wymagające danych odbiorcy oraz tytułu | Numer rachunku, odbiorcę, tytuł i limit przelewów |
| Portfel mobilny | Płatności zbliżeniowe telefonem lub innym obsługiwanym urządzeniem | Wsparcie banku, urządzenia i zabezpieczenie telefonu |
Czy do poszczególnych funkcji potrzebujesz karty, kodu lub internetu?
| Funkcja | Karta | Numer rachunku odbiorcy | Kod BLIK | Internet |
|---|---|---|---|---|
| Płatność kodem | Nie | Nie | Tak | Tak |
| BLIK bez kodu | Nie | Nie | Nie przy kolejnej płatności w zapamiętanym sklepie | Tak |
| Przelew na telefon BLIK | Nie | Nie | Nie | Tak |
| BLIK zbliżeniowy | Nie | Nie | Nie | Nie zawsze – płatność może działać bez zasięgu i przy wyłączonym internecie |
| Wypłata kodem BLIK | Nie | Nie | Tak | Tak |
Do regularnych opłat można wykorzystać m.in. zlecenie stałe, polecenie zapłaty albo obsługiwaną przez usługodawcę płatność powtarzalną. Zwykły przelew nie staje się automatycznie płatnością cykliczną.
Za granicą BLIK jest wykorzystywany przede wszystkim zbliżeniowo w terminalach obsługujących taką formę płatności, jeśli funkcję udostępnia bank i urządzenie użytkownika.
Jak przygotować BLIK do bezpiecznego korzystania? Checklista
- Zabezpiecz telefon – ustaw blokadę ekranu i zabezpieczenie aplikacji bankowej.
- Sprawdź limity – osobno dla płatności, wypłat i Przelewów na telefon BLIK.
- Włącz powiadomienia – o transakcjach i logowaniach, jeżeli bank udostępnia taką funkcję.
- Czytaj podsumowanie – przed autoryzacją porównaj kwotę i szczegóły operacji.
- Nie przekazuj kodu osobom kontaktującym się z Tobą – prośbę znajomego potwierdź innym kanałem.
- Zapisz oficjalny kontakt do banku – przyda się po utracie telefonu, podejrzanej operacji lub próbie oszustwa.
Słowniczek pojęć
Najczęściej zadawane pytania o BLIK
Czy BLIK jest bezpieczny, jeśli ktoś zna mój kod?
Kod może zostać wykorzystany do rozpoczęcia operacji, dlatego nie przekazuj go osobom trzecim. Zawsze sprawdzaj szczegóły transakcji widoczne w aplikacji i nie autoryzuj operacji, której sam nie rozpocząłeś.
Ile czasu jest ważny kod BLIK?
Standardowy 6-cyfrowy kod BLIK jest ważny 2 minuty. Po jego wygaśnięciu wygeneruj nowy kod w aplikacji bankowej.
Czy można cofnąć Przelew na telefon BLIK?
Użytkownik nie ma standardowej funkcji samodzielnego cofnięcia prawidłowo zrealizowanego przelewu. Jeśli pieniądze trafiły do niewłaściwej osoby, skontaktuj się z bankiem.
Czy korzystanie z BLIKA kosztuje?
Opłaty zależą od banku i rodzaju operacji. Sprawdź tabelę opłat i prowizji swojego banku, szczególnie przed wypłatą gotówki.
Czy BLIK działa bez internetu?
Do wygenerowania kodu BLIK i korzystania z funkcji wymagających połączenia z aplikacją potrzebny jest internet. BLIK zbliżeniowy może natomiast działać bez zasięgu i przy wyłączonym internecie; okresowo aplikacja bankowa może wymagać ponownego zalogowania.
Czy BLIK działa za granicą?
BLIK zbliżeniowy może być używany poza Polską w obsługiwanych terminalach, jeśli funkcję udostępnia Twój bank i urządzenie. Dostępność pozostałych sposobów płatności BLIK zależy od konkretnego miejsca i kanału sprzedaży.
Co zrobić, gdy ktoś prosi mnie o kod BLIK?
Nie przekazuj kodu bez zweryfikowania sytuacji. Jeśli prośba pochodzi od znajomego przez komunikator, skontaktuj się z nim innym kanałem. Po zatwierdzeniu podejrzanej transakcji natychmiast skontaktuj się z bankiem.
Źródła
- BLIK – Pierwsze kroki z BLIKIEM
- BLIK – FAQ
- BLIK – Jak korzystać z BLIKA
- BLIK – Płatności zbliżeniowe BLIK
- BLIK – Płatności powtarzalne
- BLIK – pierwsza płatność zbliżeniowa BLIK na iPhonie w Polsce
- Bank Pekao S.A. – limity transakcyjne
- Bank Pekao S.A. – BLIK i Prośba o przelew
- Euronet Polska – limit 200 zł dla jednorazowej wypłaty kodem BLIK
- Rzecznik Finansowy – ostrzeżenie dotyczące oszustw związanych z Przelewem na telefon BLIK
- UKNF – bezpieczeństwo płatności BLIK i mechanizm chargeback
- CERT Polska – oszustwa po przejęciu konta w mediach społecznościowych
- CERT Polska – zgłaszanie incydentów
Ponowna kontrola danych i stanu usług: 23/10/2026 r.
Limity, opłaty, dostępność funkcji i sposób autoryzacji mogą różnić się między bankami oraz zmieniać wraz z aktualizacjami aplikacji i warunków usług. Przed wykonaniem nietypowej lub wysokokwotowej operacji sprawdź aktualne informacje w swoim banku.
Aktualizacja źródłowa: 17 sierpnia 2026 r. Kontrola i korekta 23 października 2026 r.: dostępność usług BLIK, limity, przelewy na telefon, reklamacje i ilustracja.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.