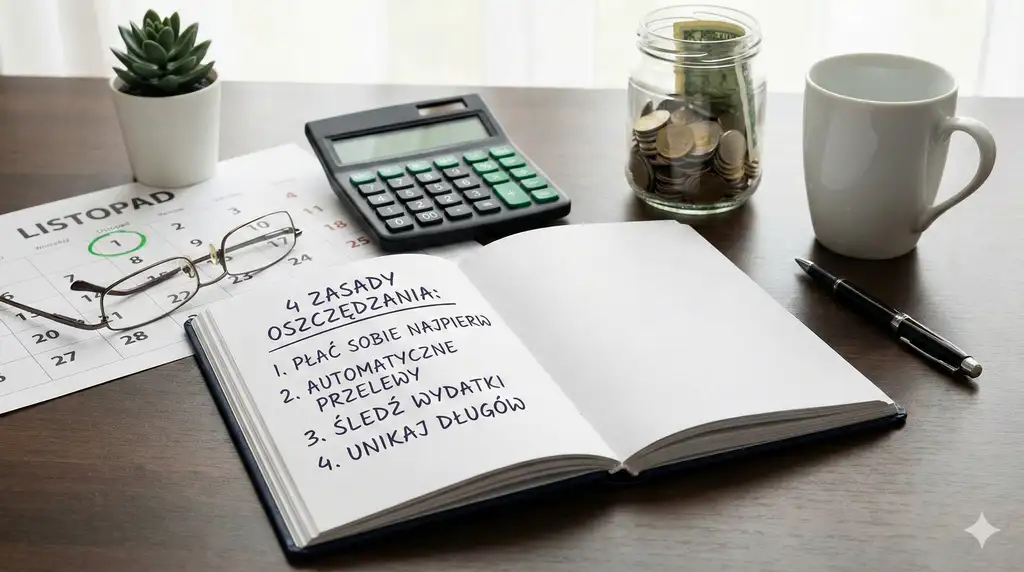
Ilustracja poglądowa dotycząca regularnego odkładania pieniędzy i kontroli budżetu.
- Regularne oszczędzanie jest łatwiejsze, gdy ustalisz wykonalną kwotę lub procent wpływów, zautomatyzujesz przelew, ograniczysz wydatki wymagające kontroli i zbudujesz fundusz awaryjny.
- Nie istnieje jedna prawidłowa kwota ani procent oszczędności dla każdego gospodarstwa domowego. Poziom wpłat powinien uwzględniać dochody, podstawowe wydatki, zadłużenie i stabilność wpływów.
- Jeśli masz wysoko oprocentowane zadłużenie, duża nadwyżka na rachunku przy jednoczesnym ponoszeniu wysokich kosztów długu może być nieefektywna. Warto jednak zachować podstawowy bufor na nieprzewidziane wydatki.
- Przegląd stałych opłat i subskrypcji może ujawnić wydatki, które da się ograniczyć lub usunąć. Faktyczna oszczędność zależy od struktury Twojego budżetu.
- Na początek wybierz jedną wykonalną kwotę, ustaw przelew po wpływie dochodu i kontroluj 2–3 kategorie wydatków, w których najczęściej przekraczasz plan.
Najbardziej powtarzalny sposób oszczędzania polega na potraktowaniu wpłaty na oszczędności jako stałego elementu miesięcznego budżetu, a nie na odkładaniu wyłącznie tego, co pozostanie na koniec miesiąca.
Jeżeli pieniądze regularnie kończą się wcześniej, niż zakładasz, przyczyną może być zbyt wysoka kwota odkładana na początku, brak kontroli nad wybranymi kategoriami wydatków albo suma niewielkich, powtarzalnych opłat. Nie potrzebujesz rozbudowanego arkusza. Wystarczy prosty system, który można regularnie korygować.
- Zaległości i kosztowne zadłużenie – ogranicz narastanie odsetek i dodatkowych kosztów.
- Podstawowy bufor – zachowaj niewielką rezerwę, aby pierwszy niespodziewany wydatek nie wymusił kolejnego zadłużenia.
- Fundusz awaryjny – zwiększaj go stopniowo do poziomu odpowiadającego Twojej sytuacji.
- Pozostałe cele – oddziel oszczędności na wakacje, remont, wkład własny i cele długoterminowe.
Oszczędzanie czy spłata długu – co zrobić najpierw?
Jeżeli oprocentowanie lub całkowity koszt zadłużenia jest wysoki, utrzymywanie dużej kwoty wolnych środków przy jednoczesnym ponoszeniu wysokich kosztów długu może być ekonomicznie niekorzystne. Z drugiej strony całkowite pozbycie się rezerwy zwiększa ryzyko ponownego zadłużenia przy pierwszym nieplanowanym wydatku.
Praktycznym podejściem jest rozdzielenie dwóch celów – zachowanie podstawowego bufora płynnościowego i równoległe ograniczanie kosztownego zadłużenia. Dokładna kolejność zależy od kosztu długu, warunków wcześniejszej spłaty, wysokości rezerwy i stabilności dochodów.
Jak wybrać prosty sposób regularnego oszczędzania?
Metodę oszczędzania warto dopasować do sposobu otrzymywania dochodu, wysokości zobowiązań i przyczyny, dla której dotychczas nie udawało się odkładać pieniędzy.
| Sytuacja | Prosty system | Dlaczego może działać | Na co uważać |
|---|---|---|---|
| Stałe wynagrodzenie | Stała kwota po wpływie dochodu | Łatwa automatyzacja i przewidywalność | Zbyt wysoka kwota może wymuszać późniejsze wypłaty z oszczędności |
| Nieregularne wpływy | Procent wpływu lub niewielka kwota podstawowa plus dodatkowe wpłaty | Wpłata dostosowuje się do wysokości dochodu | Trzeba określić jedną podstawę, od której liczysz procent |
| Trudność z kontrolą wydatków | Limity dla 2–3 najbardziej zmiennych kategorii | Nie wymaga ewidencjonowania każdej transakcji | Limity powinny wynikać z rzeczywistych wydatków |
| Brak jakiejkolwiek rezerwy | Najpierw podstawowy bufor, następnie stopniowa rozbudowa funduszu awaryjnego | Zmniejsza ryzyko zadłużenia przy nagłym wydatku | Nie mieszaj rezerwy z oszczędnościami na planowane zakupy |
| Wysoko oprocentowane zadłużenie | Podstawowy bufor plus priorytetowe ograniczanie kosztownego długu | Ogranicza koszt odsetek i jednocześnie pozostawia podstawową płynność | Sprawdź zasady wcześniejszej spłaty i nie finansuj oszczędności nowym długiem |
Jeżeli dopiero zaczynasz, najłatwiej przetestować niewielką stałą kwotę. Po kilku pełnych cyklach budżetowych możesz ocenić, czy lepiej zwiększyć przelew, przejść na procent wpływów albo połączyć oba rozwiązania.
Jakie 4 zasady pomagają regularnie oszczędzać?
Najprostszy system opiera się na czterech elementach – wykonalnej kwocie, automatycznym przelewie, kontroli najważniejszych kategorii wydatków oraz oddzielnym funduszu awaryjnym.
- Kwota lub procent – ustal poziom, którego nie będziesz regularnie cofać na rachunek bieżący.
- Automatyzacja – przelewaj oszczędności po wpływie dochodu, zanim zwiększą się wydatki uznaniowe.
- Kontrola wydatków – skup się na 2–3 kategoriach, w których najczęściej przekraczasz plan.
- Fundusz awaryjny – oddziel pieniądze na nieprzewidziane sytuacje od środków na planowane cele.
Nie trzeba wdrażać wszystkich zmian jednego dnia. Ważniejsze jest utrzymanie prostego systemu przez kolejne miesiące niż rozpoczęcie od ambitnego planu, którego nie da się utrzymać.
Jak ustalić miesięczną kwotę oszczędności?
Kwota powinna wynikać z rzeczywistej nadwyżki po uwzględnieniu podstawowych wydatków, rat, zobowiązań i rozsądnego bufora na rachunku bieżącym.
Możesz przetestować np. niewielką stałą kwotę albo kilka procent regularnych wpływów. Wartości takie jak 5–10% dochodu są wyłącznie przykładem sposobu rozpoczęcia oszczędzania, a nie normą właściwą dla każdego gospodarstwa domowego.
Jeżeli na rachunek wpływa 6000 zł i zdecydujesz się odkładać 7%, miesięczna wpłata wyniesie 420 zł. Jeżeli po uwzględnieniu rachunków i podstawowych wydatków taka kwota jest zbyt wysoka, lepiej rozpocząć od niższego poziomu niż regularnie wypłacać środki z oszczędności przed końcem miesiąca.
kwota celu ÷ liczba miesięcy = orientacyjna miesięczna wpłata
Przykład – chcesz zgromadzić 12 000 zł w ciągu 24 miesięcy. 12 000 zł ÷ 24 = 500 zł miesięcznie. Jeśli 500 zł przekracza realną nadwyżkę w budżecie, trzeba wydłużyć termin, zmniejszyć kwotę celu albo poprawić miesięczny bilans.
Różne warianty kwoty, terminu i regularnych wpłat możesz sprawdzić również w oficjalnym Kalkulatorze oszczędzania UOKiK.
- Rachunki i raty są opłacane w terminie.
- Nie korzystasz regularnie z oszczędności na zwykłe wydatki pod koniec miesiąca.
- Na rachunku bieżącym pozostaje rezerwa na niewielkie odchylenia od planu.
- Kwota może być utrzymana również w przeciętnym, a nie tylko wyjątkowo dobrym miesiącu.
Przy nieregularnych dochodach można połączyć niewielką kwotę podstawową z dodatkowymi wpłatami po wyższych wpływach. Jeżeli stosujesz procent, określ jedną bazę obliczeń, np. faktyczny wpływ na rachunek.
Jak zautomatyzować oszczędzanie?
Zlecenie stałe lub przelew cykliczny ogranicza konieczność podejmowania co miesiąc tej samej decyzji i ułatwia zachowanie regularności.
Jeżeli wynagrodzenie wpływa w stałym terminie, przelew na osobny rachunek możesz ustawić na dzień wpływu albo pierwszy bezpieczny dzień po zaksięgowaniu środków. Przy zmiennym terminie wypłaty lepsze może być ręczne zatwierdzanie przelewu lub ustawienie go z odpowiednim przesunięciem.
Funkcje zaokrąglania transakcji lub automatycznego odkładania części wartości zakupów mogą uzupełniać system, jeśli dany bank je oferuje. Nie zastępują jednak kontroli budżetu, gdy zależy Ci na określonej miesięcznej kwocie oszczędności.
Jak zbudować prosty budżet domowy?
Nie musisz ewidencjonować każdej złotówki. W praktyce można zacząć od kontroli kilku kategorii, które najbardziej wpływają na końcowy wynik miesiąca.
Najpierw oddziel wydatki stałe i podstawowe od wydatków bardziej elastycznych. Następnie wybierz 2–3 kategorie, w których najczęściej pojawiają się przekroczenia, np. jedzenie poza domem, transport, zakupy internetowe lub rozrywka.
Jeżeli na wybraną kategorię przeznaczasz 1200 zł miesięcznie, możesz dla uproszczenia podzielić tę kwotę na cztery budżetowe części po 300 zł. Nie jest to ścisłe przeliczenie miesiąca kalendarzowego na tygodnie, lecz metoda kontroli miesięcznego limitu.
Budżet powinien odzwierciedlać rzeczywiste wydatki. Jeśli przez kilka miesięcy regularnie przekraczasz ten sam limit mimo racjonalnych zakupów, problemem może być zbyt niskie założenie, a nie brak dyscypliny.
Jak znaleźć zbędne stałe wydatki?
Najłatwiej zacząć od historii rachunku i karty z kilku ostatnich miesięcy oraz wyszukania powtarzalnych płatności.
Sprawdź subskrypcje, pakiety usług, opłaty bankowe, ubezpieczenia, telekomunikację, płatne aplikacje, usługi dostaw i inne regularne obciążenia. Każdy wydatek przypisz do jednej z trzech decyzji – zostaw, zmień albo zrezygnuj.
Przykładowy miesięczny przegląd:
- rezygnacja z nieużywanej usługi – 35 zł,
- rezygnacja z dodatkowej dostawy – 25 zł,
- usunięcie zbędnego pakietu – 24 zł,
- zmiana usługi z 49 zł na 29 zł – 20 zł.
Łącznie w tym przykładzie – 104 zł miesięcznie.
To wyłącznie przykład sposobu obliczenia. Nie oznacza, że każde gospodarstwo domowe uzyska podobny wynik. Część osób nie znajdzie zbędnych abonamentów, a u innych większe znaczenie będzie miała zmiana kosztów stałych.
Jak zbudować fundusz awaryjny?
Fundusz awaryjny to oddzielna rezerwa przeznaczona na istotne, nieplanowane wydatki, np. utratę części dochodu, pilną naprawę lub nagły koszt związany ze zdrowiem.
Nie istnieje jedna właściwa kwota dla każdego. Pierwszym celem może być niewielki bufor pozwalający pokryć typowy nagły wydatek bez korzystania z kredytu. Następnie rezerwę można stopniowo zwiększać w odniesieniu do podstawowych miesięcznych kosztów życia.
Przy ustalaniu docelowej wysokości funduszu warto uwzględnić stabilność i liczbę źródeł dochodu, liczbę osób pozostających na utrzymaniu, wysokość stałych zobowiązań, podstawowe koszty życia oraz możliwość szybkiego ograniczenia wydatków. Im trudniej byłoby zastąpić utracony dochód lub zmniejszyć koszty, tym większe znaczenie ma odpowiednia rezerwa.
Wakacje, prezenty, planowana wymiana sprzętu lub remont nie są wydatkami awaryjnymi. Na takie cele warto tworzyć oddzielne oszczędności.
Gdzie przechowywać oszczędności krótkoterminowe?
Przy oszczędnościach krótkoterminowych i funduszu awaryjnym najważniejsze są bezpieczeństwo, płynność, koszty oraz zasady dostępu do pieniędzy.
| Cecha | ROR | Konto oszczędnościowe | Lokata terminowa |
|---|---|---|---|
| Dostęp do środków | Bardzo wysoki | Zwykle wysoki, zgodnie z warunkami rachunku | Ograniczony terminem i warunkami lokaty |
| Oprocentowanie | Zależy od oferty; rachunek może być nieoprocentowany | Zależy od oferty, salda i warunków promocji | Określone w warunkach danej lokaty |
| Wcześniejsze wykorzystanie pieniędzy | Bez ograniczeń typowych dla lokaty | Możliwe; trzeba sprawdzić ewentualne opłaty lub limity przelewów | Przedterminowe zerwanie może oznaczać utratę części albo całości naliczonych odsetek, zależnie od warunków produktu |
| Fundusz awaryjny | Możliwy, ale pieniądze są bezpośrednio dostępne przy codziennych wydatkach | Praktyczne rozwiązanie, jeśli warunki zapewniają potrzebną płynność | Wymaga oceny, czy dostęp do środków będzie wystarczająco szybki |
| Gwarancja depozytów | Zgodnie z właściwym systemem gwarantowania | Zgodnie z właściwym systemem gwarantowania | Zgodnie z właściwym systemem gwarantowania |
Konto oszczędnościowe zapewnia zwykle większą elastyczność niż lokata terminowa. Lokata może być odpowiednia wtedy, gdy znasz termin wykorzystania pieniędzy i akceptujesz zasady wcześniejszego zerwania.
W polskim systemie gwarantowania depozytów środki i należności deponenta w instytucji objętej BFG są standardowo gwarantowane do równowartości 100 000 euro. Limit dotyczy łącznie środków i należności objętych gwarancją danego deponenta w tym samym banku lub SKOK-u, a nie każdego rachunku osobno.
W określonych ustawowo sytuacjach niektóre środki osoby fizycznej są chronione ponad standardowy limit. Podwyższona ochrona z art. 24 ustawy o BFG działa przez 3 miesiące od wpływu właściwych środków na rachunek lub powstania należności; później obowiązują zasady ogólne. Wypłata ponad standardowy limit wymaga wniosku. Zakres ochrony zależy od pochodzenia pieniędzy i właściwego przepisu — nie jest jednakowy dla każdego dużego przelewu.
Oddział banku mającego siedzibę w innym państwie Unii Europejskiej może być objęty systemem gwarantowania depozytów państwa macierzystego, a nie BFG. Przed ulokowaniem większej kwoty warto sprawdzić, jaki system gwarantowania obejmuje daną instytucję.
Przed wyborem rachunku lub lokaty sprawdź oprocentowanie po zakończeniu promocji, warunki dotyczące nowych środków, limity kwotowe, opłaty za rachunek oraz zasady wypłat. Przy lokacie zweryfikuj również konsekwencje jej wcześniejszego zerwania.
Odsetki od standardowych lokat i rachunków oszczędnościowych osoby fizycznej są co do zasady objęte w Polsce 19-procentowym zryczałtowanym podatkiem dochodowym. W przypadku odsetek wypłacanych przez polski bank podatek jest co do zasady pobierany przez bank jako płatnika.
Jak oszczędzać przy nieregularnych wydatkach i dochodach?
Przy zmiennych dochodach elastyczna zasada może być łatwiejsza do utrzymania niż jedna wysoka kwota, która w słabszym miesiącu wymusi wypłatę zgromadzonych środków.
Możesz ustalić niewielką kwotę podstawową, a przy wyższych wpływach przeznaczać dodatkową część pieniędzy na oszczędności. Alternatywą jest stały procent faktycznie otrzymanego dochodu.
Przy premii, dodatkowym zleceniu lub innym nieregularnym wpływie możesz z góry ustalić własną proporcję podziału między bieżące wydatki, fundusz awaryjny i pozostałe cele. Nie ma jednej uniwersalnej proporcji właściwej dla każdego.
Po wykorzystaniu części funduszu awaryjnego można czasowo skierować większą część kolejnych oszczędności na jego odbudowę.
Jak rozdzielić oszczędności między różne cele?
Oddzielne pule pieniędzy zmniejszają ryzyko, że środki przeznaczone na jeden cel zostaną wydane na inny.
Najpierw określ termin wykorzystania pieniędzy. Innego podejścia wymaga wyjazd planowany za kilka miesięcy, innego wkład własny potrzebny za kilka lat, a jeszcze innego oszczędzanie emerytalne.
- Cele krótkoterminowe – priorytetem jest zwykle dostępność środków i ograniczenie ryzyka utraty kapitału.
- Cele średnioterminowe – sposób przechowywania pieniędzy powinien uwzględniać konkretną datę wykorzystania oraz akceptowany poziom ryzyka.
- Cele długoterminowe – można analizować rozwiązania przeznaczone do wieloletniego oszczędzania, w tym IKE i IKZE, pamiętając o ich odrębnych zasadach.
Informacje o zasadach IKE i IKZE znajdziesz w oficjalnych materiałach: gov.pl – IKE oraz gov.pl – IKZE.
Funduszu awaryjnego nie warto łączyć z pieniędzmi na wakacje, remont lub inne przewidywalne wydatki. Rezerwa powinna pozostać dostępna wtedy, gdy pojawi się rzeczywista sytuacja awaryjna.
Jeżeli rozważasz inwestowanie części długoterminowych oszczędności, wcześniej określ cel, horyzont, możliwość poniesienia straty i potrzebę wcześniejszego dostępu do pieniędzy. Oszczędzanie i inwestowanie nie są pojęciami tożsamymi.
Checklista – jak zacząć oszczędzać krok po kroku?
- Sprawdź podstawowe miesięczne wydatki, raty i inne zobowiązania.
- Jeżeli masz kosztowne zadłużenie, oceń koszt długu i potrzebę zachowania podstawowej rezerwy.
- Wybierz kwotę lub procent oszczędności, który nie powoduje niedoboru środków pod koniec miesiąca.
- Ustaw przelew po wpływie dochodu albo w pierwszym bezpiecznym terminie po jego zaksięgowaniu.
- Wybierz 2–3 kategorie wydatków wymagające największej kontroli.
- Przejrzyj powtarzalne płatności z kilku ostatnich miesięcy i usuń zbędne koszty.
- Zacznij budować oddzielny fundusz awaryjny.
- Rozdziel pieniądze na cele krótkoterminowe, średnioterminowe i długoterminowe.
- Raz w miesiącu sprawdź, czy przyjęta kwota nadal odpowiada Twojej sytuacji finansowej.
Plan do wykonania podczas jednego przeglądu
- Otwórz historię transakcji z ostatnich kilku miesięcy.
- Zaznacz płatności cykliczne i niepotrzebne abonamenty.
- Sprawdź średnie podstawowe koszty miesiąca.
- Ustal pierwszą wykonalną kwotę oszczędności.
- Ustaw przelew i termin kolejnego miesięcznego przeglądu.
Słowniczek pojęć
FAQ – najczęściej zadawane pytania
Jak zacząć oszczędzać, jeśli na koniec miesiąca nic nie zostaje?
Zacznij od niewielkiej kwoty i równocześnie przejrzyj podstawowe oraz powtarzalne wydatki. Kwota oszczędności nie powinna powodować problemów z opłaceniem bieżących zobowiązań.
Ile procent dochodu warto odkładać?
Nie ma jednego właściwego procentu. Poziom oszczędności powinien wynikać z dochodów, podstawowych kosztów, zadłużenia, stabilności wpływów i celu oszczędzania.
Czy najpierw oszczędzać, czy spłacać zadłużenie?
Przy kosztownym zadłużeniu warto ograniczać jego koszty, zachowując jednocześnie podstawową rezerwę na nagłe wydatki. Kolejność zależy od kosztu długu, warunków spłaty i stabilności dochodu.
Czy fundusz awaryjny trzymać na koncie oszczędnościowym?
Konto oszczędnościowe jest jednym z możliwych rozwiązań, ponieważ zapewnia stosunkowo szybki dostęp do środków. Sprawdź oprocentowanie, opłaty, zasady wypłat i właściwy system gwarantowania depozytów.
Jak duży powinien być fundusz awaryjny?
Nie ma jednej właściwej kwoty. Jej wysokość warto dopasować do podstawowych kosztów życia, stabilności i liczby źródeł dochodu, stałych zobowiązań oraz liczby osób pozostających na utrzymaniu.
Jak znaleźć zapomniane subskrypcje i stałe opłaty?
Przejrzyj historię rachunku i karty z kilku ostatnich miesięcy oraz wyszukaj powtarzalne obciążenia. Każdą usługę oceń pod kątem dalszej przydatności i kosztu.
Czy oszczędności na wakacje i fundusz awaryjny powinny być oddzielne?
Tak. Wakacje są wydatkiem planowanym, natomiast fundusz awaryjny ma zabezpieczać sytuacje nieprzewidziane. Rozdzielenie środków ułatwia zachowanie rezerwy.
Źródła
- Bankowy Fundusz Gwarancyjny, „Wysokość gwarancji” – bfg.pl
- Bankowy Fundusz Gwarancyjny, „Najczęstsze pytania i odpowiedzi” – bfg.pl
- Urząd Ochrony Konkurencji i Konsumentów, „Kalkulator oszczędzania” – uokik.gov.pl
- GOV.PL, „IKE – Indywidualne Konto Emerytalne” – gov.pl
- GOV.PL, „IKZE – Indywidualne Konto Zabezpieczenia Emerytalnego” – gov.pl
- Narodowy Bank Polski, „Planowanie i kontrola wydatków” – nbp.pl
- Ustawa z dnia 26 lipca 1991 r. o podatku dochodowym od osób fizycznych, w szczególności art. 30a – ISAP
Przykładowe kwoty, procenty i wyliczenia w artykule służą pokazaniu mechanizmu działania. Nie stanowią uniwersalnych zaleceń dotyczących wysokości oszczędności ani indywidualnej rekomendacji produktu finansowego.
Co możesz zrobić po przeczytaniu tego artykułu?
Zacznij od jednej zmiany – sprawdź rzeczywistą miesięczną nadwyżkę i ustaw pierwszą wykonalną wpłatę na oszczędności. Po pełnym miesiącu oceń wynik i dopiero wtedy zmień kwotę, limity wydatków lub sposób podziału pieniędzy między cele.
Aktualizacja źródłowa: 17 sierpnia 2026 r. Kontrola i korekta 24 października 2026 r.: ochrona BFG, podatek od odsetek i przykłady budżetowe.
Autor: Jacek Grudniewski
Ekspert ds. produktów finansowych
Kontakt za pośrednictwem LinkedIn:
https://www.linkedin.com/in/jacekgrudniewski/
Treści przedstawione w artykule mają wyłącznie charakter informacyjny i edukacyjny. Nie stanowią porady prawnej, podatkowej ani finansowej w rozumieniu przepisów prawa. Przed podjęciem decyzji mającej wpływ na Twoje finanse, skonsultuj się z właściwym specjalistą.